【3分で読める】積立投資の「取崩方法」を考える


将来に向けた資産形成の方法として、株式や投資信託を毎月一定額ずつ購入する積立投資があります。この「ドル・コスト平均法(定額購入法)」には、購入価格を平準化し、価格変動のリスクを抑える効果があることは、ご存じの方も多いのではないでしょうか。NISAや確定拠出年金(DC)を活用し、積立投資に取り組む方も増えています。
では、積み立てた資産を「取り崩す」ときは、どのような方法がよいのでしょうか。方法によっては、受取総額や資産がなくなる時期に大きな違いが生じることがあります。
本コラムでは、過去の株価指数の実績や仮想ケースをもとに、取崩方法によって結果がどのように変わるのかを分かりやすく解説します。
「定額」と「定量」、2つの取崩方法
積み立てた資産を活用するためには、売却して現金化する必要があります。今回はその方法として、資産をまとめて現金化する「一括売却」と、資産を運用しながら少しずつ売却する「定額取崩法」と「定量取崩法」を紹介します。
定額取崩法は、毎年500万円など、決まった金額を定期的に売却する方法です。受け取れる金額が一定のため、老後の生活費などの計画を立てやすい点がメリットです。
一方、定量取崩法は、毎年2,000口など、決まった口数を定期的に売却する方法です。受け取れる金額はその時々の価格によって変わりますが、保有口数を予定する取り崩し期間に合わせて配分することで、途中で資産がなくなることを避けられます。
では、「一括売却」「定額取崩法」「定量取崩法」の3つについて、過去のデータや仮想ケースをもとに、売却総額がどのように変化するのかを確認してみましょう。
相場展開別に見た、最も有利な取崩方法は?
今回は、TOPIX連動型の株式投資信託に投資し、2005年末時点での評価額が1億円だったと仮定します。
この資産を3つの方法で売却した場合、売却総額にどのような違いが生じるのかを比較します。なお、税金や各種手数料は考慮していません。
| 方法 | 条件 |
|---|---|
| 一括売却 | 2005年末に、評価額1億円の資産をすべて売却する |
| 定額取崩法 | 2005年末の評価額1億円の5%にあたる500万円を、翌年の年初から年1回ずつ取り崩す |
| 定量取崩法 | 2005年末に保有する口数を20等分し、翌年の年初から20年間、同じ口数を年1回ずつ取り崩す |
上記の条件のもと、2005年末以降に資産を取崩した場合について、TOPIX連動型の株式投資信託の実績値と、それ以外の5つの仮想ケースを用いて試算します。
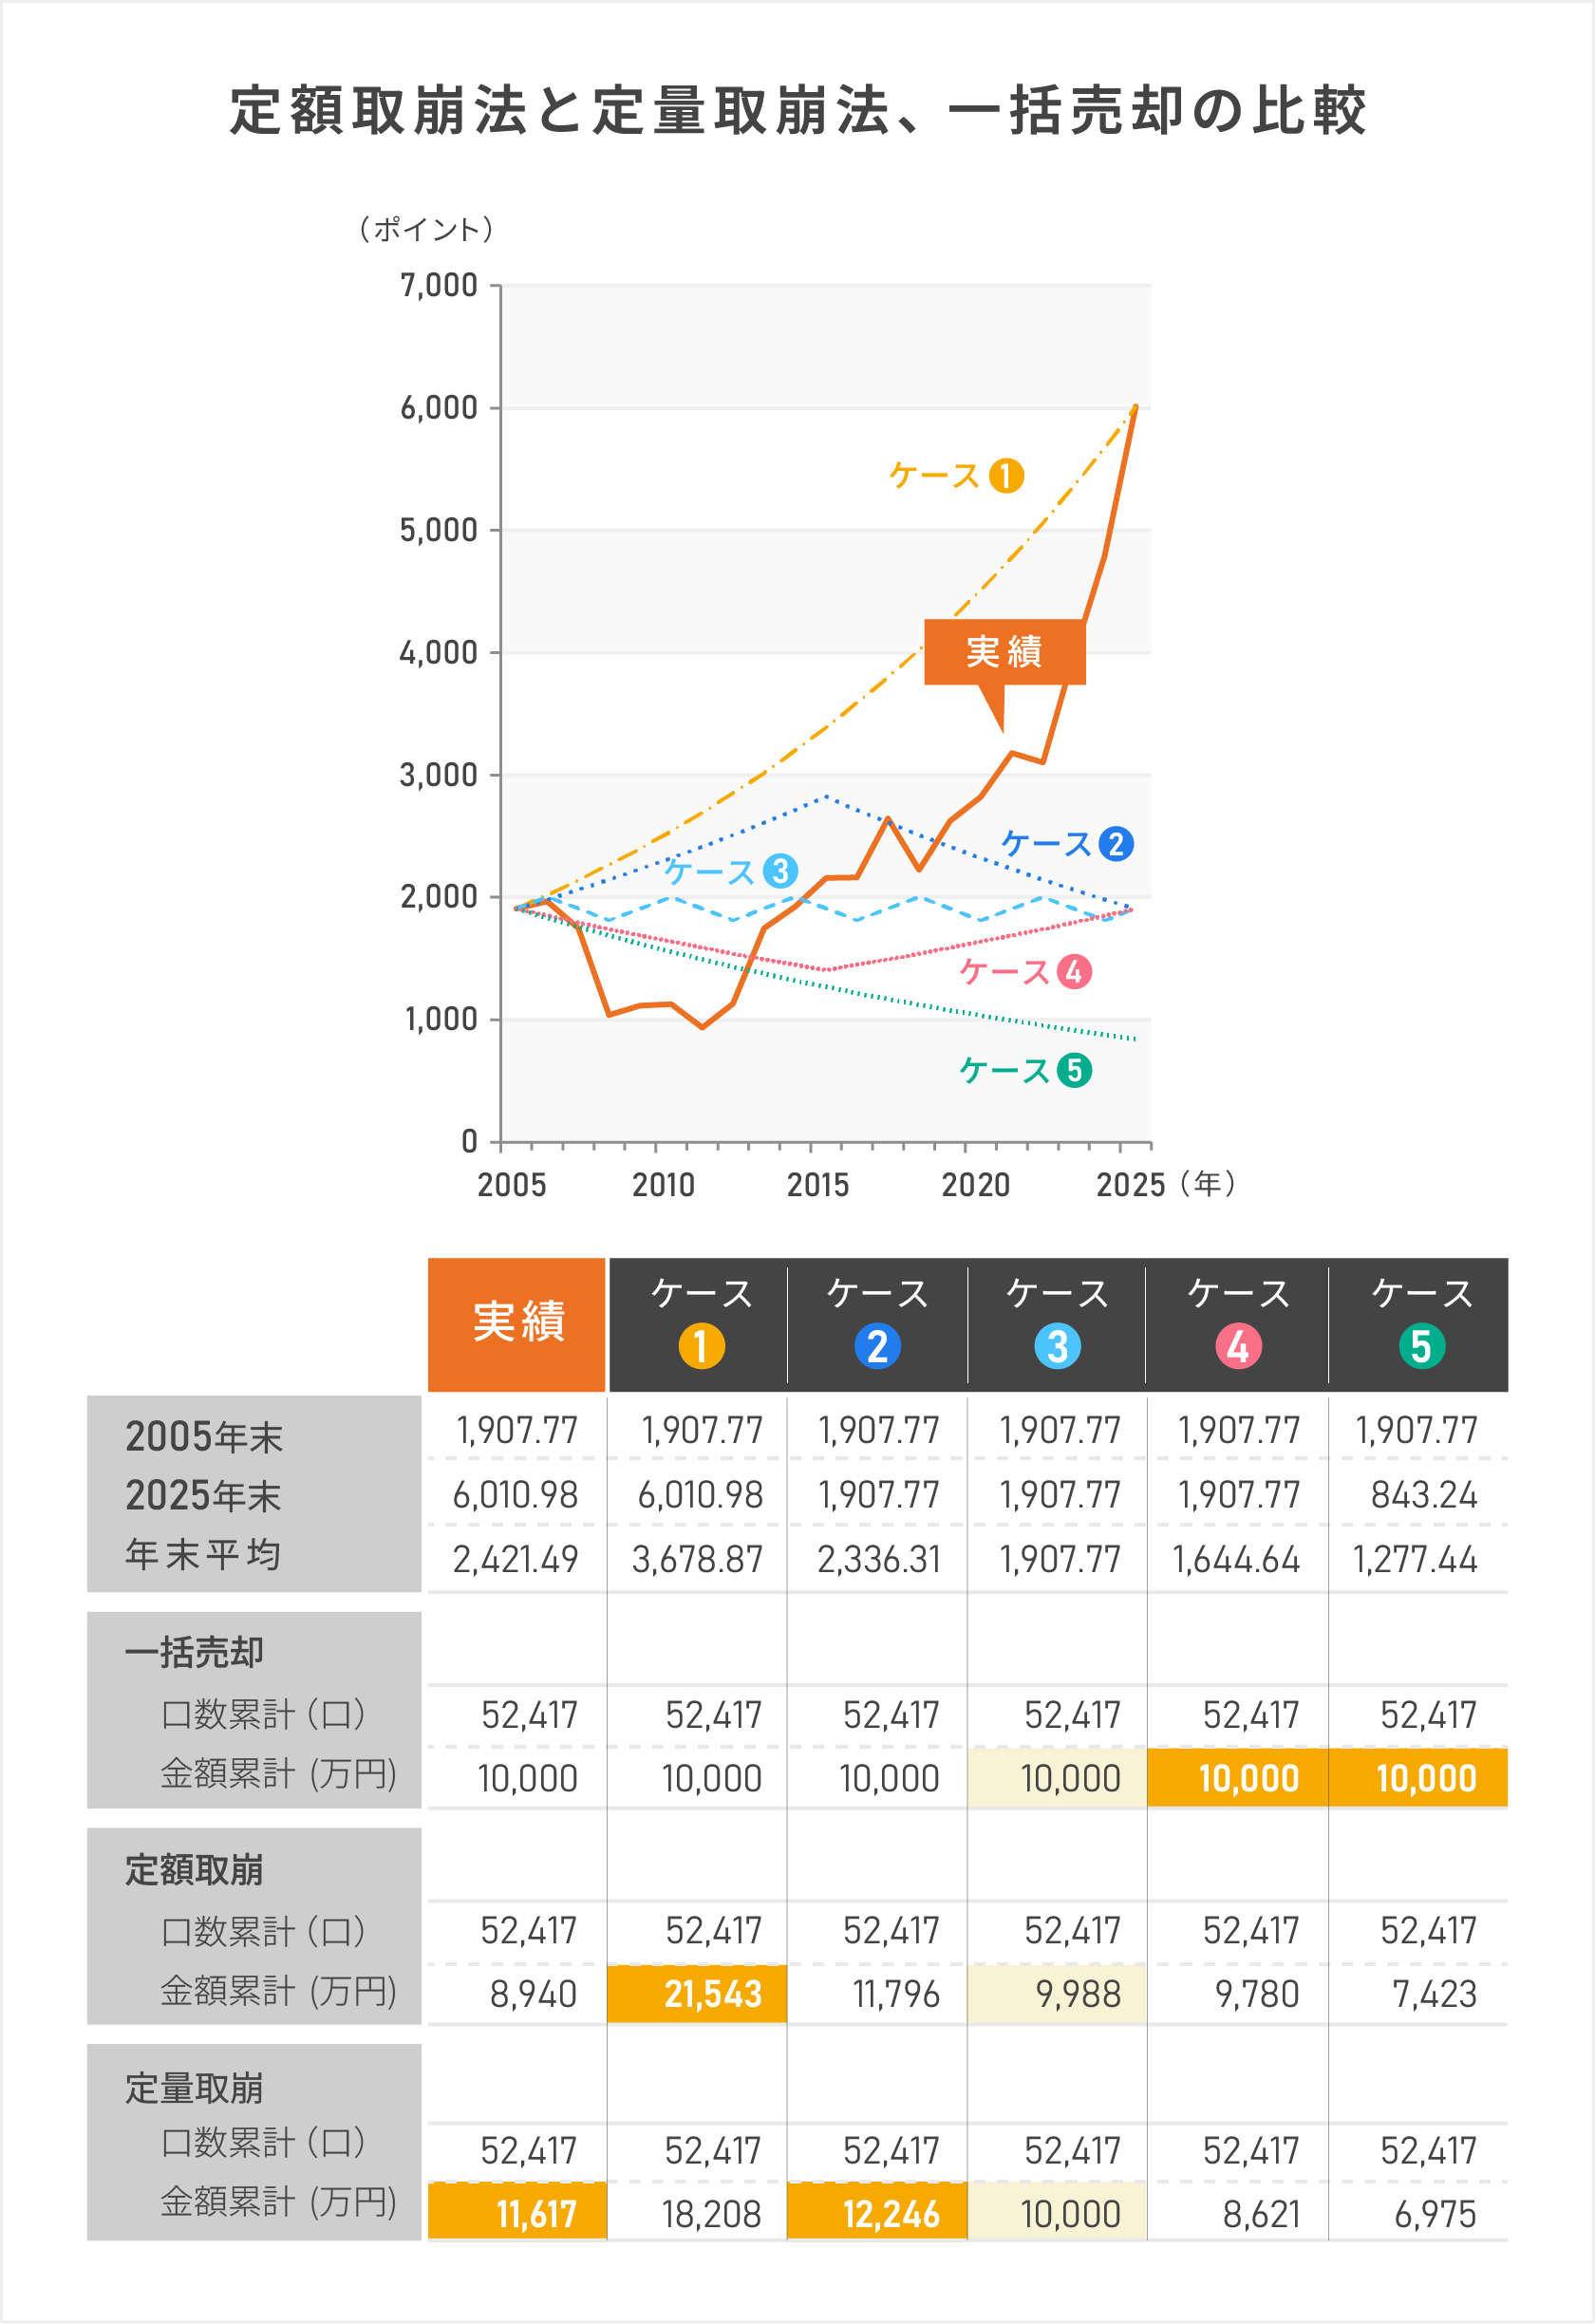
注:2005年末にTOPIX連動型の投資信託を1億円保有していたと想定し、運用せずに2005年末に一括売却し、一時金として受領した場合と、2006年から2025年にかけての毎年年初に当初の残高の5%(500万円)ずつ定額で取り崩した場合、また、同期間に年初に定量(等口数=約2,621口)で取り崩した場合の売却総額を比較したもの。計算の便宜上、基準価額は前年終値に対するもので、TOPIX配当込み指数の1ポイントを1円に換算したものをETF価額とした(2005年末時点の残高1億円に対する口数を52,417口となる)。相場展開別に見た売却総額の比較において、実績は実際の株価指数の動き、ケース①は2005年末から2025年末まで定率で上昇した場合、ケース②は前半10年に年率4%上昇し後半に同年率で下落して2025年末に2005年末と同水準まで調整が進んだ場合、ケース③は±5%に変動が収まり、平均水準および2025年末の水準が2005年末と同水準になると想定した場合、ケース④は前半10年は年率3%下落で推移し、後半10年で同年率で上昇し2005年末水準まで回復した場合、ケース⑤は年率4%ペースで下落が続いた場合。定額取崩法では、途中で残高がなくなった場合に取り崩しを打ち切り、基準価額上昇により想定取崩期間に売却し切れなかった場合には、予定取崩期間終了時(この場合、2025年末時点)において精算・売却するものとした。本試算は、各年の売却代金を単純に合計したもので、資金の時間価値、売却後に受け取った資金の運用、税、手数料、信託報酬およびインフレの影響などは考慮していない。このため、売却総額の大小が、受取方法の総合的な有利・不利を示すものではない。濃い網掛け部分は実績およびそれぞれのケースで最も高かった取崩金額。薄い網掛け部分は相対的に有利だが、大差がないもの。
出所:ブルームバーグより野村證券株式会社 投資情報部作成
―定額取崩法は「ドル・コスト平均法」と逆の効果
定額取崩法には、購入時のドル・コスト平均法とは逆の効果があります。決まった金額を受け取るには、価格が安いときほど多くの口数を売却し、価格が高いときほど売却する口数が少なくなるためです。
例えば実績ケースでは、運用期間の前半に株価の低迷が続いたため、多くの口数を売却することになりました。その結果2023年末までに保有口数がなくなり、当初1億円だった資産の売却総額は8,940万円と、当初の金額を下回りました。2024年以降に株価が大きく上昇しても、すでに資産を売り切っていたため、その恩恵を受けられなかったのです。
これに対し定量取崩法では、毎年約2,621口ずつを20年間売却し、その総額が1億1,617万円になったと試算されます。20年間の平均株価が2005年末の水準を上回っていたことが、売却総額を押し上げました。
―株価が上がり続けた場合は結果が逆転
それでは、株価が毎年一定のペースで上昇し続ける場合はどうでしょうか。
ケース①では、2005年末から2025年末まで、株価が年率5.9%で一直線に上昇したと仮定しています。この場合、定額取崩法による売却総額は2億1,543万円、定量取崩法では1億8,208万円となり、定額取崩法が上回りました。
定額取崩法では、株価が上がるほど500万円を得るために必要な売却口数が少なくなります。この試算では、各年末の株価が2005年末の水準を一度も下回らなかったため、株価上昇のメリットを大きく受ける形となり、20年間取り崩しをしてもなお、資産を残すことができる結果となりました。
それぞれの長所と短所を理解しよう
株式や投資信託の取り崩しの結果は、平均株価水準だけでなく、株価が「いつ上がり、いつ下がったか」にも左右されます。特に、取り崩しの開始直後や終了間際の値動きが重要です。
定額取崩法は、決まった金額を調達できる一方で、初期に株価が低迷すると、予定より早く資産が尽きる可能性があります。反対に株価が高値で推移し続けると、期間内に売り切れず、最後に資産が残る場合があります。
定量取崩法は、運用実績によって毎回の受取額が変動しますが、決めた期間で計画的に取り崩せるため、途中で資産が尽きることはありません。
どの方法が最適かは一概には説明できません。それぞれの長所と短所を理解したうえで、自分に合った方法を選ぶことが大切です。
本コラムで紹介した運用実績に関するグラフ、図表、数値その他いかなる内容も過去のものであり、将来の運用成果を示唆あるいは保証するものではありません。
自分にあった選択肢を知っておこう
例えばDCでは、2024年度に企業型の94%、個人型の87%が一時金で受け取られています。その背景には、税制上のメリットや、資産残高によっては年金受取にかかるコストが割高になることなどがあります。
一方、当面使う予定のない資産まで一括売却して預金に置いておくと、その後の運用機会を失う可能性があります。
株式で運用を続けることは、インフレへの備えにもなり得ます。DCでは、分割受給中に残存資産の運用を継続する「分割取崩年金」を活用できる場合があります。また、NISAなどを活用し、資産を取り崩ししながら運用を続けることも選択肢です。
自動売却の対象商品やDCの受給方法には制限があるため、運営管理機関や金融機関などに確認し、必要な生活費や受取期間に合った方法を選びましょう。
運営管理機関連絡協議会「確定拠出年金統計資料(2025年3月末)」より引用、数字は金額ベース。
編集協力:野村證券株式会社 投資情報部 山口 正章
編集/文責:野村ホールディングス株式会社 ファイナンシャル・ウェルビーイング部
記事公開日:2026年10月7日
関連記事