【3分で読める】「貯蓄から投資へ」はどこまで進んだ?―変わり始めた家計のお金の置き場所―


家計のお金が、少しずつ動き始めています
「最近、投資を始めた人が増えた」と感じることはありませんか。
新しいNISAの利用が広がり、株式や投資信託を始める人も増えています。こうした「貯蓄から投資へ」の流れは、個人の関心の高まりにとどまらず、政府も後押ししています。
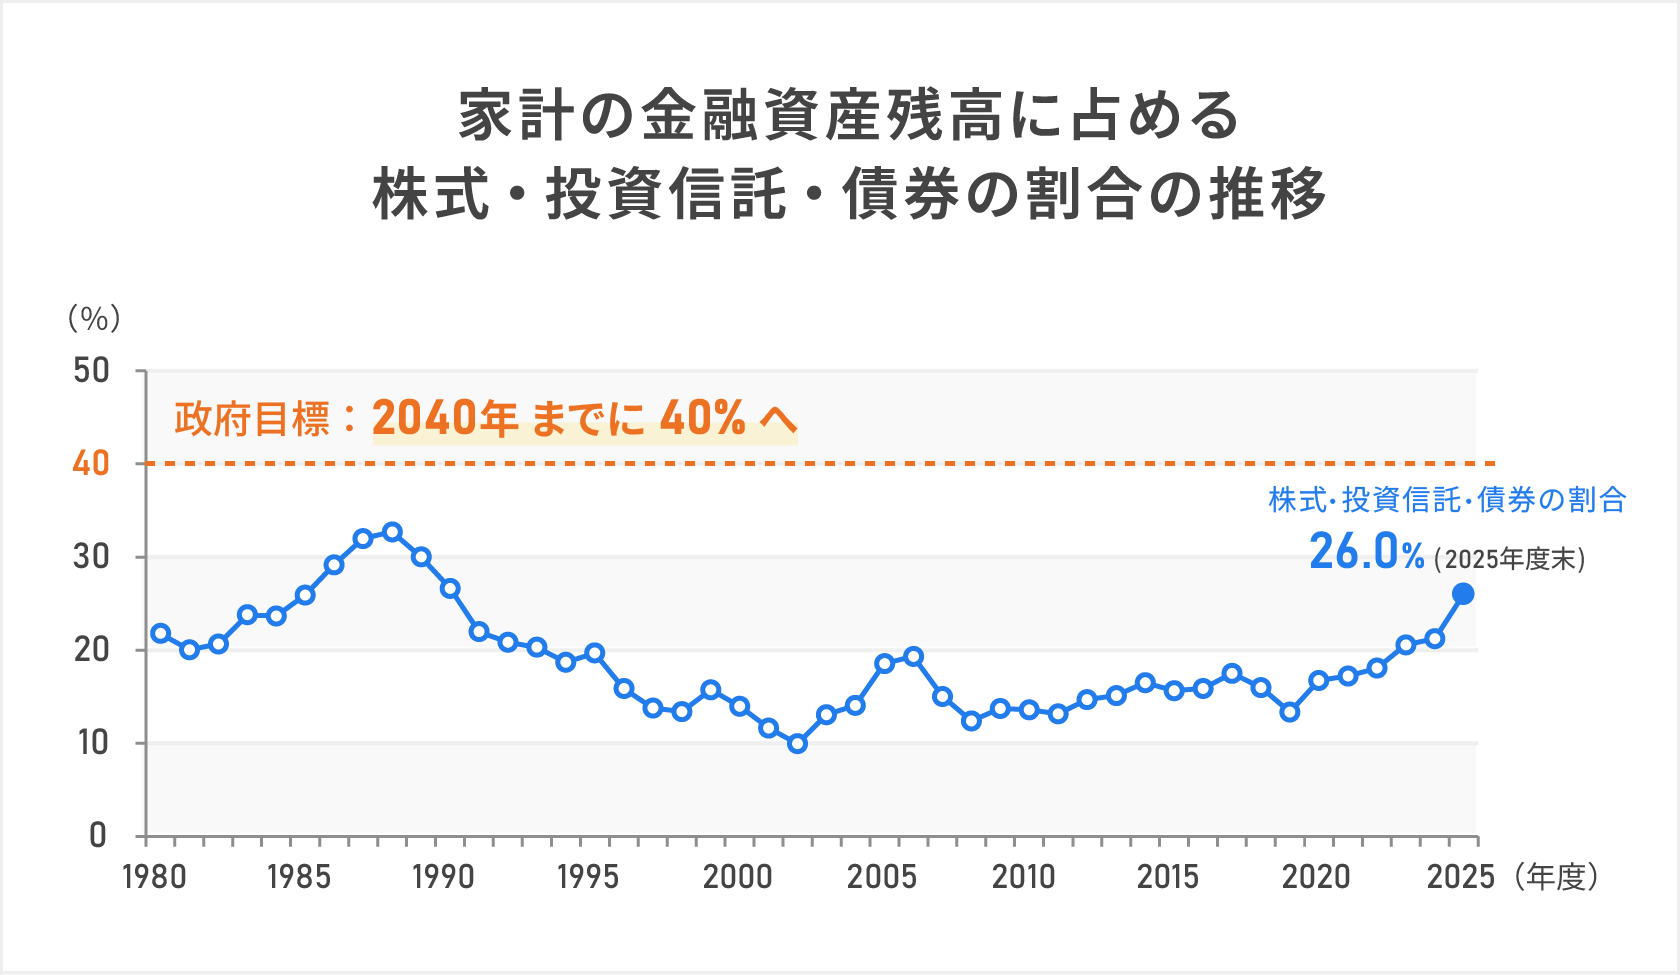
政府は2026年7月21日に公表した「日本成長戦略」において、2040年までに、家計金融資産残高に占める「株式・投資信託・債券」の比率を4割に高める目標を掲げました。
最近の統計からは、こうした流れを背景に、家計の資産構成そのものが変化していることが分かります。
家計金融資産は過去最高、資産構成にも変化
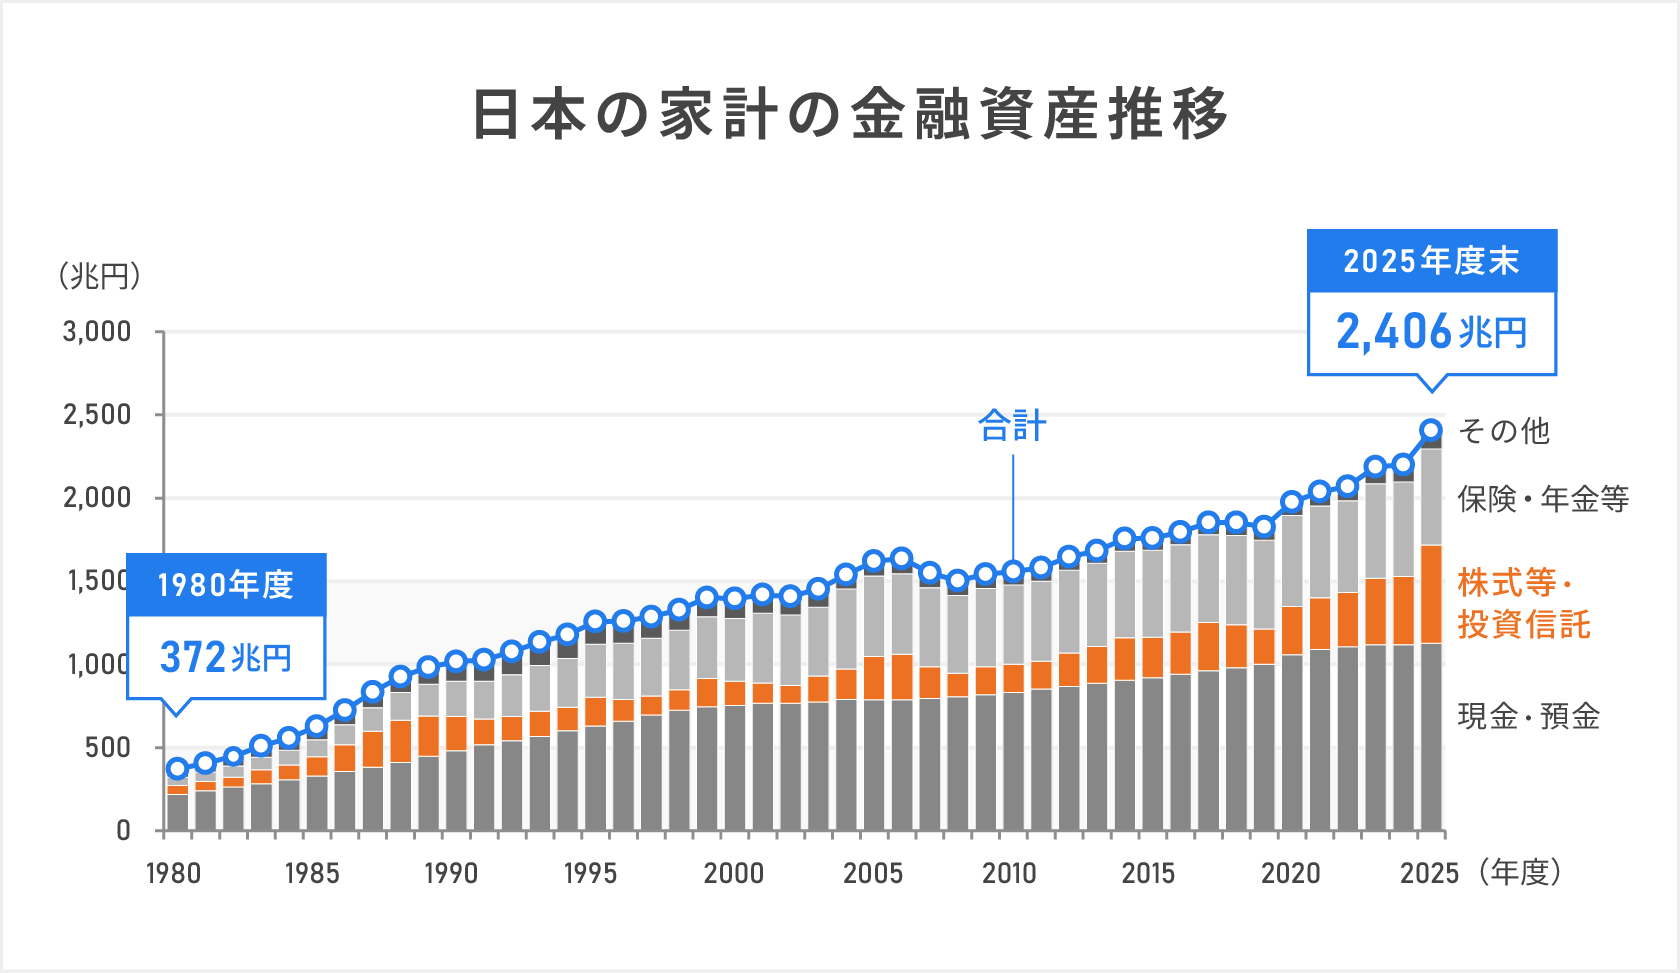
日本銀行の統計によると、2025年度末時点の家計の金融資産は約2,406兆円と、過去最高になりました。株式等・投資信託の残高も増えています。
注:2025年度末時点。
出所:日本銀行「資金循環統計」より野村證券投資情報部作成
同統計によると、2025年度末時点で、家計が保有する株式等・投資信託の残高は590兆円となり、保険・年金等の約579兆円を上回りました。株価の上昇や円安による評価額の増加に加え、新NISAなどを通じた資金流入も、残高を押し上げた要因と考えられます。
一方で、家計の資産構成を見ると、現金・預金は依然として大きな割合を占めています。2025年度末時点では、家計金融資産の約半分が現金・預金です。株式等・投資信託に債券を加えた割合でも26.0%にとどまり、政府が掲げる40%の目標水準とはまだ差があります。
注:26.0%には債券を含みます。株式等・投資信託のみを示す数値とは集計対象が異なります。
出所:日本銀行「資金循環統計」、各種報道より野村證券投資情報部作成
45年で、家計の資産構成も変化
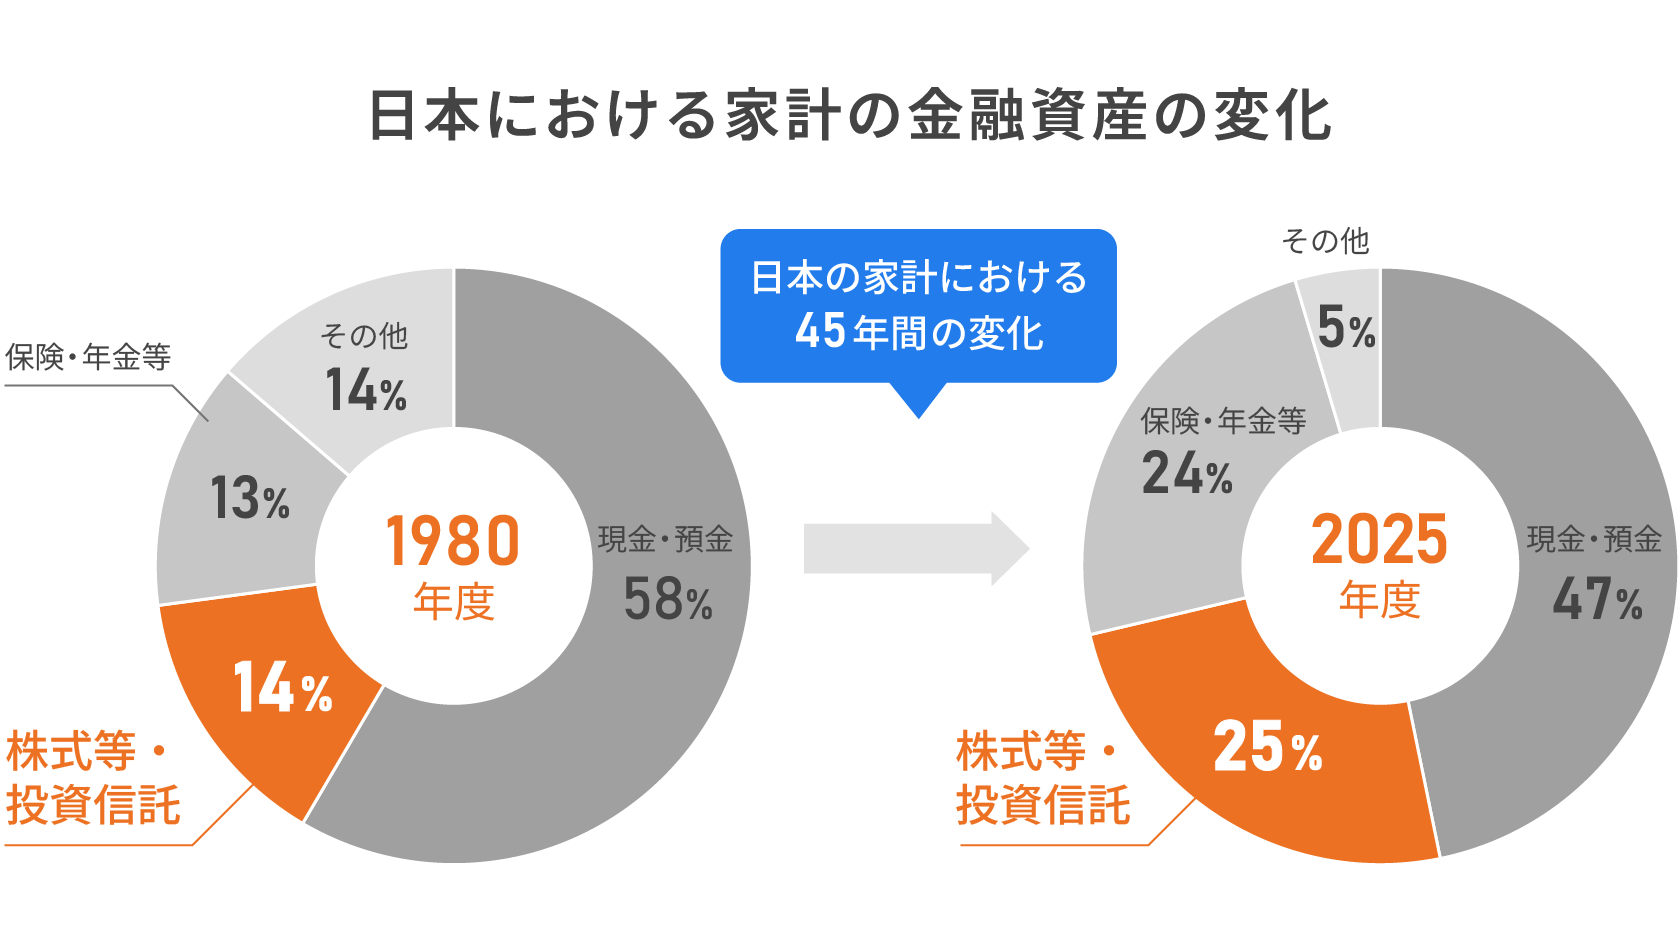
日本の家計金融資産の構成を1980年度と2025年度で比べると、現金・預金の割合は低下しています。
1980年度には、家計金融資産の58%が現金・預金でした。一方、株式等・投資信託の割合は14%でした。
2025年度末では、現金・預金は47%、株式等・投資信託は25%となっています。45年の間に、現金・預金が金融資産に占める割合は低下する一方、株式等・投資信託の割合は上昇しています。家計金融資産の構成は、預貯金中心の状態から、株式等・投資信託などを組み合わせる形へと変化してきたことが分かります。
注:2025年度末時点。構成比は四捨五入の関係で合計が100%にならない場合があります。
出所:日本銀行「資金循環統計」より野村證券投資情報部作成
「4割」は、自分の資産を考えるきっかけに
政府が示す「4割」は、日本全体の家計金融資産に関する目標です。家計の状況や将来の予定は人それぞれ異なるため、政府の目標に合わせて投資の割合を決める必要はありません。
たとえば、近い将来に使う予定のあるお金が多い人は、値動きの大きい資産を少なめにしておく方が安心できる場合があります。一方、当面使う予定がなく、将来に向けて準備するお金が中心であれば、預貯金以外の資産を組み合わせることを考えてもよいでしょう。
また、すでに株式等・投資信託・債券を4割以上保有している方も、政府の目標に合わせて投資比率を下げる必要はありません。次の点を確認し、現在の割合がライフプランに合っているのであれば、その状態を維持することも一つの考え方です。
- 生活費や予備資金が確保されている
- 近く使う予定のお金を投資に回していない
- 投資の目的や期間を理解している
- 値下がりしても生活に無理が生じない
- 資産が特定の国や業種に偏っていない
預貯金を中心に資産を持っている方も、物価上昇や将来の支出を踏まえ、預貯金と投資をどのように組み合わせるかを考えることで、自分に合った資産の持ち方が見えてきます。
大切なのは、政府の目標に合わせることではなく、ご自身の目的やライフプランに合った資産配分を考えることです。
まずは、資産の「割合」より「役割」を見る
資産を考えるとき、「何割を投資しているか」だけで判断するのではなく、それぞれのお金が「どのような役割を持っているか」が大切です。
まずは、次のようにお金の役割を整理してみましょう。
- 生活を守るためのお金
- 近い将来に使う予定のお金
- 将来に向けて準備するお金
- 使う時期がまだ決まっていないお金
それぞれのお金について、
- いつ使う予定か
- 値下がりしても問題ないか
- 預貯金と投資のどちらが合っているか
を確認すると、自分に合った置き場所が見えやすくなります。
たとえば、生活費や近いうちに使う予定のお金は、必要なときにすぐ使えることが大切です。一方、当面使う予定がなく、将来に向けて準備するお金は、預貯金だけでなく、投資を組み合わせることも選択肢になります。
「4割」という数字に合わせるのではなく、お金の役割に合わせて置き場所を考えることが、自分に合った資産配分につながります。
まとめ
「貯蓄から投資へ」という流れは、家計のお金の置き場所を考えるきっかけになります。最近では、株式等・投資信託の残高が保険・年金等を上回るなど、家計の資産構成にも変化が表れています。
大切なのは、物価上昇や将来の支出を踏まえ、自分の目的やライフプランに合った資産の持ち方を考えることです。
投資をしていない方は、預貯金だけで備えるのか、投資も組み合わせるのかを考えてみましょう。すでに投資をしている方は、今の配分が自分に合っているかを確認してみてください。判断に迷う場合は、資産全体を整理し、考え方を確認してみることも一つの方法です。
編集協力:野村證券株式会社 投資情報部 寺田 絢子
編集/文責:野村ホールディングス株式会社 ファイナンシャル・ウェルビーイング部
記事公開日:2026年9月30日
関連記事


