「ふるさと納税」制度とは


ふるさと納税制度は、地域の特産品を受け取れる制度として広く知られています。一方で、「利用すれば税金が安くなる」「2,000円で返礼品を買える」と理解している人も少なくありません。ふるさと納税は返礼品を購入する制度ではなく、応援したい自治体に寄付をする制度です。2,000円は、控除上限額の範囲内で寄付を行い、所定の手続きをした場合の年間の実質的な自己負担額です。税金が単純に安くなる制度ではなく、寄付金の一部について、所得税や住民税から控除を受けられる仕組みです。
本コラムでは、制度を上手に活用するために、2026年10月から改正された点も踏まえ、ふるさと納税制度の仕組みと手続きについて解説します。
2026年10月からの改正点
2026年10月から、ふるさと納税の対象となる自治体や返礼品に関する指定基準が改正されました。自治体の区域内で生産・加工されたといえる返礼品の基準や、キャラクターグッズなど広報目的の返礼品に関する条件が、より厳しくなる可能性があります。また、広告宣伝費など、寄付募集にかかる費用の内訳が公表されます。利用者が行う税控除の手続きが大きく変わるわけではありませんが、返礼品の内容やポータルサイトでの掲載状況が変わる可能性があります。
なお、2025年10月から、ふるさと納税の寄付に伴いポータルサイト事業者等が独自に付与するポイントは禁止されています。制度改正を受けて、本来の意義である「地域を応援し、寄付金が地域の役に立つこと」を意識する方の割合が増加しているという調査結果も公表されています。
出所:さとふる「ふるさと納税の利用実態に関するアンケート調査結果」(2026年6月4日公表)
ふるさと納税とは
ふるさと納税は、応援したい都道府県や市区町村に寄付を行う制度で、多くの人に利用されています。寄付先は出身地に限らず、全国から選べます。多くの自治体では、地域の特産品や宿泊券、体験サービスなどを返礼品として用意しています。ただし、住民票がある自治体に寄付した場合は、返礼品の対象外です。
出所:総務省「ふるさと納税に関する現況調査結果(令和8年度実施)」より野村ホールディングス作成
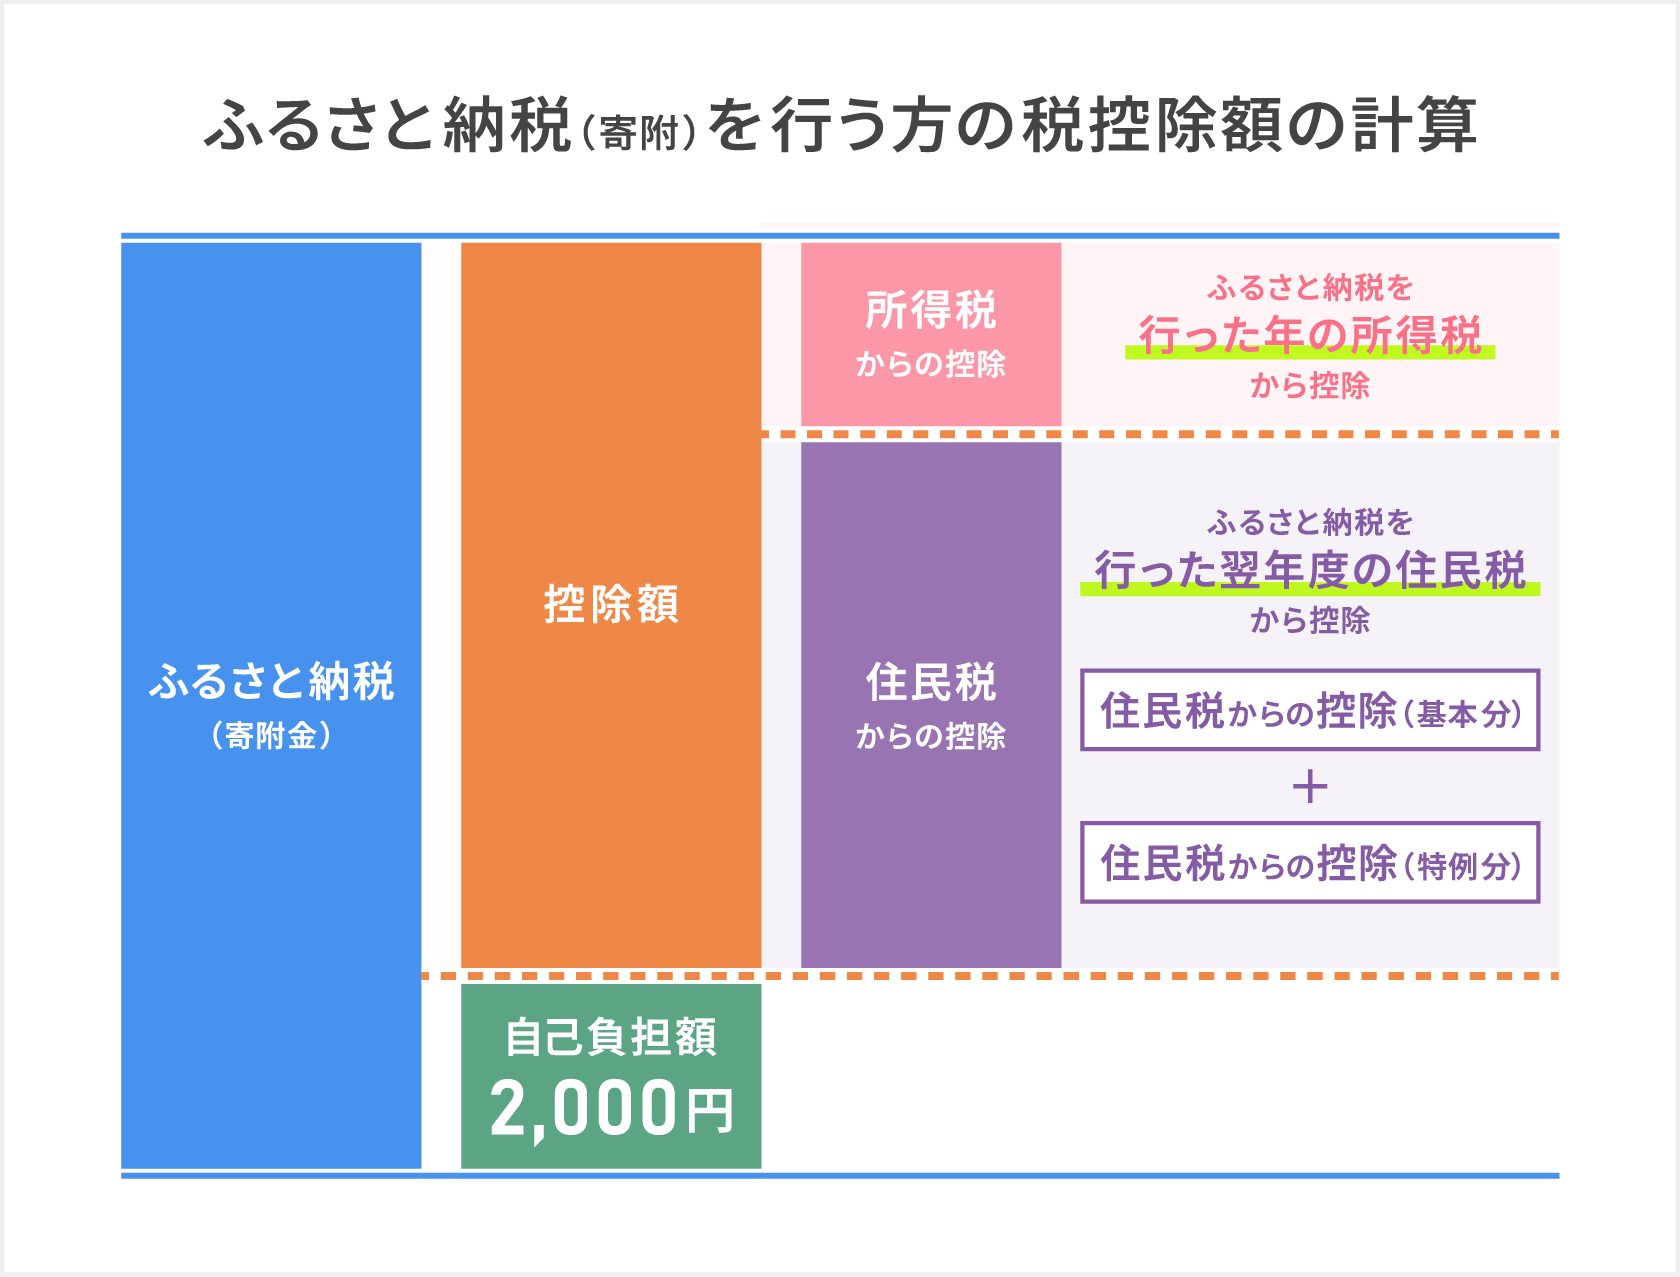
ふるさと納税による税金控除は、「所得控除」と「税額控除」の組み合わせで成り立っています。
- ①所得税分
- 寄付額から2,000円注を除いた金額が、ふるさと納税を行った年の所得から控除されます。ただし総所得金額等の40%が上限です。実際の所得税の軽減額は、所得税率などに応じて異なります。
- ②住民税分
- 寄付額から2,000円を除いた金額の10%が、ふるさと納税を行った翌年度の住民税から控除されます。ただし総所得金額等の30%が上限です。
- ③住民税の特例分
- 寄付額から2,000円を除いた金額のうち、上記①②で控除しきれなかった残りの金額が、ふるさと納税を行った翌年度の住民税から追加で控除されます。ただし住民税の所得割額の20%が上限です。
注:控除上限額以内で寄付した場合の年間合計。寄付1回ごと、または自治体ごとに2,000円の自己負担が発生するわけではありません
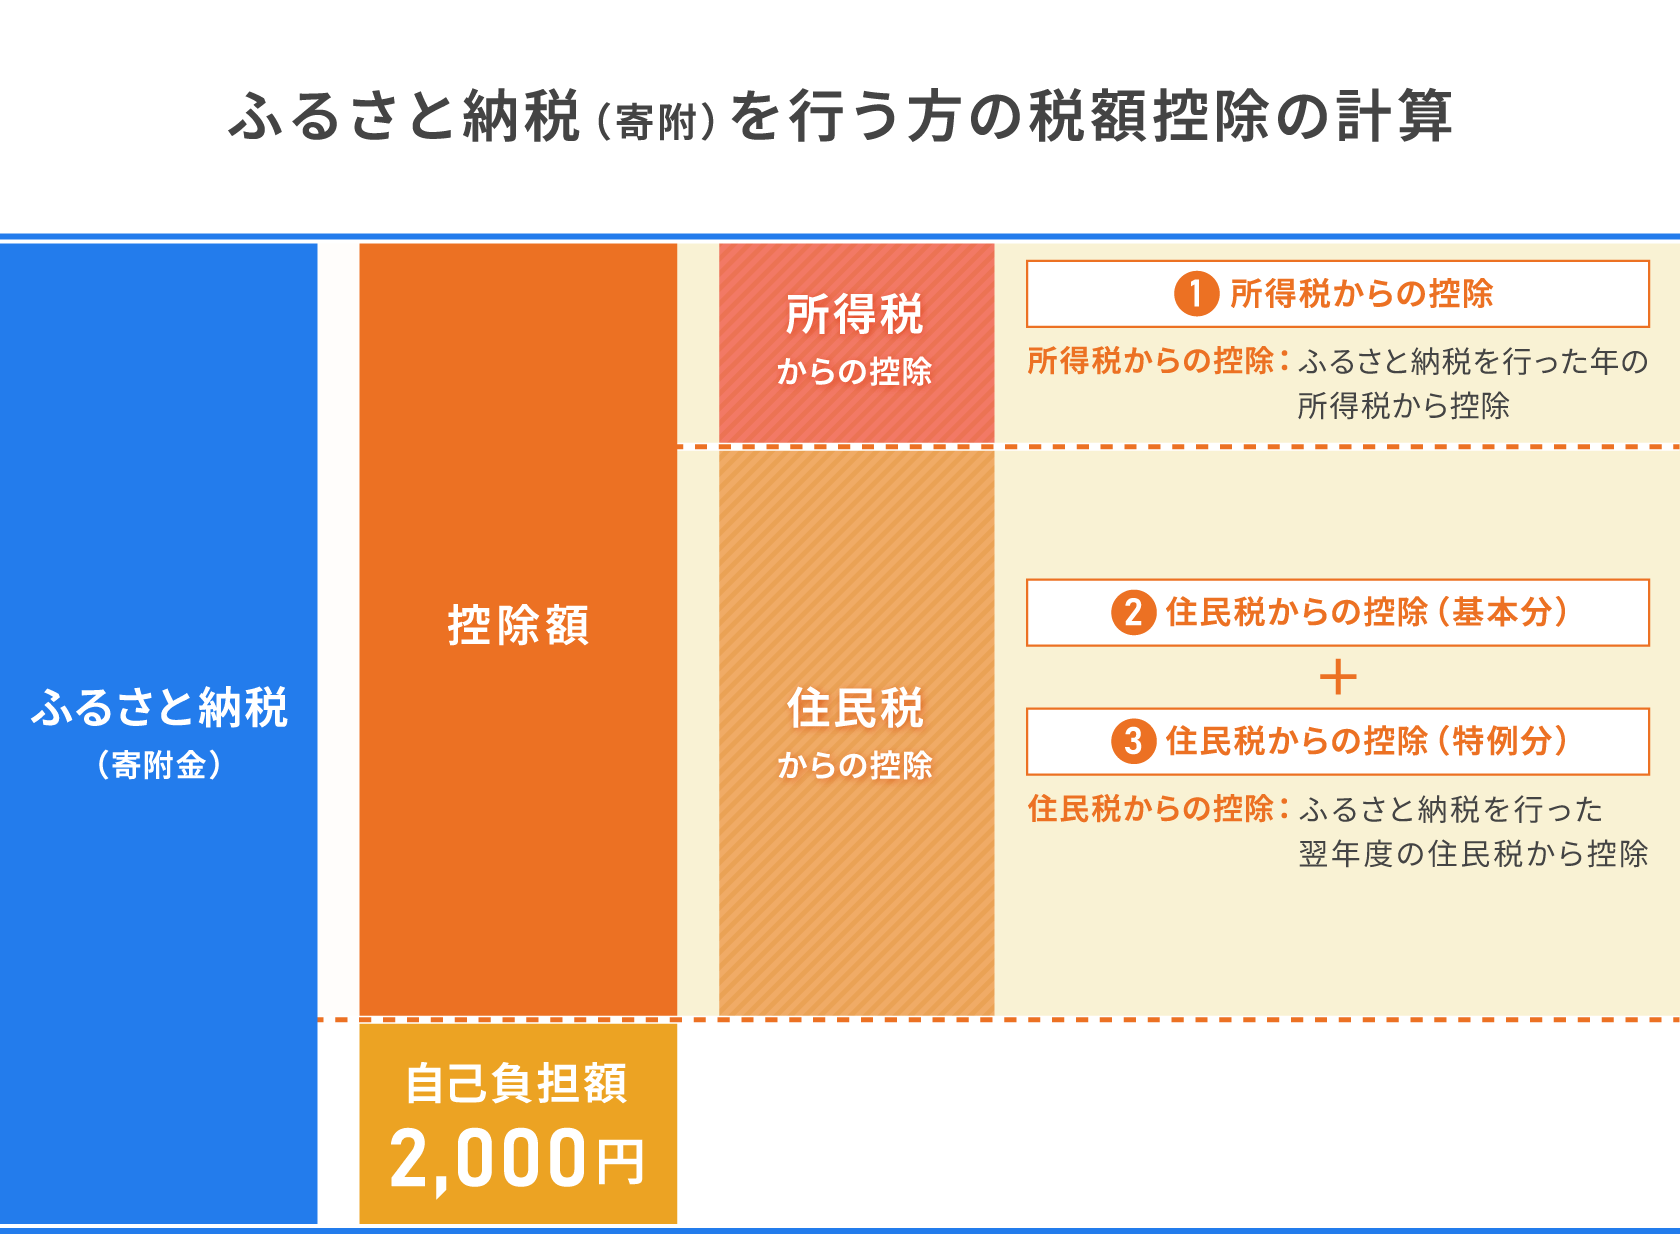
出所:総務省 ふるさと納税ポータルサイト『控除額の計算』より野村ホールディングス作成
控除金額には上限があり、一般的に所得が高いほど控除上限額も高くなる傾向がありますが、家族構成や社会保険料控除、住宅ローン控除などの各種控除によって異なります。なお、上限を超えた寄付分は控除されず、自己負担となるため注意が必要です。年末の賞与などで年収が変動する人は、控除上限額の見込み額に余裕を持たせると安心です。
ご自身の控除上限額を知りたい方は、ふるさと納税サイトのシミュレーションを活用する方法もあります。ただし、シミュレーションによる金額はあくまで目安で正確な上限額を保証するものではありません。
また、年内の寄付金として扱われるためには、原則12月31日までに自治体への寄付が完了している必要があります。支払方法によって締切りが異なる場合があるため、各自治体や利用サイトで確認してください。
ふるさと納税の手続き~ワンストップ特例制度と確定申告~
ふるさと納税を行った場合、寄付金控除を受けるには、「ワンストップ特例制度」または「確定申告」のいずれかの手続きが必要です。
1)ワンストップ特例制度
- 寄付先が5自治体以内の場合に利用可能(同じ自治体に複数回寄付する場合は、寄付先の数としては1自治体と数えます)
- ふるさと納税先の自治体に、翌年1月10日必着で申請書を提出
- 原則として、寄付を行う都度、申請書の提出が必要
- 申請書は各ふるさと納税サイトや自治体からダウンロード可能(郵送の場合、必着条件やオンライン申請の締切りは、寄付先自治体に確認が必要)
主に、確定申告が不要な会社員など給与所得者の方は、ワンストップ特例制度を利用すると、確定申告を行わずに控除の手続きができます。また、一部の自治体においては、マイナンバーカードを利用したワンストップ特例のオンライン申請が可能です。
2)確定申告が必要な場合
- 寄付先が6自治体以上の場合
- 給与所得以外の所得があるなど、確定申告が必要な事由がある場合
- 医療費控除、副業収入、住宅ローン控除(初年度のみ)などで確定申告を行う場合
- 各自治体から発行される「寄付金受領証明書」を保管し、翌年の法定申告期限(原則として3月15日)までに確定申告を行います。なお、ワンストップ特例制度の申請をしていても、その後に医療費控除などで確定申告を行う場合は、ワンストップ特例の申請は無効となります。この場合は、ふるさと納税分も含めて、全ての寄付について確定申告を行う必要があります。
ワンストップ特例制度の適用可否については、国税庁ウェブサイトなどで確認ができます
まとめ
ふるさと納税は、応援したい自治体に寄付することで全国の名産品やサービスを楽しみながら、寄付金控除を受けられる制度です。控除上限額や必要な手続きをあらかじめ確認すれば、無理のない範囲で地域を応援できます。返礼品だけでなく、「どの地域を応援したいか」「寄付金がどのように活用されるか」に目を向けてみると、ふるさと納税がより豊かで納得感のある選択になるでしょう。ご自身の状況に応じて、前向きに活用を検討してみてはいかがでしょうか。
編集/文責:野村ホールディングス株式会社 ファイナンシャル・ウェルビーイング部
更新公開日:2026年10月23日
初回公開日:2025年8月29日
関連記事