2026.10.07 NEW
インフレ時に活用したい証券担保ローン 相場下落時のシミュレーション公開

撮影/タナカヨシトモ(人物)
インフレ時代には大切な資産を守り、育てるために、現預金だけでなく、株式や投資信託などで運用することが重要になります。では、運用中に資金ニーズが発生した時にはどうするのか。その場合、売却せずに資金調達ができる「証券担保ローン」も選択肢の1つとなります。証券担保ローンを活用した場合の資産評価額推移のシミュレーションを用いて、野村信託銀行ウェルスマネジメント・サービス部の田中麻友が分かりやすく解説します。
インフレ時代に証券担保ローンを使う意義とは
- インフレをきっかけに、資産運用を始めた方も多いと思います。一方、急な出費に備えて一定の現預金を確保しておきたいというニーズもあると思います。インフレ対策として、証券担保ローンにはどのような役割が期待できるでしょうか。
-
インフレでは、現金の実質的な価値が目減りしやすい一方で、商品やサービスへの価格転嫁が進むことで利益が増え、株価が上がりやすくなる企業もあります。同時に現金だけでなく、借金の実質的な価値も目減りします。そのため、資金ニーズが発生した時には、今後、価格上昇の見込みのある有価証券を売らずに、担保として活用することで資金を調達できれば、運用資産の値上がり益を得られる可能性があります。
近年の株高局面で日本株ファンドを担保に資金調達をした場合のシミュレーション
- しかし、有価証券を担保に入れてローンを利用するのなら、利息も払わないといけませんよね。相場上昇時の損益のイメージはどうなるでしょうか。
-
では、参考として、近年の日本株の上昇局面を用いて、証券担保ローンのシミュレーションをしてみましょう。ここでは、市場全体の値動きを反映させるため、日本株の指数に投資したという前提で試算しています。
2020年8月末に「TOPIX(東証株価指数、配当込み)」に連動する架空の投資信託(以下、TOPIX連動ファンド)1,500万円分を購入し、約1年半後に500万円の資金ニーズが生じたため、2022年2月末~2025年1月末の約3年間、保有しているTOPIX連動ファンドを担保に借入を行ったケースを想定します。借入終了後も運用を継続したものとし、試算期間は2026年7月末までの約6年間です。金利は当時の水準ではなく、現在、野村信託銀行が提供している「野村Webローン」の金利水準に相当する年2.4%とします(2026年9月15日時点)。
この約6年間で、TOPIX配当込み指数の水準は2.9倍になりましたが、このような条件でシミュレーションを行うと、どのような結果になったでしょうか。
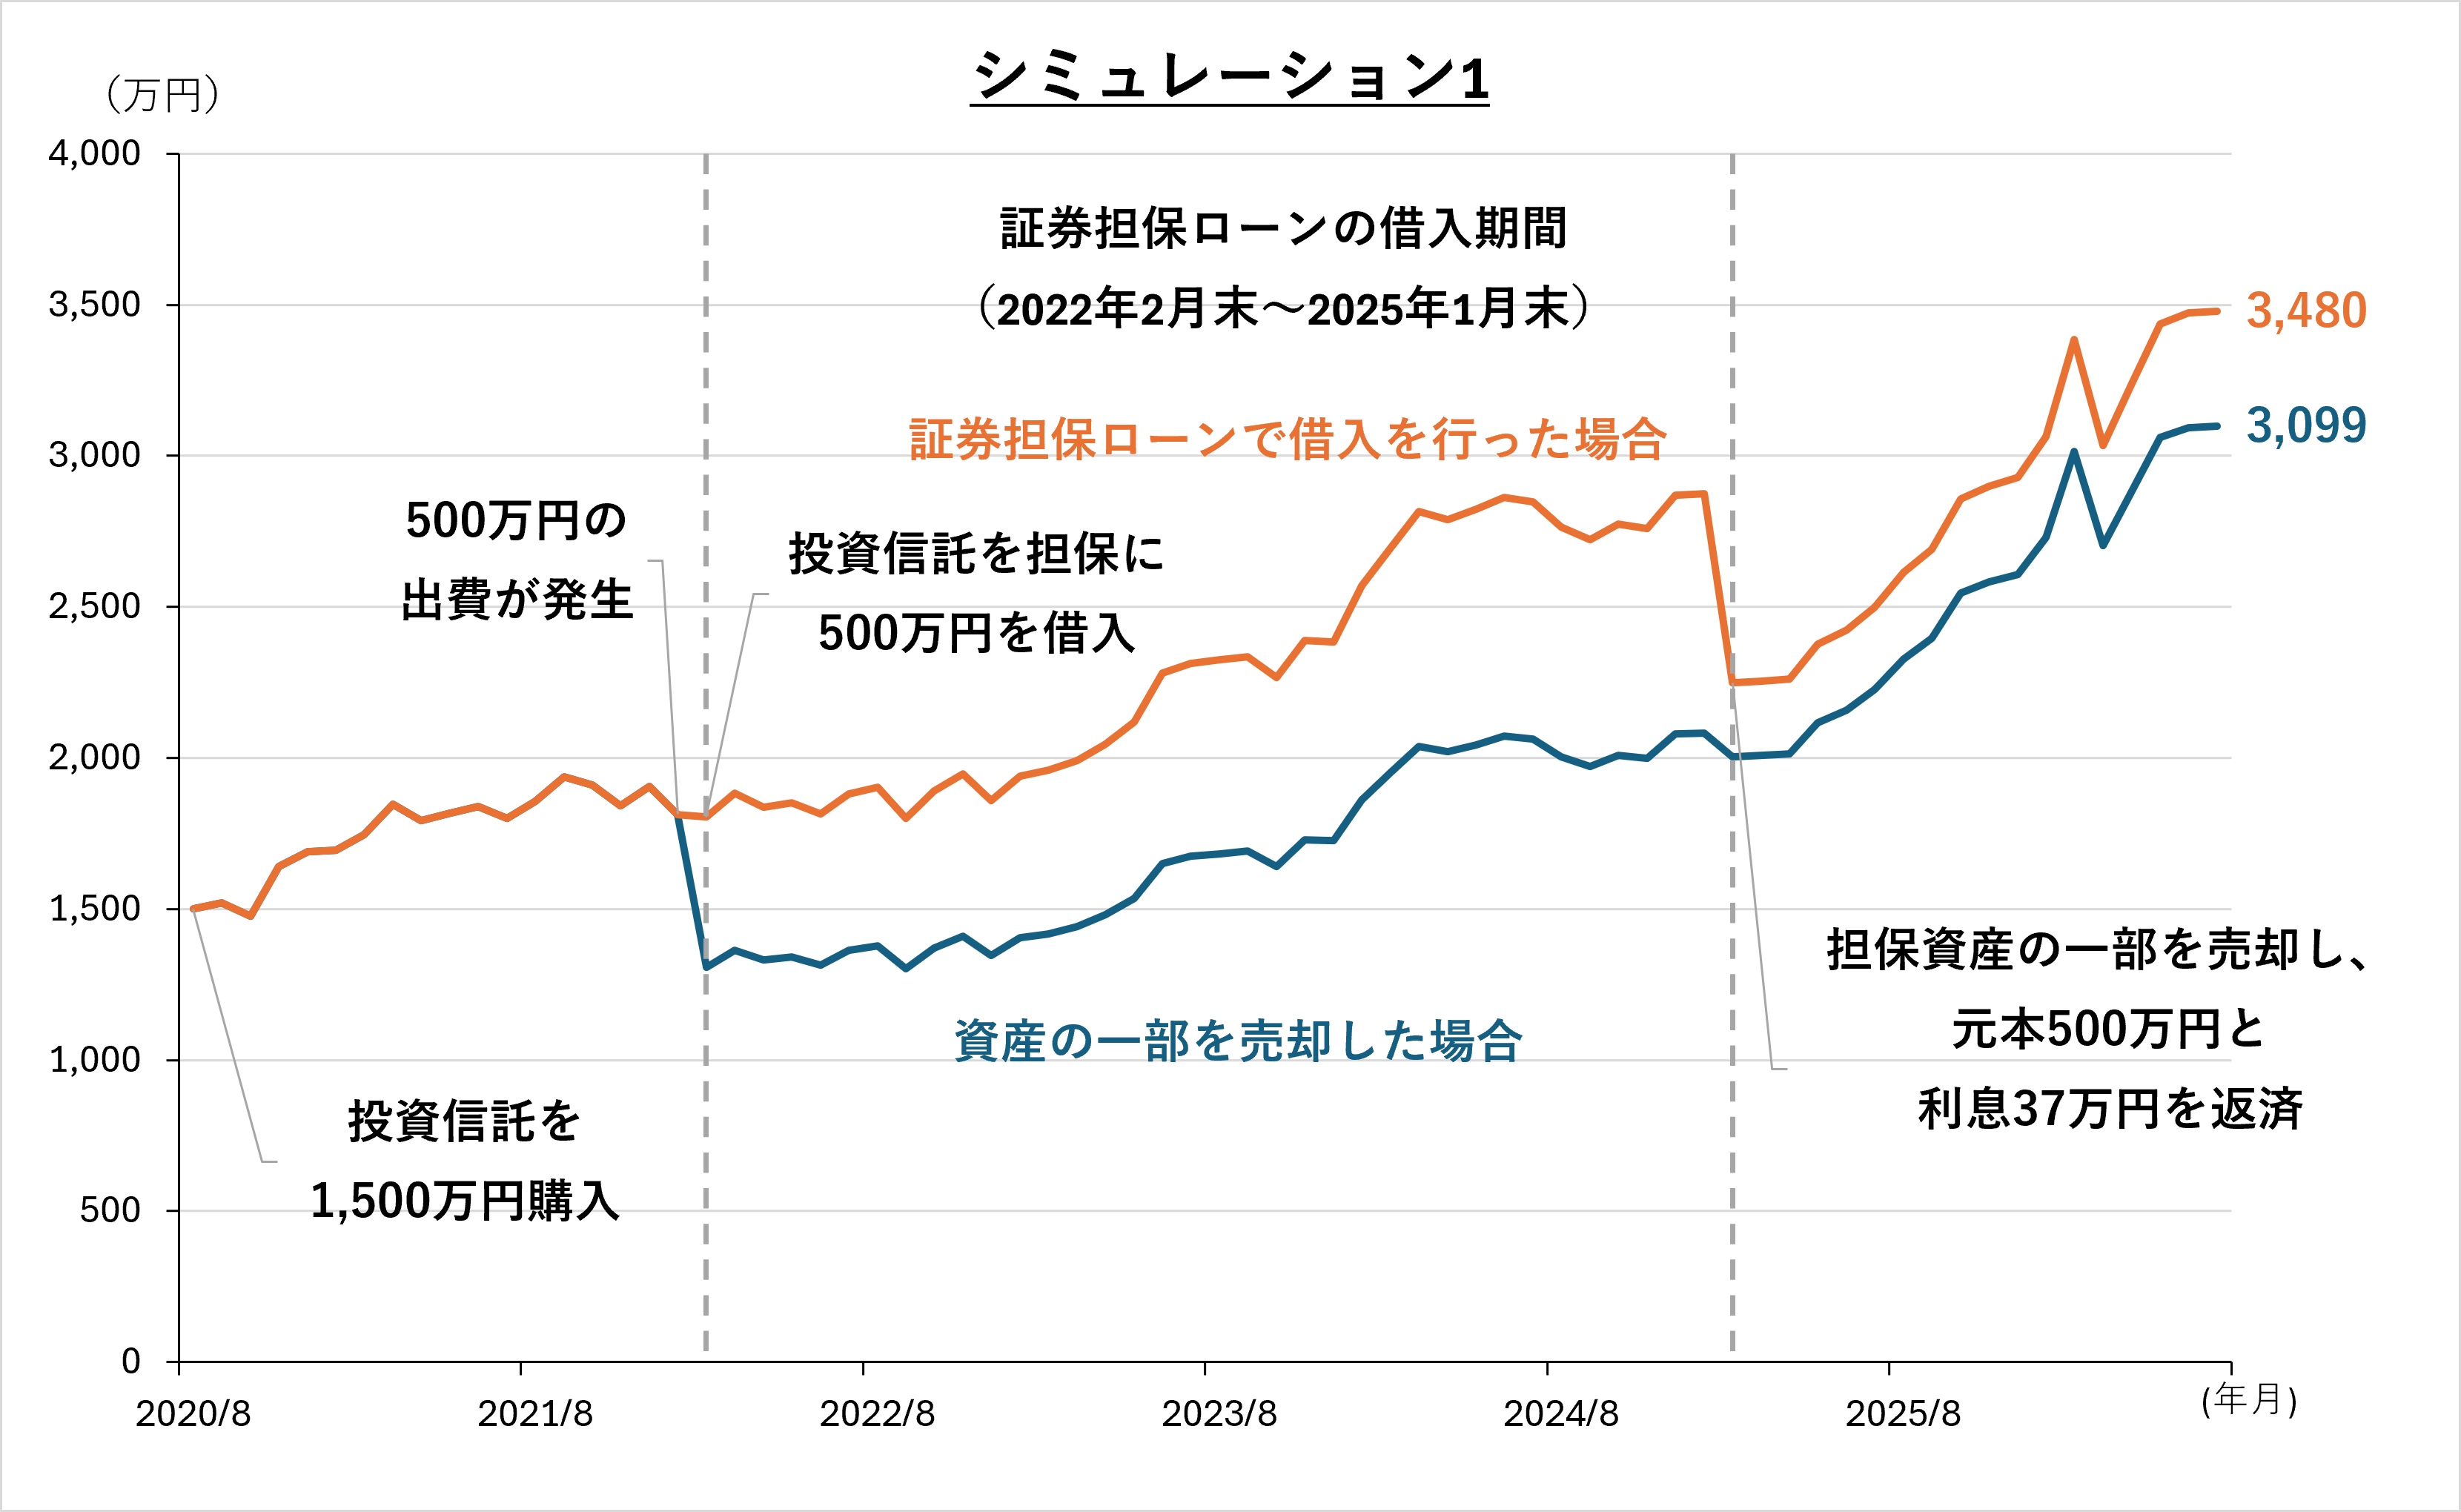
(注1)データは月次で、2020年8月末~2026年7月末の間、TOPIX連動ファンド1,500万円分を購入した後、証券担保ローンで500万円の借入を行った場合、および同様の設定で借入をせずにTOPIX連動ファンド500万円分を売却した場合の試算です。
(注2)証券担保ローンの借入期間は2022年2月末~2025年1月末。期間中の証券担保ローンの借入金利が年2.4%で、利息は6か月ごとに元本に加算しています。
(注3)証券担保ローンの金利水準は金融機関によって異なります。野村信託銀行の証券担保ローン「野村Webローン」の最新の適用金利はこちらでご確認ください。
(注4)購入時手数料、信託報酬、税金等は考慮していません。
(出所)QUICKより野村信託銀行作成
-
シミュレーション1では、返済時において、担保に設定した投資信託の一部を売却しますと、オレンジの線で示した通り、借入元本500万円と利息37万円を返済した後の最終的な評価額は、3,480万円となりました(2026年7月末時点)。証券担保ローンを使わず、投資信託500万円相当を売却した場合(青線)の最終評価額と比べると、その差額は+380万円となります。どちらの場合も投資元本(1,500万円)を上回るパフォーマンスではありますが、相場上昇局面では、投資信託を売却するよりも、投資信託を担保として資金を調達し、保有を継続するほうが、最終的な資産額は大きくなる可能性が高いと考えられます。
ただ、借入期間中に金利が上昇する可能性等もありますので、たとえ、まったく同じ相場上昇局面だったとしても、このシミュレーションのようになるとは限らない点には留意が必要です。
証券担保ローンで資金を借りた後、リーマンショックが起きた場合のシミュレーション
- 相場上昇局面で、証券担保ローンを使う意義はわかりました。証券担保ローンを利用する際のリスクとしては、どのような点に注意すれば良いでしょうか。
-
やはり相場の下落局面では注意が必要です。証券担保ローンは、相場の下落によって担保に設定した株式や投資信託などの価値も減少するため、追加担保や強制売却のリスクが高まります。
一般に、金融機関はそれぞれ強制売却の基準(ロスカット基準)を設けていますから、相場上昇局面が続くと想定し、最初から借入可能額の上限まで借り入れてしまうと、3割程度の下落で追加担保の差し入れや一部返済が求められることもあり得ます。借入枠に対して、余裕を持って利用されることをお勧めします。
- 強制売却の基準を下回ってしまうリスクは回避したいですが、借入可能額に対してどの程度借り入れるのが適切なのか、目安はありますか。
-
それでは、2008年9月のリーマンショックに端を発した株式市場の下落局面においての証券担保ローンのシミュレーションを考えてみましょう。
リーマンショックが起きる前の2007年1月末に、先ほどと同様に架空の投資信託、TOPIX連動ファンド1,500万円分を購入したケースを想定します。証券担保ローンの借入期間は、2008年7月末から2011年6月末の約3年間です。借入終了後も運用を継続するものとし、試算期間は2012年12月末までの約6年間です。その他の試算前提は先ほどと同じです。
2008年7月末に証券担保ローンで借入を行った後、同年9月にリーマンショックが発生し、TOPIX連動ファンドの価格は大きく下落しました。2009年2月末に株価は期間中の底値を付けましたが、その後もさえない展開が続きました。
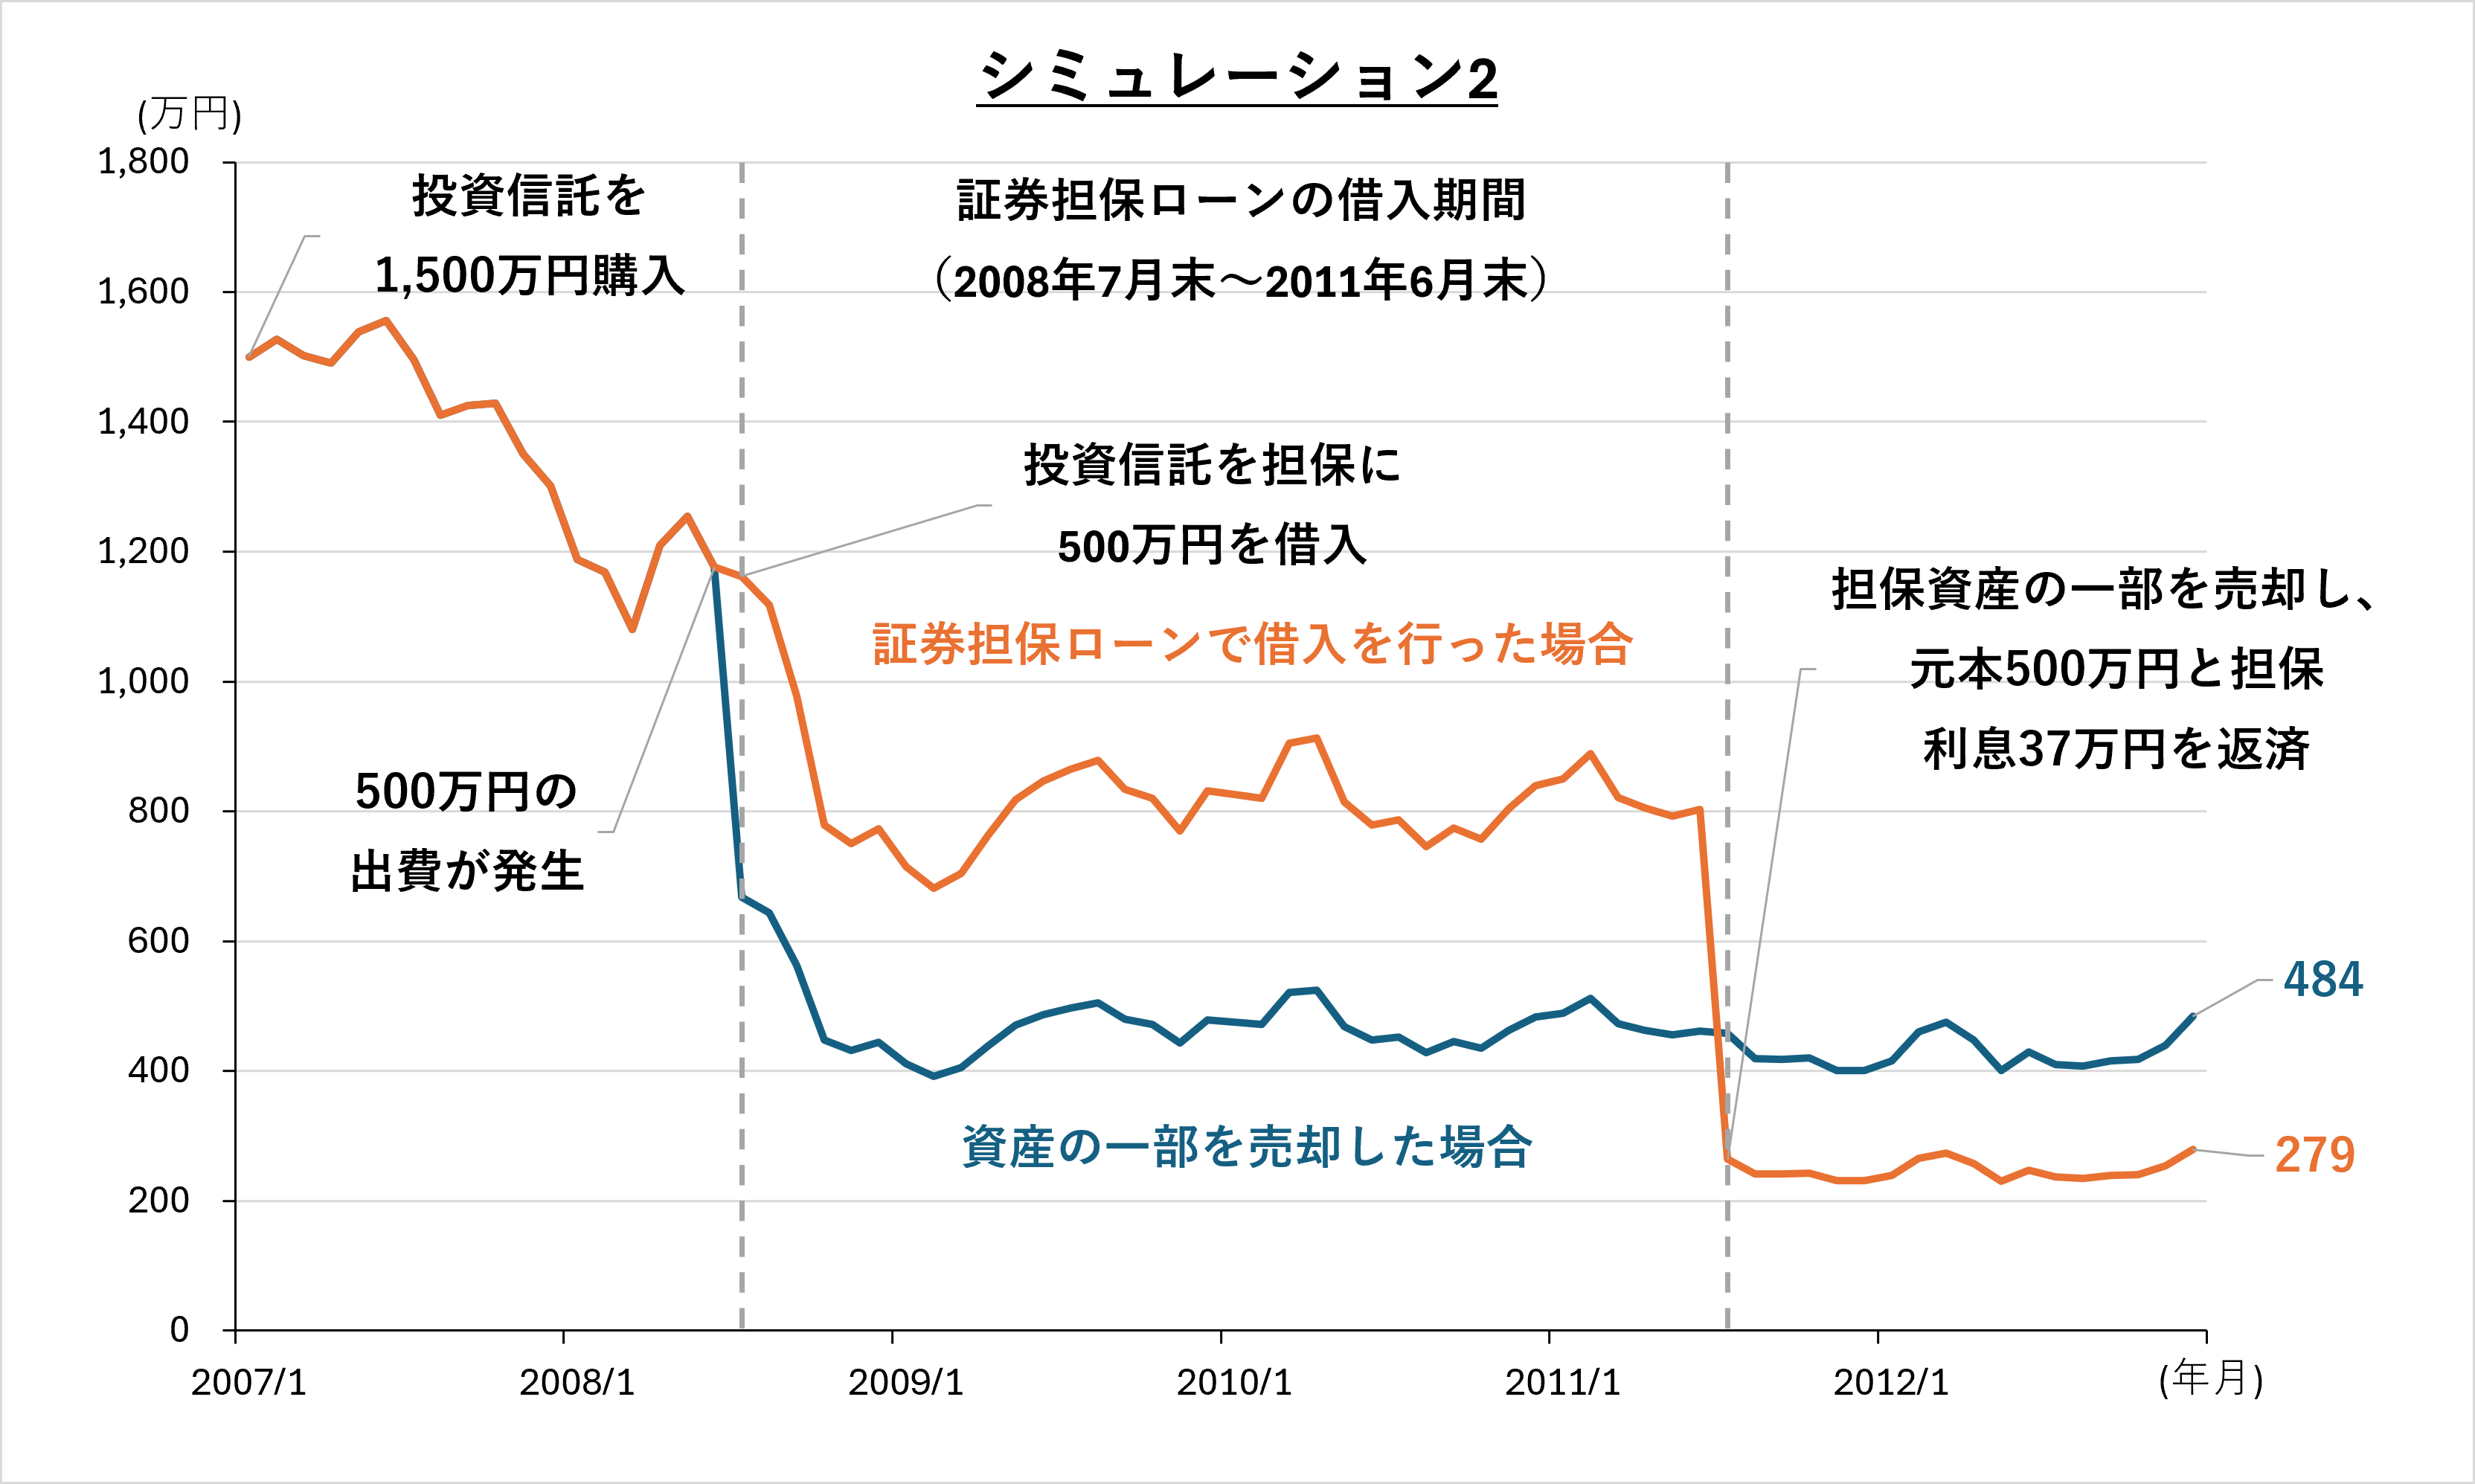
(注1)データは月次で、2007年1月末~2012年12月末の間、TOPIX連動ファンド1,500万円分を購入した後、証券担保ローンで500万円の借入を行った場合、および同様の設定で借入をせずにTOPIX連動ファンド500万円分を売却した場合の試算です。
(注2)証券担保ローンの借入期間は2008年7月末~2011年6月末。期間中の証券担保ローンの借入金利が年2.4%で、利息は6か月ごとに元本に加算しています。
(注3)証券担保ローンの金利水準は金融機関によって異なります。野村信託銀行の証券担保ローン「野村Webローン」の最新の適用金利はこちらでご確認ください。
(注4)購入時手数料、信託報酬、税金等は考慮していません。
(出所)QUICKより野村信託銀行作成
-
シミュレーションの結果、返済時において、担保に設定した投資信託の一部を売却しますと、借入元本500万円と利息37万円を返済した後の最終的な評価額は279万円(2012年12月末時点)となりました。証券担保ローンを使わず、投資信託500万円相当を売却した場合(青線)の最終評価額(484万円)と比べると、その差額は-205万円となります。相場の下落局面では、担保価値の下落と金利負担が同時に発生するため、借り入れせずに資産の一部を売却したケースと比べると、マイナス幅が大きくなるということがわかりました。
- この相場下落局面でのシミュレーションでは、強制売却の基準を下回った場面もあったのでしょうか。
-
野村Webローンでは、担保充足率(担保評価額÷借入残高×100)が70%を下回る場合、追加担保の差し入れや担保有価証券の売却など、追加的な対応が必要となる可能性があります。担保評価額(借入可能額)は、有価証券の時価に、有価証券の種類に応じて設定されている担保掛目を掛けて計算します。上述の相場下落局面の試算(シミュレーション2)では、リーマンショック後の2009年2月末には時価が681万円まで下落していますから、投資信託の担保掛目が60%の場合、担保評価額が408万円まで下落することになります。この場合の担保充足率は81%であり、70%を下回ってはいませんが、他のケースでは下回る可能性もあり、また個別株を担保とした場合はより値動きが激しく、下落幅が大きくなる可能性も考えられます。銘柄や借入のタイミングによっては、70%を下回る可能性は否定できず、さらに留意が必要と言えるでしょう。
このようにリーマンショック級の株価急落が起きる可能性も踏まえますと、借入可能額に対して余裕を持った担保の設定をお勧めします。実際に野村Webローンで借り入れる際には、担保充足率を140%以上に維持し、ご利用になる方が多いです。例えば、投資信託1,500万円相当を担保に借入を行う場合、担保掛目60%では最大900万円まで借りられますが、余裕をもって担保充足率140%を維持したい場合、借入金額を約642万円程度に抑えるイメージとなります。
今回は相場の上昇局面と下落局面における証券担保ローンのシミュレーションを通じて、そのメリットとデメリットを整理してきました。インフレ時代において、証券担保ローンは、株式などの資産を売らずに資金を確保できる点で、資金調達手段の選択肢になり得ます。一方で、相場下落時には、担保価値の目減りによる担保の追加差し入れや借入金の一部返済等のリスクもあるため、担保充足率を意識しながらの利用がポイントとなると思われます。
- 野村信託銀行
ウェルスマネジメント・サービス部 バンキング・マーケティング課 シニア・アソシエイト
田中麻友(たなか・まゆ) - 大学卒業後、証券会社、司法書士事務所、法律事務所での勤務を経て、2019年野村信託銀行に入社。現在はウェルスマネジメント・サービス部バンキング・マーケティング課にて、バンキングビジネスのマーケティング業務を担当。
「野村Webローン」について
<お借入に関する注意事項>
野村Webローンは、以下の4つの使途については、ご利用いただくことはできません。
1.事業性資金
2.野村證券取扱いの募集・売出し または 野村證券が引受後6か月以内に販売する株式・債券等の購入資金
3.野村證券取扱いの野村SMA・野村SMA信託・野村ファンドラップ・ラップ信託の契約資金
4.野村證券取扱いの保険商品の契約資金
※野村Webローンは、事業を行うにあたって必要な設備投資資金や運転資金等の事業性目的の資金にはご利用いただけません。ご自身が経営に関与する法人への転貸の場合も事業性資金に含まれますので、ご注意ください。
~事業性資金の例~
法人資金、開業設備資金、運転資金、研究開発資金等、個人開業資金、不動産購入、建物建築等(賃貸事業用のオフィスビル・アパート・駐車場等、カフェ店舗、雑貨店舗、ギャラリー、医院・クリニック、税理士・弁護士・司法書士事務所等)、個人事業継続・拡大のための資金、賃貸用オフィスビル・アパート追加取得/建築費用、賃貸用オフィスビル・アパートのエレベーター、レンタルスペースの修繕・リフォーム、カフェスペース等増改築、自宅兼用のクリニック施設部分の増改築、農作物の増産・収穫拡大・効率化のためのトラクター購入費用等
<ご留意事項>
ご契約にあたっては野村信託銀行所定の審査があり、お借入れいただけない場合があります。
担保有価証券等の担保評価額がご融資金の70%を下回った場合等は、野村信託銀行が担保有価証券等を売却し、売却代金を債務の返済に充当いたします。なお、不足がある場合には、お客様に直ちにご返済いただく場合があります。
資金使途等の確認のため野村信託銀行より直接ご連絡をさせていただくことがあります。
詳細は、商品概要説明書、または野村信託銀行ホームページにてご確認ください。
<お取引について>
・野村證券は、野村信託銀行の銀行代理店です。野村證券にお預けいただいている有価証券を担保に、野村信託銀行がご融資いたします。
・野村信託銀行のバンキングサービスのご利用にあたっては、野村證券のオンラインサービスのご契約が必要です。
・野村信託銀行所定の審査により、ご融資をお断りする場合がありますので、ご了承ください。
・日本国内居住の満18歳以上80歳未満の個人のお客様がお申込みいただけます。
・50万円以上5億円以下の範囲内でお借入極度額(以下「極度額」といいます)をご指定いただきます。極度額は担保有価証券の時価の変動等により、お客様の設定された額を上限として日々変動します。
・お借入額は、10万円以上5億円以下(1万円単位)です。なお、5,000万円超のお借入れには、野村信託銀行所定の銘柄の担保設定が必要です。
・野村Webローンは変動金利です。最新の金利は、インターネットバンキングの利用画面にてご確認ください。金利情勢の変化等により、予告なく金利を変更することがあります
・野村證券の口座を開設済みで野村信託銀行の口座を未開設のお客様へ
野村證券ではお客様のお取引情報等に基づき、銀行代理業務に関するご案内をさせていただく場合がございます。なお、野村信託銀行口座のご開設に際しては、野村證券および野村信託銀行との間でのお客様の情報の取扱いについて、お客様のご同意をいただく手続きをとらせていただきますので、何卒よろしくお願い申し上げます。
- 手数料等およびリスクについて
-
当社で取扱う商品等へのご投資には、各商品等に所定の手数料等(国内株式取引の場合は約定代金に対して最大1.43%(税込み)(20万円以下の場合は、2,860円(税込み))の売買手数料、投資信託の場合は銘柄ごとに設定された購入時手数料(換金時手数料)および運用管理費用(信託報酬)等の諸経費、年金保険・終身保険・養老保険の場合は商品ごとに設定された契約時・運用期間中にご負担いただく費用および一定期間内の解約時の解約控除、等)をご負担いただく場合があります。また、各商品等には価格の変動等による損失が生じるおそれがあります。信用取引、先物・オプション取引をご利用いただく場合は、所定の委託保証金または委託証拠金をいただきます。信用取引、先物・オプション取引には元本を超える損失が生じるおそれがあります。証券保管振替機構を通じて他の証券会社等へ株式等を移管する場合には、数量に応じて、移管する銘柄ごとに11,000円(税込み)を上限額として移管手数料をいただきます。有価証券や金銭のお預かりについては、料金をいただきません。商品ごとに手数料等およびリスクは異なりますので、当該商品等の契約締結前交付書面、上場有価証券等書面、目論見書、等をよくお読みください。