2026.10.09 NEW
米国国債と米国社債のリスク・リターン比較 選び方のポイントを解説 野村證券・坪川一浩

撮影/タナカヨシトモ(人物)
世界的な長期金利の上昇を背景に、米ドル建て債券への投資を検討している人もいるでしょう。米ドル建て債券のうち、米国政府が発行する米国国債と、米国企業が発行する米国社債には、どのような違いがあるのでしょうか。米ドル建て債券を選ぶ際のポイントについて、野村證券投資情報部シニア・ストラテジストの坪川一浩が解説します。
リターン(利益)の源泉が異なる債券と株式
- まず、債券と株式を比較すると、どのような特徴がありますか。
-
大きな違いの一つは、リターン(利益)の源泉です。債券のリターンは、主に利息収入と価格変動による損益から構成されます。一方、株式のリターンは、主に配当収入と株価の変動による損益に大別されます。
次の図は、2000年1月末から2026年9月末までの米国債券(国債や投資適格社債などの値動きを示す指数)と米国株式(S&P500指数)について、トータルリターンとその内訳を比較したものです。
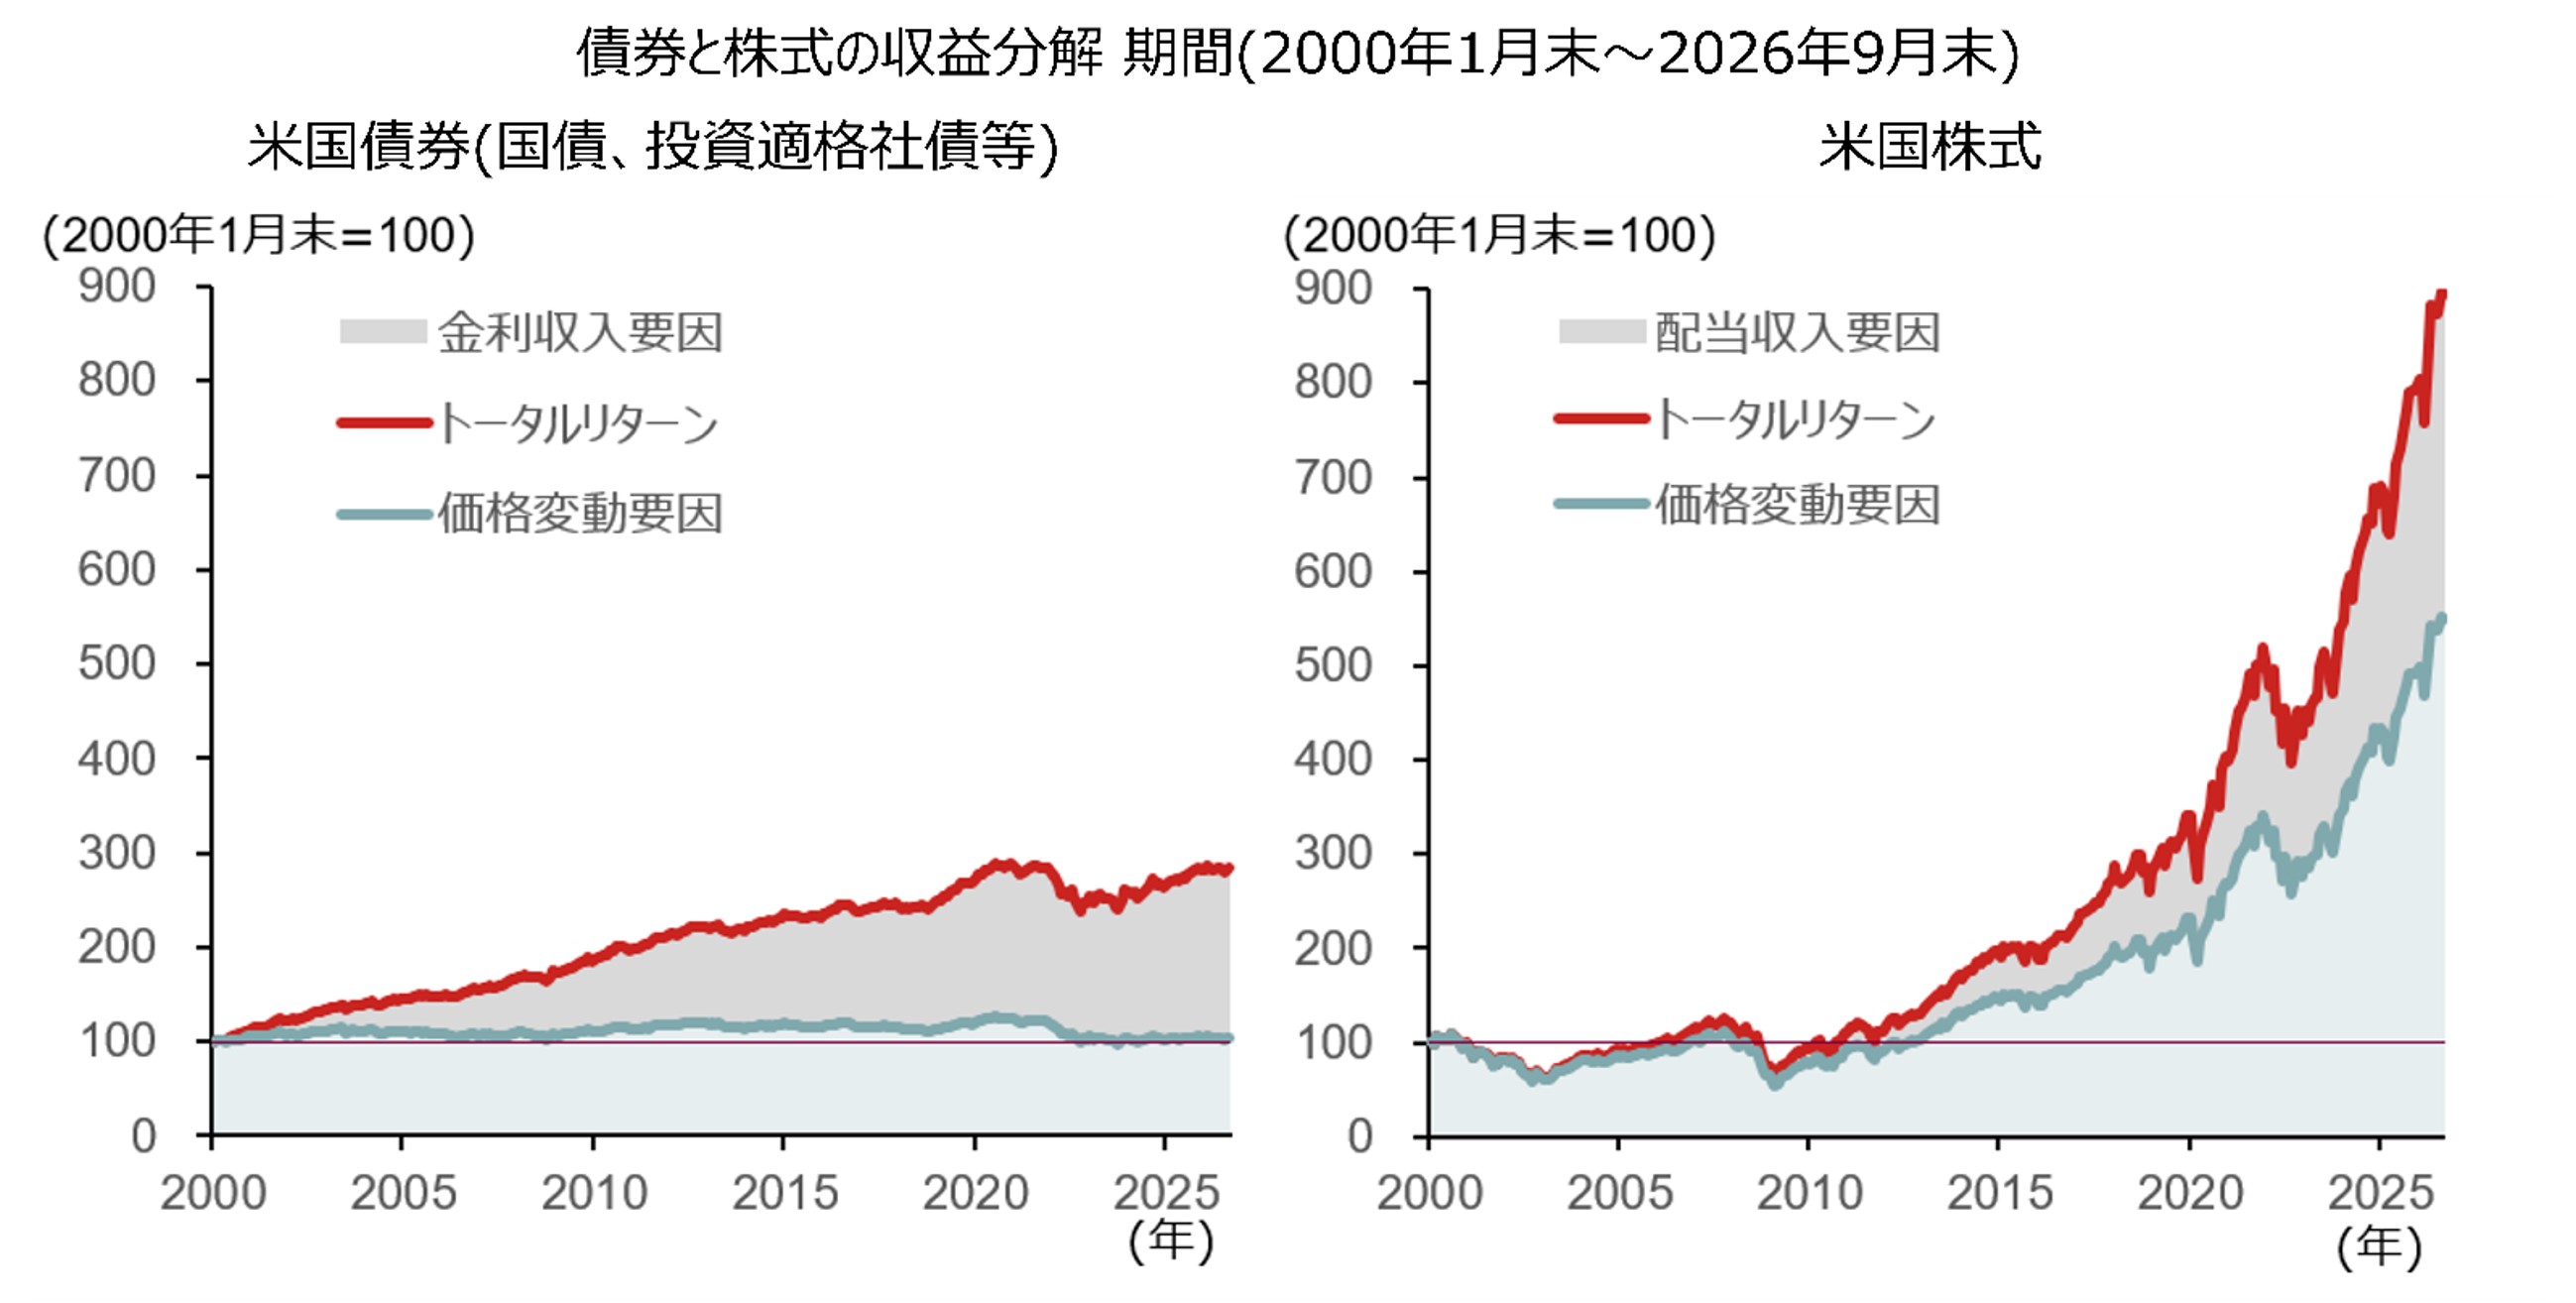
(注)データは月次で、2000年1月末~2026年9月末。米国債券は、投資適格の米ドル建て固定利付債券で構成されるBloomberg US Aggregate Bond Index。投資適格社債とは、信用リスクが相対的に低く、発行体が債務不履行に陥る可能性が低いと格付会社によって評価された社債。米国株式はS&P500指数。利息・配当収入要因は「トータルリターン-価格変動要因」で算出し、再投資を考慮。上記は将来の投資成果を示唆または保証するものではない。
(出所)ブルームバーグのデータを基に野村證券投資情報部作成
-
2000年1月末を100とすると、トータルリターンは米国債券が2~3倍、米国株式が8~9倍に伸びました。この差が生じた背景には、インカムゲイン(利息・配当収入)と、価格変動による損益の寄与度の違いがあります。
この期間、米国株式は大きく上昇したため、株価の値上がりによる収益が拡大しました。一方、米国債券は株式に比べて値動きが小さく、利息収入の積み上げがリターンの中心となりました。
- 株式と債券では、リスクとリターンにどのような特徴がありますか。
-
次のグラフは、米国国債、米国社債(投資適格社債)、米国株式をそれぞれ5年間保有した場合の、年率換算したトータルリターンとリスクを示したものです。
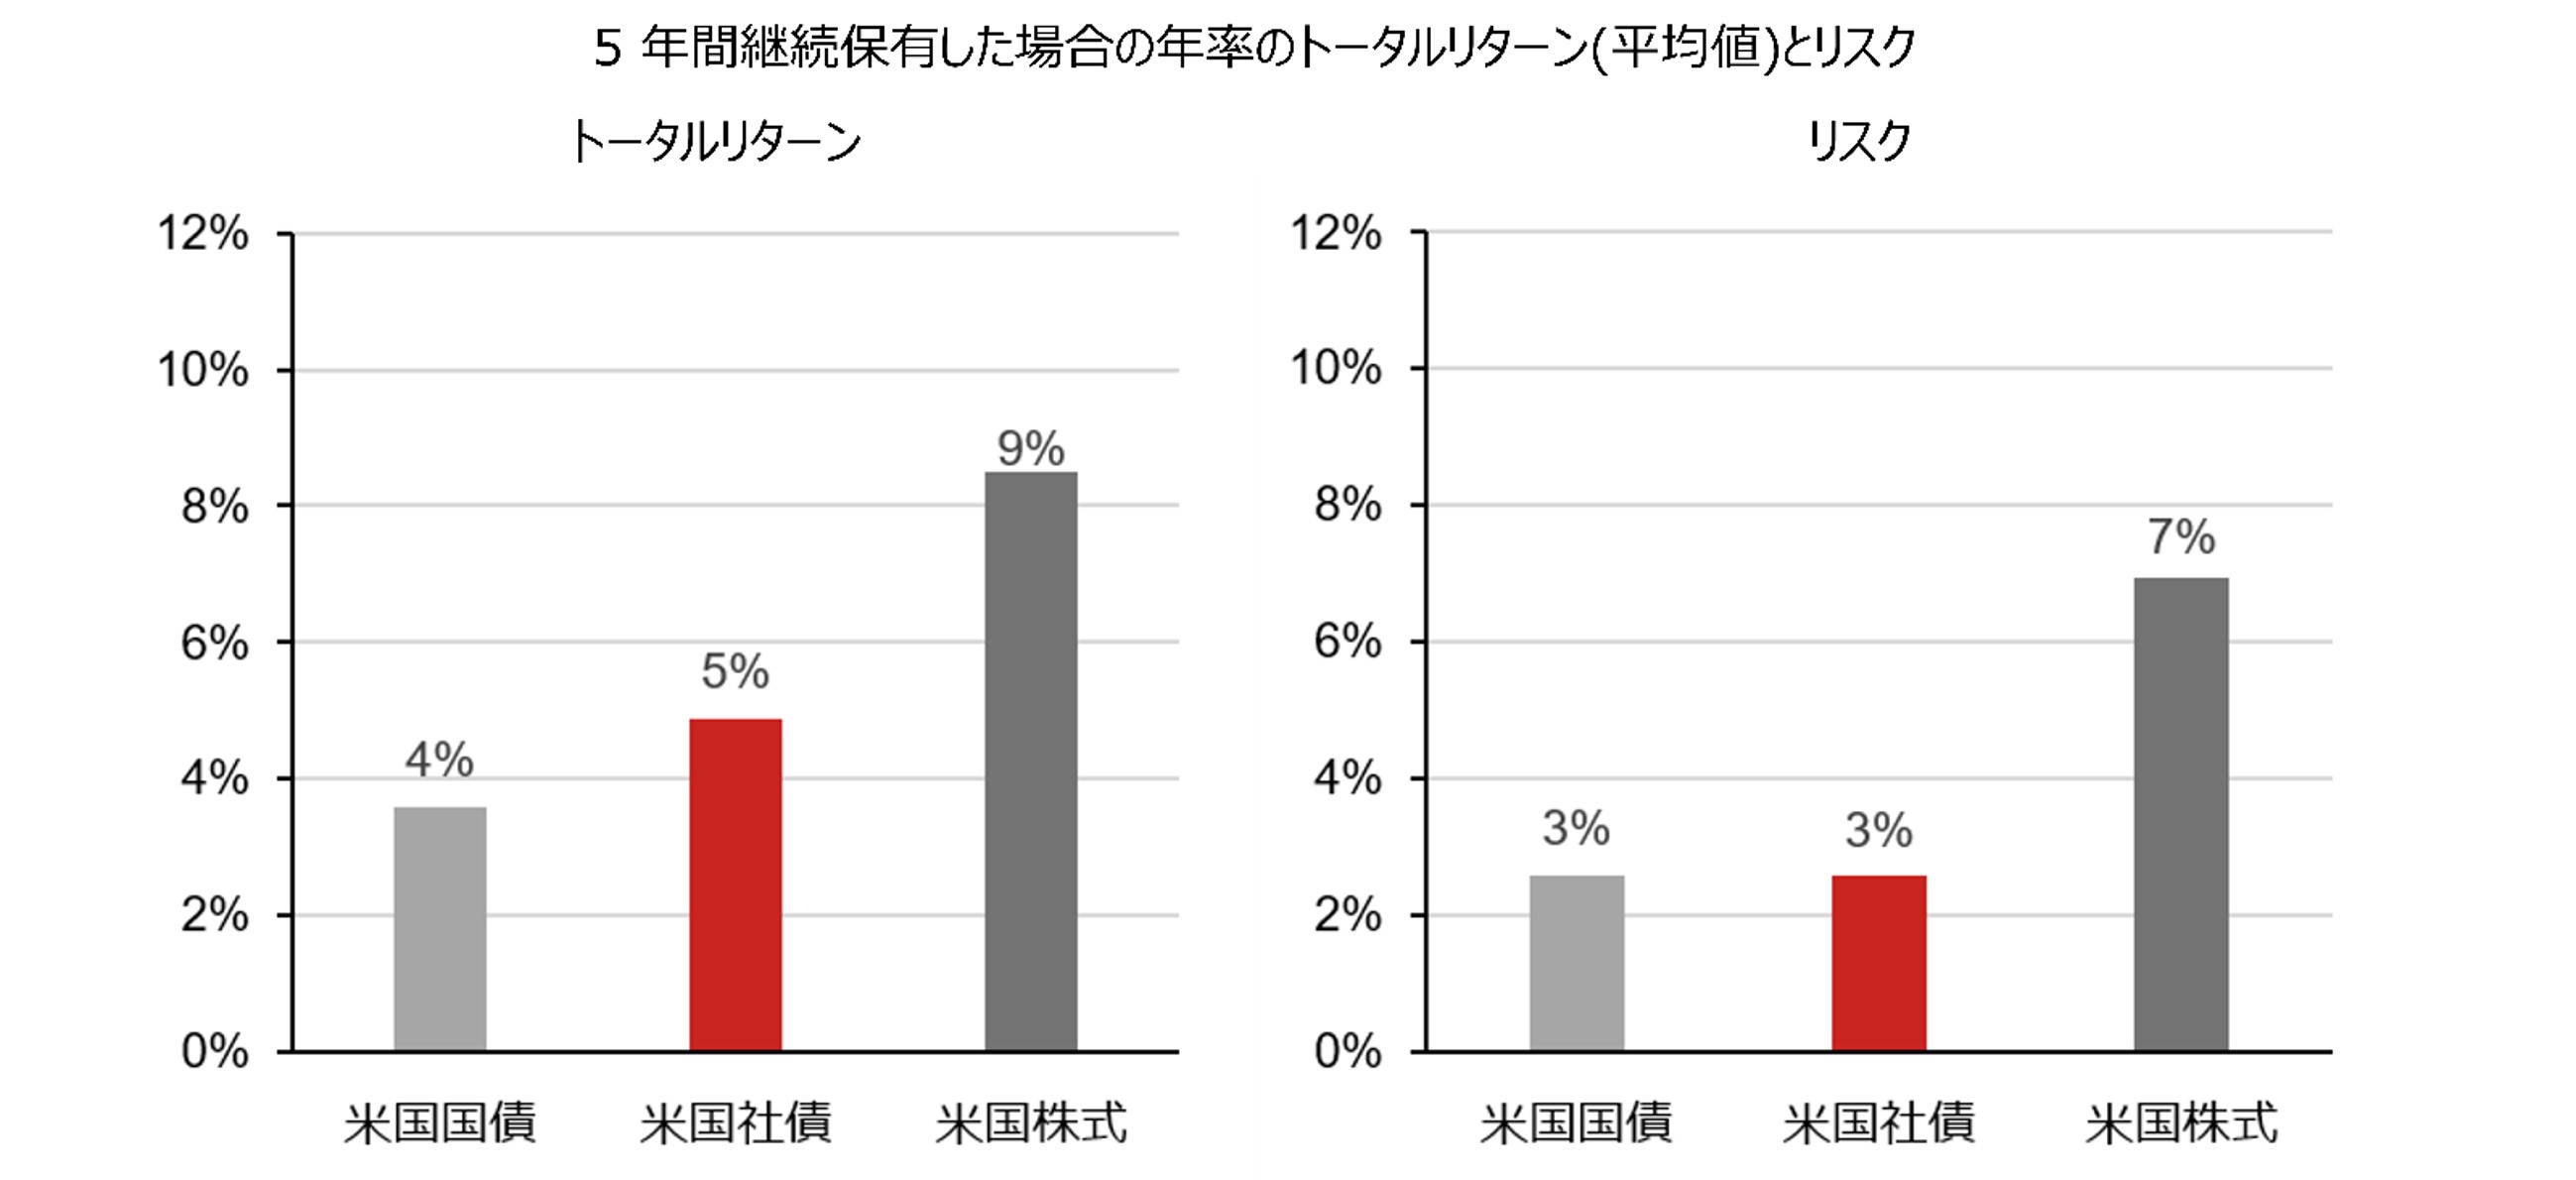
(注)データは月次で、1996年12月末~2026年9月末。各時点から5年間保有した場合の年率トータルリターンの平均値および標準偏差を使用。米国国債はブルームバーグ米国国債指数、米国社債はブルームバーグ米国社債指数(投資適格社債)、米国株式はS&P500指数。投資適格社債とは、信用リスクが相対的に低く、発行体が債務不履行に陥る可能性が低いと格付会社によって評価された社債。指数はいずれも米ドル建てのトータルリターン指数。リスクはトータルリターン指数の標準偏差。上記は将来の投資成果を示唆または保証するものではない。
(出所)ブルームバーグのデータを基に野村證券投資情報部作成
-
年率トータルリターンの平均値は、米国国債が4%、投資適格社債を中心とする米国社債が5%、米国株式が9%でした。一方、リスクは米国国債と米国社債がともに3%、米国株式が7%でした。
この結果を見ると、株式は高いリターンが期待できる反面、価格変動も大きい「ハイリスク・ハイリターン」の資産といえます。一方、今回の比較対象である投資適格社債は、相対的に「ミドルリスク・ミドルリターン」の資産と位置付けられます。
- 株式は債券よりも大きなリターンが期待できる一方、株価の大幅な下落などのリスクも相対的に大きいということですね。
-
はい。株式は多くの銘柄に分散投資した場合でも、株式市場全体の動きに大きく左右されます。大幅な値上がりが期待できる一方、市場環境によっては資産価値が大きく下落する可能性もあります。また、株式と債券は値動きの要因が異なります。株価が下落する局面で債券価格が上昇するなど、異なる値動きを示す場合があります。
こうした点を踏まえると、株式や株価指数に連動する投資信託だけを保有するのではなく、株式と債券を組み合わせることで、資産全体の価格変動を抑え、リスクとリターンのバランスを安定させる効果が期待できます。
米国社債はリスクとリターンのバランスが良好 デフォルトや為替変動には注意
- 債券は、株式に比べてリスクとリターンが抑えられている印象ですが、注意すべき点はありますか。
-
一般に債券は、発行体が債務不履行に陥らなければ、満期時に額面金額で償還され、保有期間中は利息を受け取れます。固定利付債券の場合、満期までの利払い条件があらかじめ定められているため、将来受け取るキャッシュフローを見通しやすいという特徴があります。
ただし、債券には、発行体の経営破綻などによって利払いや元本の返済が滞る債務不履行(デフォルト)リスクがあります。また、満期前に売却する場合は、市場金利の変動などによって、売却価格が購入価格を下回る可能性があります。
米ドル建て債券に投資する日本の投資家は、為替変動リスクにも注意が必要です。米ドルに対して円高が進むと、米ドルベースの資産価値が変わらなくても、円換算した資産価値や受取額が目減りする可能性があります。
- 米国社債は、米国国債よりも高いトータルリターンを得ている一方、リスクは同程度となっています。これはなぜですか。
-
今回の比較対象である米国社債は、投資適格社債です。投資適格社債は、格付会社から一定水準以上の格付けを付与され、デフォルトリスクが相対的に低いと評価された社債を指します。
米国企業が発行する社債は、米国政府が発行する国債よりも信用リスクが高い分、一般に国債を上回る利回りが設定されます。一方、投資適格社債のデフォルトは相対的に少なく、国債よりも高い利息収入が価格変動の影響を和らげる役割を果たします。その結果、今回の分析では、米国社債のリターンが米国国債を上回る一方、リスクは米国国債と同程度となりました。
こうした結果から、米国国債は相対的に「ローリスク・ローリターン」、投資適格社債は「ミドルリスク・ミドルリターン」と位置付けられます。投資適格社債は、リスクを抑えながら米国国債よりも相対的に高い利息収入を得たい人にとって、選択肢の一つとなるでしょう。
ただし、社債ごとに発行体の信用力や償還までの期間、利率などは異なります。投資にあたっては、格付けだけでなく、発行体の財務状況や債券の条件も確認することが重要です。
- 2026年10月時点では米国の金利が急ピッチで上昇していますが、気にしなくてもよいのでしょうか。
-
金利が一段と上昇すれば、既に発行されている債券の価格は下落する可能性があります。ただし、発行体がデフォルトせず、満期まで保有すれば、原則として額面金額で償還されます。目先の価格変動だけでなく、中長期にわたって安定的なインカムゲインを得る投資機会として捉えることもできるでしょう。
もっとも、満期前に売却する場合は、金利上昇による価格下落の影響を受けます。一般に、償還までの期間が長い債券ほど金利変動の影響を受けやすいため、自身の投資期間や許容できるリスクの大きさに応じて年限を選ぶことが重要です。
金利のピークを正確に見極めることは容易ではありません。購入時期を複数回に分ける「時間分散」によって、特定のタイミングにまとめて投資するリスクを抑える方法もあります。
米国では、資産の60%を株式、40%を債券に配分する伝統的な「60・40ポートフォリオ」が、幅広い投資家に支持されてきました。日本でも、公的年金を運用するGPIF(年金積立金管理運用独立行政法人)は、国内債券、国内株式、外国債券、外国株式にそれぞれ25%ずつ配分することを基本としています。
株式の価格変動リスクを抑えながら一定の収益を得たい人は、米国社債をはじめとする債券を組み合わせることを検討してもよいでしょう。ただし、信用リスク、金利変動リスク、為替変動リスクなどを踏まえ、自身の投資目的や投資期間に合った債券を選ぶことが重要です。
- 野村證券 投資情報部 シニア・ストラテジスト
坪川 一浩 - 2018年より投資情報部に在籍。主に債券、クレジット、REIT、アジアを中心としたグローバルの経済・為替・株式に関する市場動向や投資環境を分析し、投資アイディアを提供。
※本記事は、投資判断の参考となる情報の提供を目的としており、投資勧誘を目的として作成したものではございません。また、将来の投資成果を示唆または保証するものでもございません。銘柄の選択、投資の最終決定はご自身のご判断で行ってください。
- 手数料等およびリスクについて
-
当社で取扱う商品等へのご投資には、各商品等に所定の手数料等(国内株式取引の場合は約定代金に対して最大1.43%(税込み)(20万円以下の場合は、2,860円(税込み))の売買手数料、投資信託の場合は銘柄ごとに設定された購入時手数料(換金時手数料)および運用管理費用(信託報酬)等の諸経費、年金保険・終身保険・養老保険の場合は商品ごとに設定された契約時・運用期間中にご負担いただく費用および一定期間内の解約時の解約控除、等)をご負担いただく場合があります。また、各商品等には価格の変動等による損失が生じるおそれがあります。信用取引、先物・オプション取引をご利用いただく場合は、所定の委託保証金または委託証拠金をいただきます。信用取引、先物・オプション取引には元本を超える損失が生じるおそれがあります。証券保管振替機構を通じて他の証券会社等へ株式等を移管する場合には、数量に応じて、移管する銘柄ごとに11,000円(税込み)を上限額として移管手数料をいただきます。有価証券や金銭のお預かりについては、料金をいただきません。商品ごとに手数料等およびリスクは異なりますので、当該商品等の契約締結前交付書面、上場有価証券等書面、目論見書、等をよくお読みください。
- 株式の手数料等およびリスクについて
-
国内株式(国内REIT、国内ETF、国内ETN、国内インフラファンドを含む)の売買取引には、約定代金に対し最大1.43%(税込み)(20万円以下の場合は2,860円(税込み))の売買手数料をいただきます。国内株式を相対取引(募集等を含む)によりご購入いただく場合は、購入対価のみお支払いいただきます。ただし、相対取引による売買においても、お客様との合意に基づき、別途手数料をいただくことがあります。国内株式は株価の変動により損失が生じるおそれがあります。国内REITは運用する不動産の価格や収益力の変動により損失が生じるおそれがあります。国内ETFおよび国内ETNは連動する指数等の変動により損失が生じるおそれがあります。国内インフラファンドは運用するインフラ資産等の価格や収益力の変動により損失が生じるおそれがあります。
外国株式(外国ETF、外国預託証券を含む)の売買取引には、売買金額(現地約定金額に現地手数料と税金等を買いの場合には加え、売りの場合には差し引いた額)に対し最大1.045%(税込み)(売買代金が75万円以下の場合は最大7,810円(税込み))の国内売買手数料をいただきます。外国の金融商品市場での現地手数料や税金等は国や地域により異なります。外国株式を相対取引(募集等を含む)によりご購入いただく場合は、購入対価のみお支払いいただきます。ただし、相対取引による売買においても、お客様との合意に基づき、別途手数料をいただくことがあります。外国株式は株価の変動および為替相場の変動等により損失が生じるおそれがあります。
詳しくは、契約締結前交付書面や上場有価証券等書面、目論見書、等をよくお読みください。
- 債券の手数料等およびリスクについて
-
債券を募集・売出し等その他、当社との相対取引によってご購入いただく場合は、購入対価のみお支払いいただきます。債券の価格は市場の金利水準の変化に対応して変動しますので、損失が生じるおそれがあります。また、発行者の経営・財務状況の変化及びそれらに関する外部評価の変化等により、投資元本を割り込むことがあります。加えて、外貨建て債券は、為替相場の変動等により損失が生じるおそれがあります。
詳しくは、契約締結前交付書面、目論見書、等をよくお読みください。