教えて津田先生!DC加入者が知っておきたいアレコレ 第9回「DC(確定拠出年金)の本人掛金を増やすとふるさと納税で損をする?」


企業型DCのマッチング拠出(加入者掛金)をご案内すると、「ふるさと納税をしているから、マッチング拠出はやりません」という声を聞くことがあります。
DCの本人掛金とふるさと納税は目的が異なるため、単純に比べられるものではありませんが、「併用してもいいのかな?」などの不安や、「どちらを優先すべき?」という疑問がある方も多いかと思います。制度の違いと基本的な考え方をまとめてみましょう。
企業型DCのマッチング拠出と個人型DC(iDeCo)の本人掛金は、所得控除の対象となる点が共通しているため、本稿では説明を簡潔にするため、両者の本人掛金を「DCの本人掛金」と記載します。
それぞれの特徴
DCの本人掛金とふるさと納税の特徴を簡単にまとめると下表のようになります。
どちらも税が関係する制度ですが、目的が大きく異なります。DCの本人掛金は自分自身の老後のための資産形成の制度である一方、ふるさと納税は「寄付金控除」を活用する制度です。
| DCの本人掛金 | ふるさと納税 | |
|---|---|---|
| 主な目的・ 特徴 | 老後資金に特化した資産形成制度 | 自治体への寄付 返礼品がある場合もある |
| 税制上の メリット | 掛金が所得控除になる | 寄付額のうち上限内であれば税金から控除される |
| 自己負担 | 掛金 (iDeCoの場合は加入時にかかる費用と、加入後継続してかかる費用も負担) | 寄付額 (ただし、実質負担は2,000円) |
| 向いている人 | 税制優遇を活用して老後資金を準備したい人 | 返礼品を楽しみながら、税金の一部を好きな自治体に寄付したい人 |
注:各種資料から筆者作成
DCの本人掛金は「節税しながら老後資金を作る仕組み」
DCの本人掛金は、掛金額がすべて所得控除になります。
所得控除とは、収入からDCの本人掛金分を差し引く仕組みで、税金の計算根拠となる「所得」を減らすことになります。
たとえば、所得税率5%の人が年間12万円を拠出すると、住民税(10%)分も合わせて1万8,000円の税の軽減効果が期待できます。
- 所得税の節税額
- 12万円(1万円×12ヶ月)×所得税率5%=6,000円
- 住民税の節税額
- 12万円(1万円×12ヶ月)×住民税率10%=1万2,000円
しかも、2026年12月からは厚生年金被保険者の毎月の拠出限度額が6万2,000円と大きく増額されます。仮に6万2,000円を1年間拠出すると総額74万4,000円となり、先の例と同様の前提(所得税率5%・住民税率10%)を置くと、税の軽減効果は約11万1,600円にもなります。
上記に加えて、運用益にも税金がかかりません。通常の投資であれば運用益(預金金利や配当金も含む)に20.315%の税金がかかりますが、DCでは運用期間中の運用益に関する税金はかかりません。
注:特別法人税は現在凍結中です。
企業型DCや確定給付企業年金(DB)がある企業の加入者は6万2,000円から次の金額を差し引きした額が上限(事業主掛金、DBの他制度掛金相当額)。なお、経過措置適用の企業型DCのマッチング拠出金額は事業主掛金とあわせて27,500円が拠出限度額。
ふるさと納税は「実質2,000円で返礼品を受け取れる仕組み」
ふるさと納税は、自分で選んだ自治体に寄付を行った場合、その額のうち2,000円を超える部分について、所得税・住民税から原則として所得税の還付や住民税の控除が受けられる仕組みです(ただし控除を受けられる金額には上限あり)。
たとえば、上限の範囲内で5万円を寄付した場合、自己負担は原則2,000円で、残りが税控除となります。つまり、返礼品がないものとしてシンプルに考えると、寄付額の5万円から2,000円を引いた4万8,000円分は、所得税の還付や住民税の控除によって調整されるため、本来負担するはずの税を先払いしているということになります。
ふるさと納税は返礼品が全国各地から届くため、「お得」感があるかもしれませんが、資産が増える仕組みではありません。さらにここ数年は、返礼品が寄付額の3割以下に制限されています。また2025年10月からは、ふるさと納税ポータルサイトによる独自のポイント還元サービスが廃止され、以前よりもメリット感が薄れているかもしれません。
節税だけではないDCの本人掛金の効果
DCの本人掛金には節税以外のメリットがあります。所得や住民税額などを基準に判定する制度や給付があるためです。
たとえば、住民税の計算上、所得控除が増えると、保育所を利用する際の区分が下がって保育料が安くなったり、給付型奨学金の区分が変わったりする(奨学金の増加)ケースもあります。
世帯の合計住民税額を基準に判定する制度では、共働きの場合は夫婦でDCの本人掛金を利用するとよりメリットを感じられるかもしれません。
DCの本人掛金とふるさと納税併用の注意点
DCの本人掛金を増やすと、税金の計算根拠となる「所得」を減らすことになり、ふるさと納税で控除を受けられる上限が下がります。
- DCの本人掛金額を増やす
- 所得控除が増える
- 税金の計算対象となる所得が減る
- ふるさと納税の控除上限額が下がる場合がある
注:上限額への影響は、所得や家族構成によって異なります。
「ふるさと納税の上限が減ってしまうなら、やっぱりDCの本人掛金は拠出しないほうがいいかも……」と思う方もいるかもしれませんが、具体的な影響額をシミュレーションしてみると、上限にはそれほど大きな差が生じないこともわかります(月1万円のDCの本人掛金拠出をするとふるさと納税の控除上限額が3,000円ほど低下するイメージ)。
なお、控除を受けられる上限は、扶養対象者数、住宅ローン控除の適用状況、医療費控除・生命保険料控除をはじめとする所得控除額によっても変わってきます。詳細シミュレーションの際は、お手元に「源泉徴収票」か「確定申告書の控え」を用意して入力します。源泉徴収票が12月中に発行されるのであれば、ふるさと納税の寄付額を12月に調整することも可能です。
DCの本人掛金は「小規模企業共済等掛金控除」の項目です。2027年以降のDCの本人掛金を決めるために、シミュレーションで「小規模企業共済等掛金控除」の金額を変更しながら計算してみてもよいでしょう。
DC制度は現役時代の節税効果を受けながら、老後の資産形成を行うものです。ふるさと納税の控除上限を確認しつつ、それぞれの目的に応じて上手に両制度を併用していきましょう。
編集協力:野村證券株式会社 ワークプレイス・オペレーション部 津田 弘美
編集/文責:野村ホールディングス株式会社 ファイナンシャル・ウェルビーイング部
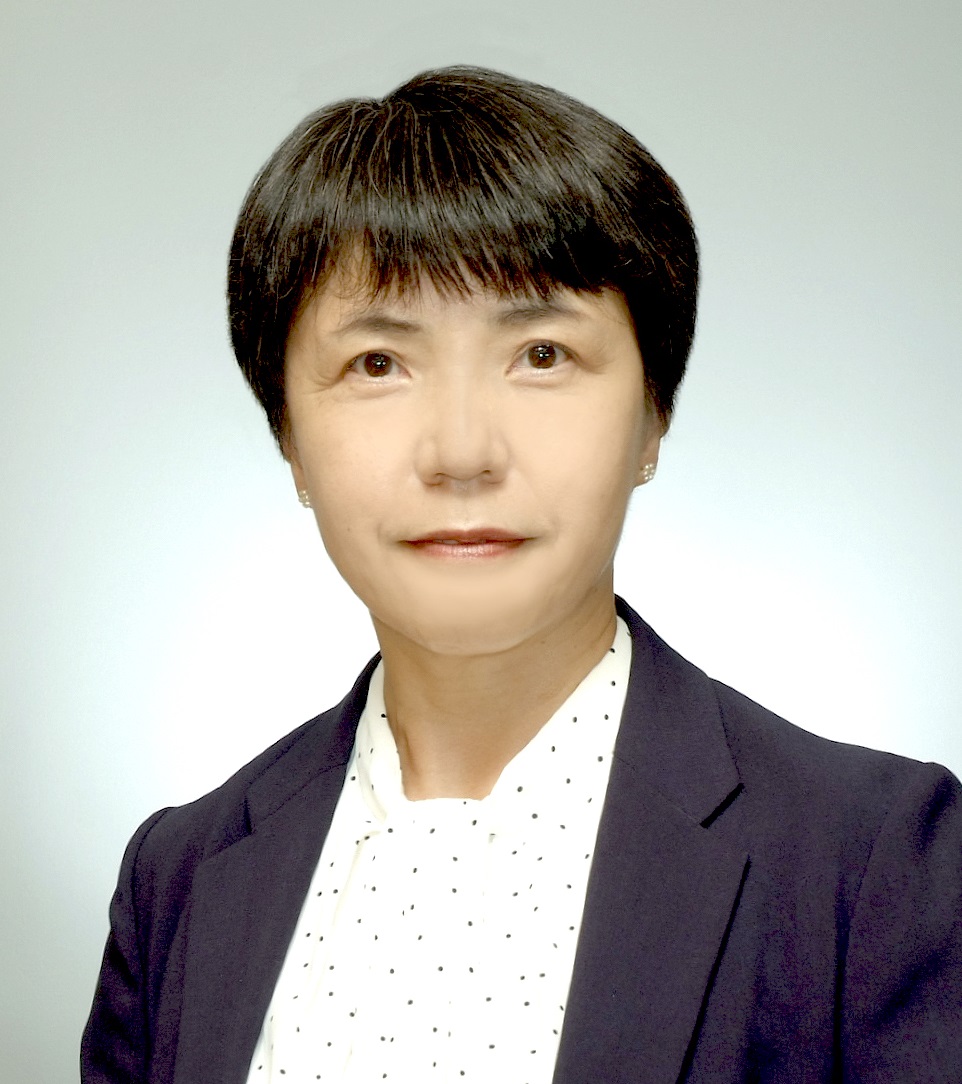
野村證券株式会社 ワークプレイス・オペレーション部
社会保険の専門出版社において、企業年金分野の編集記者として厚生労働省記者クラブ等に所属。その後、野村年金サポート&サービス(現在は野村證券に合併)に入社。業務の傍ら、横浜国立大学大学院において、理論と実務の両面から企業年金制度についての考察を行う。横浜国立大学大学院国際社会科学研究科博士課程後期課程修了(経営学博士)。
記事公開日:2026年11月6日
関連記事