
資産運用の手引き 初心者がイチから考えるお金の話
資産運用は、将来必要なお金を準備し、物価上昇(インフレ)に備えるための大切な手段です。
本ページでは、資産運用の基本から、はじめる前に整理しておきたい投資の目的・期間・リスク許容度、金融商品の種類や税制優遇制度まで、投資をはじめたばかりの方向けにわかりやすく解説します。
資産運用をはじめるためのポイント
- 資産運用とは、将来に向けて物価上昇(インフレ)に備えながら、資産を守り、育てていくこと
- 資産運用の基本原則は「長期」「積立」「分散」
- 資産運用で押さえておきたい税制優遇制度:NISA/iDeCo
- 初心者が資産運用をはじめる具体的な手順とヒント、失敗しやすいポイント
資産運用とは
資産運用とは、保有するお金や資産を将来の目的に合わせて管理・運用することです。
ライフイベントに必要な資金を整理し、将来必要な金額と現状を把握したうえで、自分に合った方法を検討しましょう。
なぜ資産運用が必要なのか
将来必要なお金を準備するため
「人生100年時代」と言われる現在、生涯でどれくらいのお金が必要になるのでしょうか。人生の三大支出は「教育費」「住宅費」「老後資金」と言われ、40代~50代は教育費と住宅費の負担が大きくなる傾向にあります。おおよその見込額や時期を把握しておくと、資金計画を立てやすくなります。
- 住宅購入価格(全国平均)
- 3,868万円
- 結婚費用※1
- 343.9万円
- 出産費用(正常分娩)
- 52万円
- 教育費※2
- 839万円
- 老後生活費※3
- 1億1,700万円
医療費※4 8.2万円/年
介護費※5 542万円
- 挙式、披露宴、披露パーティー総額。全国平均。
- 幼稚園~大学(全て国公立)
- 全世代(18~79歳)平均の理想の生活費39万円(月額)×12カ月×25年間(60歳男性の平均余命が23.63年、60歳女性の平均余命が28.92年のため、サンプルとして25年間で計算)。
- 70歳以降の一人当たりの年額医療費に対する患者負担額平均。患者負担額は個人によって異なる。
- 平均月額費用×平均介護期間に一時費用を追加した額合計。
出所:(独法)住宅金融支援機構「2024年度フラット35利用者調査報告」、「ゼクシィ結婚トレンド調査2024調べ」、厚生労働省「第201回社会保障審議会医療保険部会資料 医療保険制度における出産に対する支援の強化について」、文部科学省「2023年度子供の学習費調査」「国立大学等の授業料その他の費用に関する省令」、(公財)生命保険文化センター「令和7年度(2025年度)生活保障に関する調査」、厚生労働省「令和6年(2024年)簡易生命表」、「健康寿命の令和4年(2022年)値について」「医療保険に関する基礎資料~令和5年度(2023年度)の医療費等の状況」(公財)生命保険文化センター「令和6年度(2024年度)生命保険に関する全国実態調査」より野村證券作成
物価上昇に備えるため
物価が上昇すると、同じ金額で購入できる商品やサービスは少なくなります。預貯金は金額が減らなくても、実質的な価値が低下する可能性があります。
3%のインフレが続いた場合の、20年後の生活を想像してみましょう。インフレになると、モノやサービスの値段が上がる一方で、相対的に「お金の価値」は下がります。私たちの資産構成や投資先について、検討が必要な時期が来ているのかもしれません。
インフレ3%が続いた場合の、20年後の姿
-
20年後のモノや
サービスの値段
-
1.8倍
まで上昇< インフレの影響 > 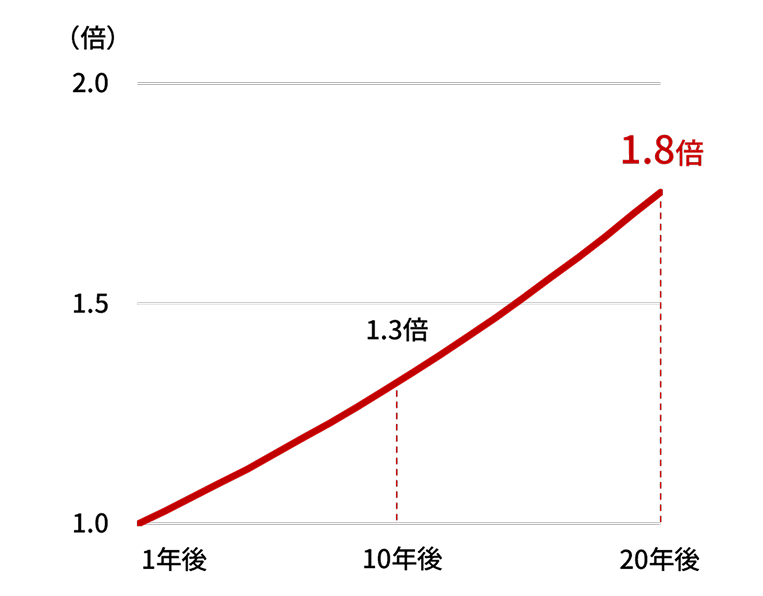
- 例示の物価上昇率が期間中一定で推移したと仮定して計算。グラフ上の表示数値は、小数点以下第2位を四捨五入。
出所:野村證券作成


-
20年後の
お金の価値
-
55.3%
まで減少< 将来の購買力推移 >
現在1,000万円の場合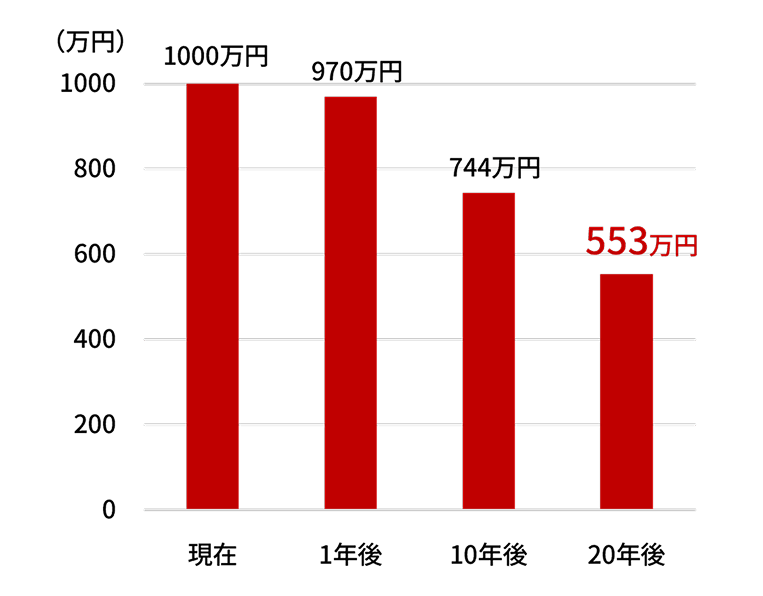
- 将来の1,000万円の購買力は、年率3%で計算した各期間の物価上昇率の逆数を用いて計算している。1万円未満は切り捨てている。
- 年率3%の物価上昇はシミュレーション上の仮定であり、実際に今後必ず3%の物価上昇が20年間継続するわけではない。
出所:野村證券作成


-
20年後の生活費
-
ゆとりある老後生活費
70.6万円
最低日常生活費 43.2万円< 将来の生活費イメージ > 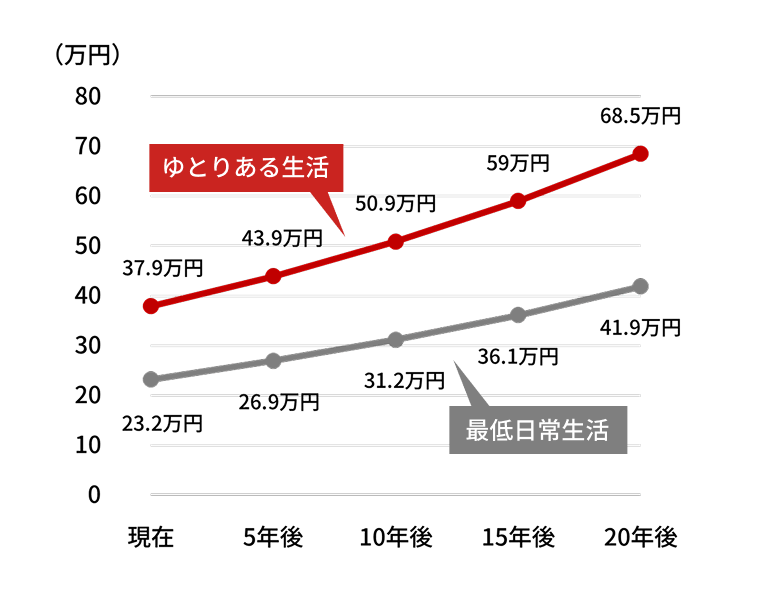
- 例示の期間中の物価上昇率が年率3%で推移したと仮定して計算。百円の位を四捨五入した金額を表示。夫婦2人で老後生活を送る上で必要と考える最低日常生活費(月額 23.9万円)およびゆとりある老後生活費(月額39.1万円)を基に、野村證券が算出したイメージ。
出所:公益財団法人生命保険文化センター「令和7年度(2025年度)生活保障に関する調査」より野村證券作成


資産運用で重要なのは「貯める」だけでなく「育てる」視点
資産形成では、収入の一部を貯蓄するだけでなく、長期的な運用によって資産を育てる考え方も重要です。お金を育てる、つまり「資産運用」を行うことで、将来の運用成果に大きな差が出ることが分かります。
毎月10万円を20年間運用した場合

出所:野村證券作成
- 実際の投資結果とは異なります。手数料・税金などは考慮していません。複利で計算しています。積み立ては各月末に行うものとします。
資産運用をはじめる前に整理する3つのこと
資産運用では、目的や運用できる期間、どの程度の値動きを受け入れられるかによって、適した運用方法や資産配分が異なります。自分に合った運用方針を考えるためにも、まずは「運用の目的」「運用期間」「リスク許容度」の3つを整理しておくことが大切です。
運用の目的
資産運用は、まず「何のためのお金か」「いつ使うか」「どの程度のリスクを取れるか」を整理しましょう。数年以内の支出は元本の安定性、教育資金は安定性と成長性、老後資金は長期的な成長性を重視します。余裕資金は運用期間を決めたうえで、無理のないリスクとリターンのバランスを考えることが大切です。
| 目的 | 運用期間の目安 | 重視すること |
|---|---|---|
| 近い将来の支出 | 数年以内 | 元本の安定性 |
| 教育資金 | 5~15年程度 | 安定性と成長性 |
| 老後資金 | 20年以上 | 長期的な成長性 |
| 余裕資金の運用 | 期間を決めやすい | リスクとリターンのバランス |
運用期間
運用期間が長いほど、短期的な価格変動の影響を抑えやすくなります。反対に、数年以内に使う予定のお金を価格変動の大きい商品に投資する場合は注意が必要です。
リスク許容度
自分がどの程度の損失や価格変動に耐えられるかを確認します。
-
年齢
-
収入・資産状況
-
家族構成
-
投資経験
-
使う予定までの期間
-
一時的な評価損に耐えられるか
-
損失が出た場合も生活に影響しないか
資産運用の基本原則
資産運用の基本は、「長期・積立・分散」といわれています。複数の資産や地域に分散し、積立で購入時期を分け、長期で続けることで、投資リスクを抑えた資産運用が期待できます。投資目的や資金状況に応じて、リスクを抑えながら資産を育てていくことが大切です。
ただし、すべてのリスクを避けられるわけではありません。そのため、市場環境やライフプランの変化に応じて、定期的に運用方針を見直すことも重要です。
分散投資
投資先や投資対象を広げることで、リスクの偏りを抑えやすくなります。
複数の資産、国・地域や通貨を組み合わせる
| 資産 | 預貯金・株式・債券 |
|---|---|
| 国・地域 | 国内・先進国・新興国 |
| 通貨 | 円・外貨 |
| 時間 | 一括投資・積立投資 |
- または、1本で分散投資されている
投資信託の活用を検討してみる
長期投資
長期で続けることで、世界経済の成長の恩恵を受けやすくなります。
国内外の株式・債券に分散して
長期積立投資した場合(注2)

積立投資
投資のタイミングを分けることで感情的な判断を抑えやすくなります。
投資目的や資金需要に応じて
購入・売却のタイミングを分散

- 図はイメージ。全てを網羅している訳ではない。
- 2011年7月末から2026年6月末まで、毎月5万円ずつ4資産(国内株式(TOPIX配当込み指数)、国内債券(NOMURA-BPI総合除くABS)、外国株式(MSCI ACWI、円ベース)、外国債券(FTSE世界国債インデックス(除く日本・中国、為替ヘッジなし、円ベース))に、それぞれ25%ずつ分散して積立投資した場合のシミュレーション結果。税金や手数料等は考慮していない。将来の投資結果を示唆するわけではない。試算期間により結果は異なる。
(出所)ブルームバーグより野村證券作成
資産運用における金融商品の種類と特徴
株式・債券・投資信託の特徴を比較
代表的な投資商品である「株式」、「債券」、「投資信託」は、それぞれリスクとリターンの特徴が異なります。ご自身の投資目的や運用期間、リスク許容度に合わせて選択することが重要です。
| 株式 | 株式会社が投資家に対して発行する出資証券のこと | |
|---|---|---|
|
リターン【相対的に高い】
|
リスク【相対的に高い】
|
|
| 債券 | 国や地方公共団体、企業などが必要な資金を調達するため、投資家からお金を借りる際に発行する証券のこと | |
|
リターン【相対的に低~中】
|
リスク【相対的に低~中】
|
|
| 投資信託 | 投資家から集めた資金を、専門家が債券や株式、不動産などで運用する金融商品 | |
|
リターン【低~高】
|
リスク【低~高】
|
|
- 本資料は、株式、債券、投資信託の一般的なリスクとリターンの特徴を示したイメージであり、全ての内容を網羅するものではない。実際のリターンやリスクは、個別の商品、発行体、市場環境等により異なる。また、株式・債券は主に資産・有価証券の種類、投資信託はそれらを組み入れて運用する金融商品であり、分類軸は異なる。本資料では、個人投資家が選択する代表的な投資手段として便宜上比較している。上記には主なリスクを記載しており、他に株式・債券・投資信託のうち、外貨建ての商品や海外資産に投資する商品については、金利や信用状況等による価格変動に加え、為替変動により円換算での資産価値や収益が変動する可能性がある。投資にあたっては、元本割れの可能性を含む各商品のリスク、手数料、税金等を十分にご確認のうえ、ご自身の投資目的やリスク許容度に応じてご判断ください。
(出所)野村證券作成
投資商品のリスクとリターンの関係(イメージ)
一般に、高いリターンが期待できる商品ほど価格変動などのリスクも大きくなる傾向があります。例えば、国内債券は比較的リスク・リターンが低く、外国債券、REIT、株式の順に高くなる傾向があります。なかでも、新興国株式は相対的にリスク・リターンが高い位置づけです。

- 図はイメージ。この図は投資商品のリスクとリターンの関係を理解していただくためのイメージ図であり実際の運用結果とは異なる。その他の資産とは、金や原油などのコモディティやオルタナティブ資産、プライベート・アセットなどを指す。全てを網羅している訳ではない。
(出所)各種資料より野村證券作成
資産運用におけるリスクとリターンを理解する
リスクとリターンの関係
一般的に、大きなリターンを期待できる商品ほど、価格変動や損失の可能性も大きくなります。
一般的にリターンは投資を行うことで得られる収益のことを示し、リスクはリターンの振れ幅のことを示します。リターンとリスクは比例の関係にあり、一般的に大きなリターンを期待する場合は、大きな損失が生じる可能性も考慮しなければなりません。逆に、リスクを抑えると、期待できるリターンも小さくなります。
- 上図は一般的なイメージ図です。

主な投資リスク
投資では、利益を狙う一方で「想定どおりにいかない可能性(=リスク)」も必ず存在します。リスクとは単に「危ないもの」ではなく、価格が上下する、売りたいときに売れない、発行体が返済できないなど、結果がブレる要因のことです。種類ごとの特徴を理解しておくと、商品選びや分散、運用方針の判断がしやすくなります。
| 主な投資リスク | |
|---|---|
| 価格変動リスク | 組入れられている株式や債券の価格が変動することによって起こるリスク。市場における需給の状況、経済・政治情勢、各種市況や金利情勢の見込み、個別企業の業績・財務状況等様々な要因によって影響を受けます。 |
| 金利変動リスク | 市場金利の動向によって発生するリスク。一般的に、市場金利が上がると債券価格は下落し、反対に市場金利が下がると債券価格が上昇する傾向があります。 |
| 信用リスク(クレジットリスク/デフォルトリスク) | 株式や債券等の発行体(国・企業等)の財務状況が悪化し、経営不安や倒産に陥る等で、元本や利子の支払いが滞ったり、投資資金の回収ができなくなったりするリスク。 |
| 為替変動リスク | 為替レートが変動するリスク。外国の株式や債券で運用する投資信託には為替変動リスクがあります。一般的には円高になれば基準価額にマイナス、円安ならプラスの影響があります。 |
| 流動性リスク | 売買が極端に少ない銘柄を換金しようと思った場合に、希望した価格で売れない可能性のあるリスク。市場に出回る株式の絶対量や取引量が少なく、人気薄の状態にあるなどの銘柄に起こります。 |
| カントリーリスク | ある国の株式や債券などへの投資を考える場合の、その国の政治的・経済的な見地からのリスク。 |
| インフレリスク | 物価の継続的な上昇(インフレ)によって、金融商品の実質的価値が低減するリスクです。現金や固定金利の定期預金・債券などがインフレリスクに弱い商品といわれます。 |
ワンポイント
税制優遇制度を活用する
資産運用で活用できる代表的な税制優遇制度には、NISAとiDeCoがあります。制度を活用することで、運用益への課税を抑えながら資産形成を進めることができます。制度によって対象商品や利用条件、資金を引き出せる時期などが異なるため、目的や運用期間に応じて選ぶことが大切です。
NISA(少額投資非課税制度)
NISAは投資で得た利益が非課税になる制度で、効率的な資産形成に活用できます。
- つみたて投資枠は厳選・限定された一部の投資信託に投資
- 成長投資枠は国内外株式などにも投資ができる
- 非課税期間は無期限で、売却しても翌年以降に再利用できるため、長期的な資産形成に向いている
- NISAのご利用にあたり、ご留意いただきたい事項がございます。詳しくは、上記バナーの遷移先ページの該当箇所をご確認ください。
iDeCo(個人型確定拠出年金プラン)
iDeCo(個人型確定拠出年金)とは、セカンドライフの資金作りのため加入者が掛金を積み立てし、用意された金融商品で運用、60歳以降に年金または一時金で受け取る制度です。
- 掛金が全額所得控除の対象になる
- 運用益が非課税になる
- 受け取り時にも税制優遇がある場合がある
NISAとiDeCoの使い分け
| 目的 | NISA | iDeCo |
|---|---|---|
| 主な目的 | 幅広い資産形成 | 老後資金 |
| 引き出し | いつでも可能 | 原則、一定年齢まで不可 |
| 税制優遇 | 運用益が非課税 | 掛金・運用益・受取時に優遇 |
| 購入方法 | 積立・一括(スポット) | 積立 |
| 向いている人 | 将来の支出全般に備えたい人 | 退職後の資金を計画的に準備したい人 |
- 「こどもNISA」は、引き出しなどに制限があります。
初心者が資産運用をはじめる具体的な手順
初心者が資産運用を具体的にはじめるには、何から手をつければよいのでしょうか。ここでは、実践しやすいように資産運用の基本的な手順をSTEP1~3に分けて解説します。
STEP1:お金の整理をする
「目的」や「期間」を明確にし、お金を計画的に分けます。
「使い道が決まっているお金」「すぐに使う予定のないお金」を管理・資産運用に回します。

STEP2:資産配分を決める(コア・サテライト投資)
資産運用に回せるお金を「コア資産」と「サテライト資産」に分けて管理します。
- コア・サテライト投資とは
-
資産の中心を分散投資などによる安定的な運用で作り、一部で積極運用を取り入れる投資方法
コア資産:長期・分散・低コストを意識した運用
サテライト資産:ハイリスク・ハイリターンなどの積極的な運用

STEP3:定期的に資産配分を見直し、長期で続ける
- ご自身の資産運用ルールを決めておきましょう。
- 投資目的、投資額、資産配分を、ライフイベントの変化に応じて定期的に見直しましょう。
- 資産運用では、短期間で成果を求めすぎず、時間を味方につけることが大切です。
- 図はイメージ。全てを網羅している訳ではない。
(出所)各種資料より野村證券作成
失敗しやすいポイントと注意点
資産運用に興味はあっても、「失敗したらどうしよう」「損したくない」といった不安から、なかなかはじめられない方もいるのではないでしょうか。よくある失敗例をもとに、損失につながりやすい行動とその対策を知り、納得して資産運用をはじめるためのヒントを確認しましょう。
 短期的な値動きで慌てて売買する
価格は日々上下します。短期的な下落だけで判断せず、当初の投資目的・運用期間・許容できるリスクを見直したうえで行動します。
人気ランキングだけで商品を選ぶ
人気=自分に最適とは限りません。投資対象(地域・資産クラス)、リスク水準、コスト、運用方針が自分の目的に合っているかを確認します。
一つの商品に資金を集中させる
特定の企業・国・業種・通貨に偏ると、下落局面の影響が大きくなりがちです。資産や地域を分散し、リスクを抑える工夫をします。
手数料ばかりに注目してしまう
購入時手数料や信託報酬などのコストを把握することは長期投資では大切ですが、実質的なトータルコストと運用対象(投資先)や運用方針、運用成果とのバランスも含めて、総合的に判断することが重要です。
税制優遇制度を使い切ることが目的になる
NISAやiDeCoは便利な制度ですが、制度を使うこと自体が目的にならないようにします。資金の使い道や流動性も考慮します。
生活資金まで投資に回してしまう
投資に使うのは、当面使う予定のない「余裕資金」に限ります。急な出費に備える生活防衛資金は、まず確保しておきます。
ワンポイント
資産運用のヒント
資産運用で資産づくりをスタートさせるコツは、自分に合った運用スタイルを見つけることです。ここでは、はじめてでも取り組みやすい資産運用スタイルをご紹介します。
金融商品に関する基礎知識
資産運用をはじめる前に、金融商品に関する知識をつけておきたい。そんな時にご覧いただきたいコンテンツをご用意しました。
株式投資の基礎知識
外国株式投資の基礎知識
投資信託の基礎知識
債券投資の基礎知識
「ESG投資」という考え方
- 各商品のリスク・手数料等につきましては、各リンクの遷移先ページの該当箇所をご確認ください。
まとめ
投資初心者がつまずきやすい点と、事前に押さえておきたい注意点を整理します。
資産運用は、短期間で利益を得るためのものではありません。将来の目的に合わせて、無理なく継続することが重要です。
-
運用の目的を明確にする
-
資産配分を決める
-
コストと運用成果で判断する
-
運用期間を考える
-
長期・積立・分散を基本にする
-
NISAやiDeCoを活用する
-
生活防衛資金を確保する
-
リスクとリターンの関係を理解する
-
定期的に運用状況を見直す
資産運用のよくあるご質問
資産運用に関するよくある質問を掲載しております。
はじめての方へ
口座開設に関するお問い合わせは、はじめてのお客様専用ダイヤル(0120-566-166)へお問い合わせください。
平日 8:40~17:10 土日 9:00~17:00(祝日・年末年始を除く)
- ご利用の際には、電話番号をお間違えのないようご注意ください。
オンラインサービスをご利用のお客様