こどもNISAは、教育資金や将来資金の準備を後押しするための、未成年の子ども名義で行う少額投資非課税制度です。
ここでは、こどもNISAのはじめ方、制度の概要(投資枠・非課税期間・対象商品・引き出し条件)、こどもNISAのメリットとデメリット、そして過去のジュニアNISAとの違いを解説します。
こどもNISAとは?
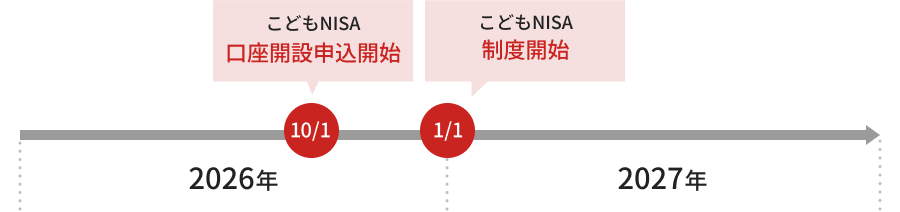
- こどもNISA制度は2027年1月1日にはじまる(こどもNISA口座開設申込は2026年10月スタート)
- こどもNISAで利用できるのは「つみたて投資枠」のみ
- 条件付きで12歳から引き出しができる
- 18歳になったら(※)自動的に18歳以上のNISA制度へ移行
「こどもNISA」は2027年からはじまる、未成年向けのNISA制度
こどもNISAは、2027年1月1日からスタート。現在のNISAの「つみたて投資枠」における年齢要件が撤廃され、0歳から17歳までの未成年者も利用できるようになります。
野村證券では、2026年10月1日からこどもNISA口座開設申し込み受付を開始いたします。
こどもNISAをはじめるには?
野村證券でこどもNISAをはじめるには、まずこどもNISA口座を開設し、対象商品を選んで申し込むことで投資を開始できます。野村證券の証券総合口座(未成年口座)を開設する際に、同時にこどもNISA口座の開設を申し込むことができます。
また、こどもNISA口座はすべての金融機関を通じて、ひとり1口座のみ開設できます。金融機関の変更はできません(注1)。
- 口座開設お申し込み
-
口座開設申し込み時に、こどもNISA口座開設も同時申し込み
(「郵送でお手続き」をお選びください)
-

- 口座開設完了
-
証券総合口座開設完了のご連絡を郵送で受領
-
- すでに未成年者の証券口座をお持ちの方は、コールセンターまたはお取引店にて申込書をご請求いただき、こどもNISA口座開設をお手続きください。
- 2026年10月よりこどもNISAをお申し込みいただけますが、税務署審査は2027年1月以降となり、こどもNISA口座の開設は1月中旬以降となる予定です。
- こどもNISA口座の金融機関変更はできません。ただし、口座を廃止して別の金融機関に口座開設することは可能です。なお口座廃止する場合にはこれまで受け取った利益や含み益に課税されますのでご留意ください。
こどもNISAの制度概要
こどもNISAは、NISAの利用を通じた⾦融リテラシーの向上とともに、次世代の資産形成を促進し、長期・安定的な投資を通じて、大学進学等、成人後のライフイベントに伴う必要資金を備えるために利用されることが期待されています。
そのため、利用できるのは「つみたて投資枠」に限られ、0歳から17歳までの間は、年間投資上限額(年間投資枠)は60万円、非課税保有限度額は(総枠)600万円です。
また、0歳から17歳までの間は原則としてNISA口座からの資金等の払い出しが制限されますが、12歳以降は、その資金等の使途が口座開設者本人のためのものであるなど一定の要件の下で払い出しが可能となります。
- 資金の使途が子のためのものであり、口座開設者本人が払い出しに同意したことを示す書面とともに、親権者等(法定代理人)が申出書を金融機関に提出する(次項参照)。
引き出し(払い出し)の条件と制限
原則として、18歳(1月以降)になるまでNISA口座からの払い出し(有価証券や資金の引き出しまたは他の口座への振替)は制限されます。ただし、以下の場合に限り、例外的に非課税で払い出しが可能です。
- 災害や病気などのやむを得ない場合:NISA口座は廃止となり、口座内のすべての資産を払い出す必要があります。
- 12歳以降(小学6年生の1月以降)に、本人の教育費や生活費に充てる場合:本人の同意や資金の使途等を確認するため、所定の書類の提出が必要です。
上記例外以外の理由により未成年者がNISA口座から払い出しを行う場合は、これまで非課税で受け取った利益や含み益に対して課税されるとともに、NISA口座は廃止されます。
18歳以降の取り扱い(こどもNISAからNISAへの移行)
18歳到達後は、その年1月1日において18歳の年から、自動的にこどもNISAから18歳以上のNISA制度へ移行します。
移行後は、年間投資枠、非課税保有限度額及び金融機関変更等の取扱いが変わるほか、「成長投資枠」も利用可能となります。
こどもNISAからNISAへの移行イメージ
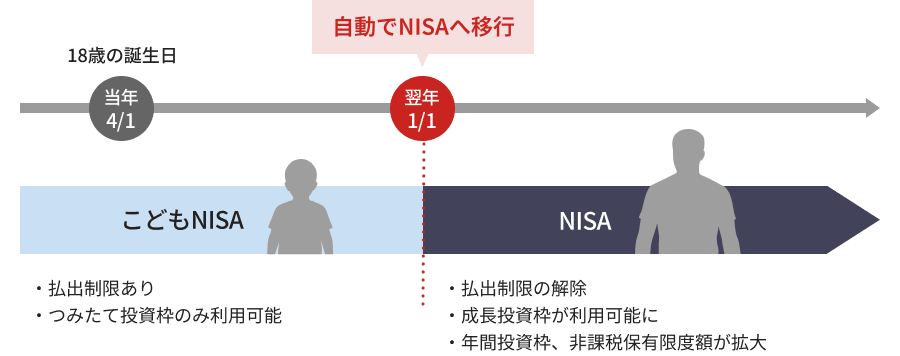
- 1月1日、1月2日生まれの方は、18歳の誕生日の年の1月1日に移行されます。
こどもNISAのメリット
こどもNISAの代表的なメリットは、投資で得た利益に税金がかからないことです。非課税で積立投資ができることは、教育資金づくりの選択肢を増やします。
さらに、子ども名義で目的資金を分離できると、家計の中で教育費が生活費に埋もれにくくなります。
また、長期の積立・分散を前提に設計されていることで、初心者でも原則に沿った運用を実行しやすくなります。
-
教育資金づくりに非課税投資枠を活用できる
-
投資で得た利益には通常約20%(※)の税金がかかりますが、こどもNISAなら非課税です。教育資金など長期で積み立てる場合、税負担の有無が最終的に大きく影響します。
-
0歳から非課税で
運用できる
-
こどもNISAは0歳から口座を開設できるため、始める時期が早いほど運用期間を長く確保できます。また、贈与資金の受け皿としても。
-
子どもの金融教育に
活用できる
- こどもNISAは、親子で「なぜ投資するのか」「なぜ分散・長期なのか」を、実際の運用を通じて学べる機会になります。
こどもNISAの注意点・デメリット
こどもNISAは、制度のメリットだけでなく、投資特有のリスクや制度上の制約も理解しておくことが重要です。
こどもNISAは投資して得られた利益が非課税という強みがある一方、投資である以上、元本割れの可能性があります。例えば、教育資金は必要となる時期が決まっていることが多く、相場環境によっては取り崩し時の金額が計画を下回るリスクもあります。
また、引き出しに条件があるため、緊急時の資金としては使いづらい面があります。
ジュニアNISAとの違い
過去のジュニアNISAは未成年向けの非課税制度として2019年よりスタートしましたが、2023年に終了しています(2023年までの旧NISA制度について)。
こどもNISAはジュニアNISAと比較して、長期運用のしやすさと教育資金としての実用性を高める方向で再設計されています。主要な相違点をまとめました。
- 資金の使途が子のためのものであり、口座開設者本人が払い出しに同意したことを示す書面とともに、親権者等(法定代理人)が申出書を金融機関に提出する(引き出し(払い出し)の条件と制限 参照)。
引き出し可能時期の違い
18歳までの払い出し制限が厳しかったジュニアNISAと比較して、こどもNISAは、条件付きで12歳以降から引き出し可能です。
教育費は中学受験や高校進学など18歳より前に山場が来る家庭も多いことから、例えば12歳以降に、子どものための用途で、親権者等が本人の同意を得たうえで申出書を金融機関に提出することで、払い出しが認められるように見直されています。
ただし、自由に引き出せる制度ではないため、必要なタイミングで引き出せるように、手続きにかかる時間も含めて見積もっておく必要があります。
非課税期間・制度の恒久性の違い
ジュニアNISAでは非課税期間が5年間と限定的で、保有期間の管理が複雑になりやすい面がありましたが、こどもNISAでは非課税保有期間が無期限化されました。
これにより、非課税期間が終了するタイミングを意識した売却や移管が必要なくなり、教育資金の必要時期に合わせて取り崩しやすくなるなど、家計にとってより計画的な長期投資が可能となっています。
投資対象商品の違い
ジュニアNISAは投資信託に加えて株式やETF等も対象で、運用の自由度が高い反面、選択肢が多く判断が難しい側面がありました。一方でこどもNISAはつみたて投資枠の対象商品のみに限定されているため迷いにくく、長期・積立・分散に向いており、コストも抑えやすくなっています。
こどもNISAのよくあるご質問
こどもNISAに関するよくある質問を掲載しております。


