2026.09.14 NEW
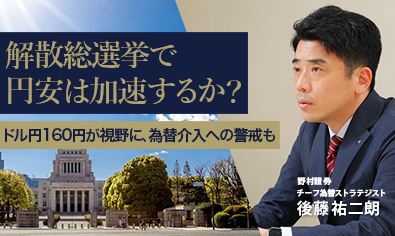
急激な円高の背景と今後の見通し 米利上げで155円台回復、原油価格下落で150円割れの可能性も 野村證券・後藤祐二朗

撮影/タナカヨシトモ(人物)
米ドル円相場は2026年9月7日、節目となる155円を割り込み、一時153円を下回るまで調整しました。1ヶ月強で10円以上の円高・米ドル安が進んだ形です。円の急騰を受け、国内外の投資家の関心も一気に高まった印象です。投資家から寄せられる質問と、それに対する見方を野村證券チーフ為替ストラテジストの後藤祐二朗が解説します。
急速な円高の背景は?
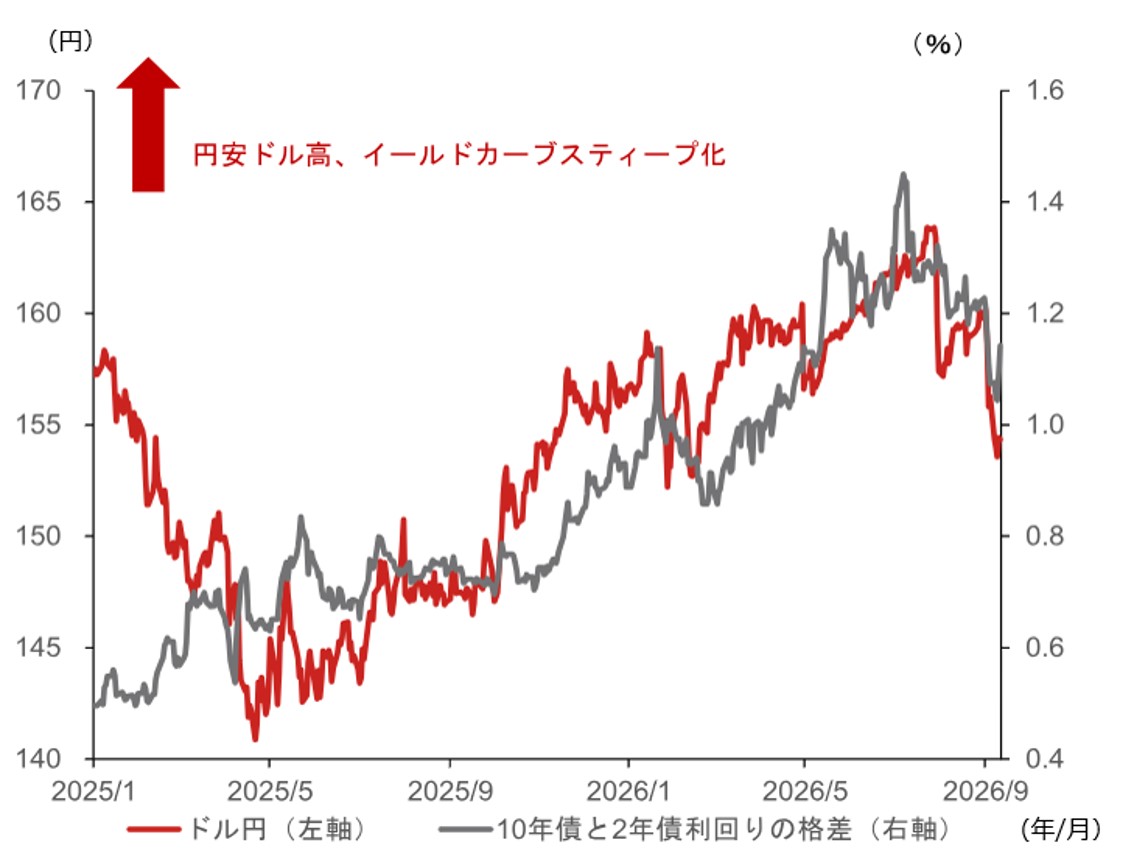
円高の背景には、1)日銀の利上げ加速への期待、2)日本の債券市場安定への期待、があるとみられます。G20(主要20ヶ国・地域)財務相・中央銀行総裁会議の前後には、ベッセント米財務長官による日本政府および日銀への円安是正に向けた利上げ加速圧力が一段と鮮明になりました。GPIF(年金積立金管理運用独立行政法人)やノルウェー年金などによる日本国債への投資拡大を巡る思惑も、債券利回りのフラット化とともに円高圧力を強めたとみられます。
(出所)ブルームバーグより野村證券市場戦略リサーチ部作成
このタイミングで155円を割り込むまで円高が加速した理由には、不透明な部分も多くあります。CFTC(米商品先物取引委員会)が公表するレバレッジドファンドの円ショートは、9月1日時点で87億米ドルと、7月末の介入前の9割超まで回復していました。協調介入直後の155円台前半から160円台への戻りは、大半が投機筋主導だったとみられます。一方、事後的にみれば、日本の当局による累計27兆円に上る介入で実需の米ドル買い需要が吸収されていたため、155円をあっさりと割り込み、投機筋のストップロスを巻き込んで円高が加速したと考えられます。
日米協調介入が転換点となったのか?
米国が協調した点で、通常の介入に比べてけん制効果は大きいと考えられます。また、ゴールデンウイーク前後に12兆円近い円買いを実施したうえで、15兆円強を追加介入したため、当面の実需の米ドル買い需要も吸収できたとみられます。
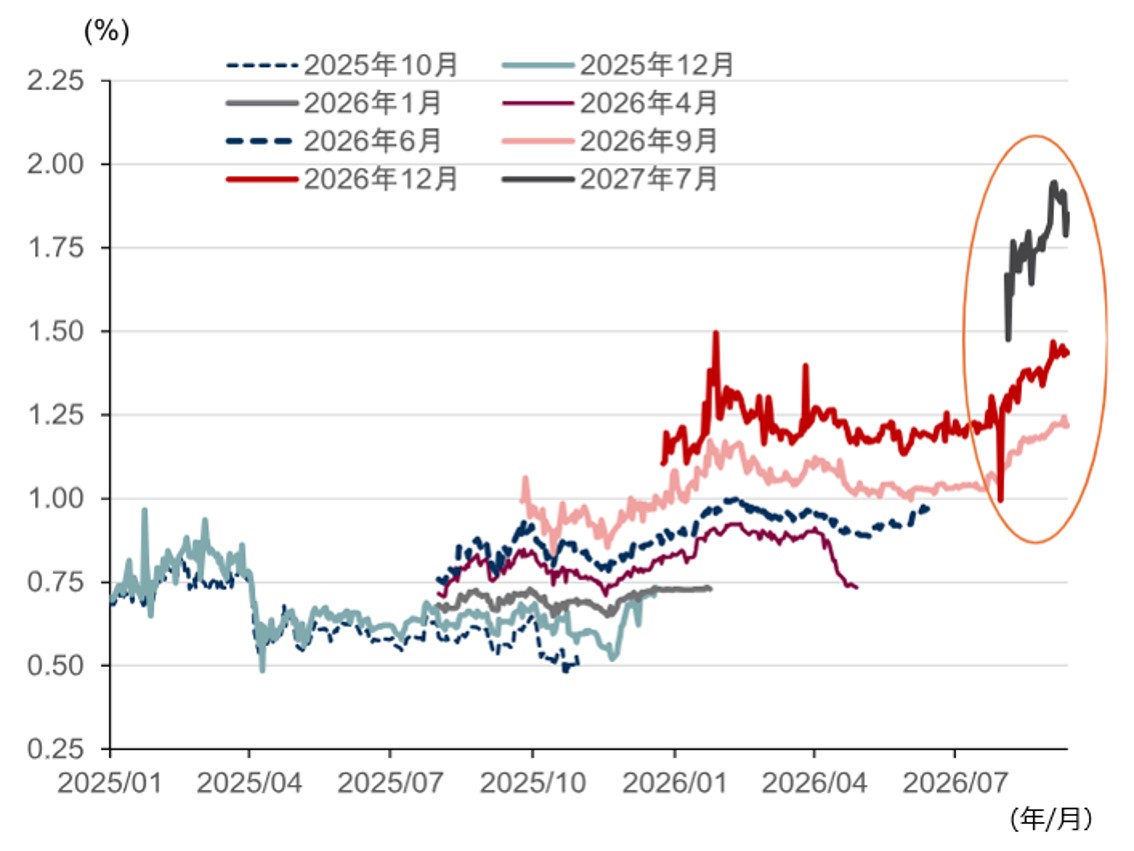
協調介入の見返りとして、米当局が日本政府および日銀に利上げ加速圧力をかけているとの見方から、市場参加者の中長期的な日銀の金融政策に対する期待が変化したことも重要です。介入は需給を均衡させて時間を稼ぐことはできても、ファンダメンタルズに変化がなければトレンド転換にはつながらないとみてきました。今回は、重要なファンダメンタルズの一つである日銀の金融政策が変化し、介入効果が持続しやすくなった面があると考えられます。
(注)市場織り込みはOIS(オーバーナイト・インデックス・スワップ)市場による。
(出所)ブルームバーグより野村證券市場戦略リサーチ部作成
もっとも、来週に控える9月会合での日銀の情報発信や、その前後の高市早苗政権の姿勢などを見極め、利上げ加速に向けた素地が実際に整っているかを確認する必要があります。
米ドル円見通しに変化はあるか?
日米協調介入を受けて日銀の利上げペースが加速する可能性は、日本のインフレ上振れリスクを後退させ、国債市場の安定にもつながる重要な変化と考えられます。金利差と円相場の相関正常化に寄与し、日銀の利上げによる円高への影響を回復させるとみられます。日米当局の円安回避姿勢も明確になり、米ドル円相場が夏場に160円台前半でピークを付けたとのシナリオの蓋然性は一段と高まりました。
もっとも、米ドル円相場を見通すうえでは、1)米国経済および金融政策、2)中東情勢を受けた原油価格、も重要です。仮に9月のFOMC(米連邦公開市場委員会)で利上げが見送られれば、米ドル円相場が早期に152円割れを試す可能性もあります。一方、利上げとなれば155円台の回復が視野に入ります。また、大規模な介入で輸入企業の米ドル買い需要を吸収できたとしても、原油価格が高止まりすれば、米ドル需要は再び増加します。過去1週間程度は原油高を無視する形で円高が進みましたが、原油価格が100米ドル前後で高止まりすれば、需給面から円安圧力が徐々に強まるとみられます。
中東情勢が改善し、原油価格が下落基調に転じれば、早期に米ドル円相場が150円割れで定着する可能性もあります。ただ、現時点では米ドル円相場の見通しを維持し、2026年末の予想を154円で据え置きます。
- 野村證券 市場戦略リサーチ部 チーフ為替ストラテジスト
後藤 祐二朗 - 為替相場のリサーチ・ストラテジーを担当。8年半にわたるニューヨーク・ロンドン駐在時には海外ヘッジファンド向けを中心としたドル円ストラテジー、日米欧の資本フロー分析、日本及び欧州の金融政策及びマクロ分析を担う。2002年に野村総合研究所に入社、2004年に野村證券への転籍を経て、2011年以降は海外拠点にて外国人投資家向けの情報提供を中心に活動。2019年8月より現職。
※本記事は、投資判断の参考となる情報の提供を目的としており、投資勧誘を目的として作成したものではございません。また、将来の投資成果を示唆または保証するものでもございません。銘柄の選択、投資の最終決定はご自身のご判断で行ってください。
- 手数料等およびリスクについて
-
当社で取扱う商品等へのご投資には、各商品等に所定の手数料等(国内株式取引の場合は約定代金に対して最大1.43%(税込み)(20万円以下の場合は、2,860円(税込み))の売買手数料、投資信託の場合は銘柄ごとに設定された購入時手数料(換金時手数料)および運用管理費用(信託報酬)等の諸経費、年金保険・終身保険・養老保険の場合は商品ごとに設定された契約時・運用期間中にご負担いただく費用および一定期間内の解約時の解約控除、等)をご負担いただく場合があります。また、各商品等には価格の変動等による損失が生じるおそれがあります。信用取引、先物・オプション取引をご利用いただく場合は、所定の委託保証金または委託証拠金をいただきます。信用取引、先物・オプション取引には元本を超える損失が生じるおそれがあります。証券保管振替機構を通じて他の証券会社等へ株式等を移管する場合には、数量に応じて、移管する銘柄ごとに11,000円(税込み)を上限額として移管手数料をいただきます。有価証券や金銭のお預かりについては、料金をいただきません。商品ごとに手数料等およびリスクは異なりますので、当該商品等の契約締結前交付書面、上場有価証券等書面、目論見書、等をよくお読みください。
- 株式の手数料等およびリスクについて
-
国内株式(国内REIT、国内ETF、国内ETN、国内インフラファンドを含む)の売買取引には、約定代金に対し最大1.43%(税込み)(20万円以下の場合は2,860円(税込み))の売買手数料をいただきます。国内株式を相対取引(募集等を含む)によりご購入いただく場合は、購入対価のみお支払いいただきます。ただし、相対取引による売買においても、お客様との合意に基づき、別途手数料をいただくことがあります。国内株式は株価の変動により損失が生じるおそれがあります。国内REITは運用する不動産の価格や収益力の変動により損失が生じるおそれがあります。国内ETFおよび国内ETNは連動する指数等の変動により損失が生じるおそれがあります。国内インフラファンドは運用するインフラ資産等の価格や収益力の変動により損失が生じるおそれがあります。
外国株式(外国ETF、外国預託証券を含む)の売買取引には、売買金額(現地約定金額に現地手数料と税金等を買いの場合には加え、売りの場合には差し引いた額)に対し最大1.045%(税込み)(売買代金が75万円以下の場合は最大7,810円(税込み))の国内売買手数料をいただきます。外国の金融商品市場での現地手数料や税金等は国や地域により異なります。外国株式を相対取引(募集等を含む)によりご購入いただく場合は、購入対価のみお支払いいただきます。ただし、相対取引による売買においても、お客様との合意に基づき、別途手数料をいただくことがあります。外国株式は株価の変動および為替相場の変動等により損失が生じるおそれがあります。
詳しくは、契約締結前交付書面や上場有価証券等書面、目論見書、等をよくお読みください。