2026.09.14 NEW
米金融政策見通しを変更 据え置きから年2回の保険的利上げへ 野村證券・小清水直和

撮影/タナカヨシトモ(人物)
野村證券はFRB(米連邦準備理事会)の金融政策の見通しについて、政策金利据え置きから、年内2回の利上げへと変更しました。見通し変更の背景と今後のリスク要因について、野村證券の小清水直和シニア金利ストラテジストが解説します。
野村證券は9月・12月利上げへと予想を変更
野村證券米国拠点は、政策据え置き継続という従来予想から、2026年9月・12月に25bp(ベーシスポイント)ずつ利上げするとの予想へ変更しました。FOMC(米連邦公開市場委員会)参加者らは、インフレが目標の2%を5年以上も上回り続けていることに対する懸念を強めています。
インフレ減速の基調的な動きが止まってしまったかどうかの判断には、まだ時間が必要とみられますが、中東情勢が悪化し、原油価格が再度大きく上昇したため、インフレが加速するリスクが高まっています。WTIの10%上昇はコアインフレを+0.1%ポイント押し上げると試算され、今回の局面ではこれまでの累積的な影響もあり、2027年1-3月期にかけて合計で+0.6%ポイントの押し上げ効果となる可能性があります。FOMCの中心メンバーであるジェファーソン副議長は、中東情勢も政策判断の上で重要な要素である旨に言及していました。
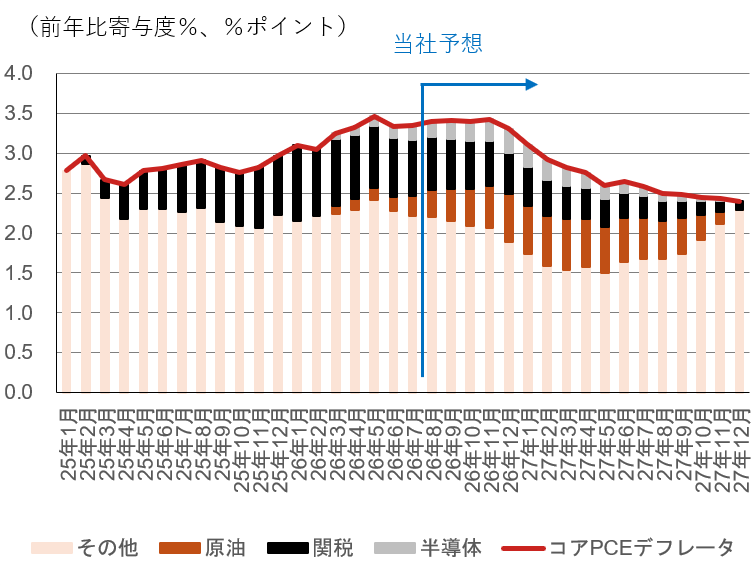
(注)コアPCEデフレーター(食料・エネルギーを除きます)への各種要因による影響の試算値を表示。2026年8月以降は野村證券予想。
(出所)ブルームバーグより市場戦略リサーチ部作成
インフレ期待をアンカーし続けるべく、FOMCは9月会合で保険的に利上げを選択すると考えられます。同時に、インフレ減速をより確実なものにさせるという意味合いもあるでしょう。
8月のコアCPIは市場予想を上振れ
9月11日に公表された8月コアCPI(消費者物価指数、食料・エネルギーを除く)は、前月比+0.3%(7月は同+0.2%、市場予想は同+0.2%)と、市場予想を上回りました。CPIおよびPPI(生産者物価指数)の結果を踏まえ、野村證券米国拠点は、9月30日に公表される8月分コアPCE(個人消費支出)デフレーター(食料・エネルギーを除く)を前月比+0.3%(小数点第2位まででは同+0.28%、7月は同+0.2%)と予想しています。野村證券米国拠点の予想通りとなれば、FOMCが重視するコアPCEデフレーターは、3ヶ月平均で月あたり+0.2%の伸びとなります。
ただ、コアインフレはここ2ヶ月低調であったため、今回の加速によってFOMC参加者のインフレ見通しが大きく変化することまでは見込まれません。実際、ウォラー理事は、コアインフレ率が前月比で+0.3%であれば政策据え置きを支持することを示唆していました。
保険的利上げなら相対的に緩やか・小幅
もしコアインフレが月+0.3%前後で推移し続ける場合には、金融政策が十分に引き締め的でないことを意味するため、FOMCは十分に引き締め的と考えられる水準へ、速やかに利上げを進めると予想されます。その場合、会合のたびに利上げを行うことになるでしょう。
しかし、今回のコアインフレは3ヶ月平均で月+0.2%前後です。このため、野村證券米国拠点の予想通り利上げとなれば、先々でのインフレリスクへの対処という側面が強いと捉えられます。コアインフレが月+0.2%前後で推移し続ける間は、原油価格の高止まりによるインフレリスクに対しては、9月会合の次は12月会合で利上げするように、ある程度間隔を空けた利上げが妥当となるでしょう。また、金融政策が引き締め的でないと明確化したわけではないため、合計50bp程度の小幅な利上げが妥当となるでしょう。
もっとも、コアインフレが3ヶ月平均でも月+0.3%前後へと加速するリスクも完全には排除し切れません。その場合には、野村予想を超えて利上げが進むリスクがあります。
当面は金利上昇に注意が必要だが、財政刺激効果が薄れれば景気減速へ
米10年金利については、FRBの利上げが合計で50bpに留まれば、5%前後までの上昇に留まるでしょう。10年金利は、利上げ到達点の市場期待を示す3年先1ヶ月金利との相関が高くなっています。野村予想通り9月・12月の利上げとなれば、FF(フェデラルファンド)金利は現在の3.75%から4.25%まで引き上げられることになります。過去の相関を踏まえれば、3年先1ヶ月金利が4.25%のとき、10年金利は4.95%と試算されます。
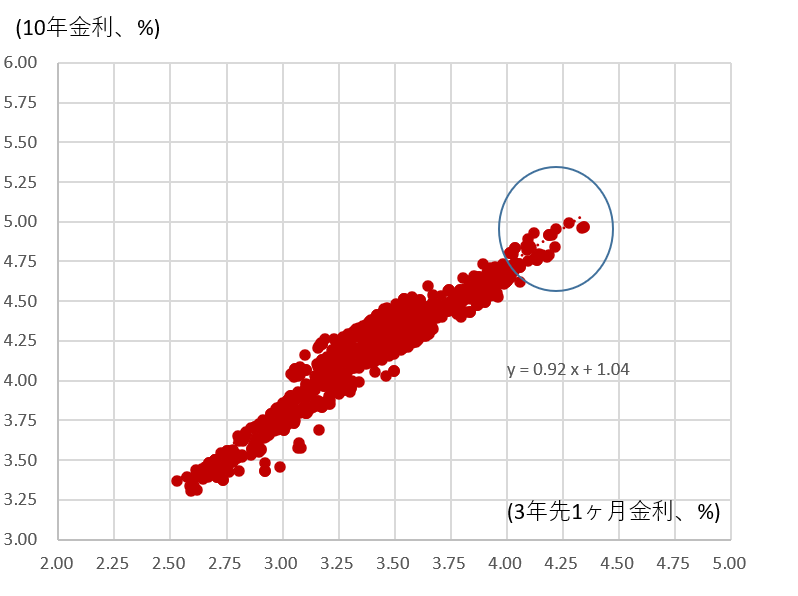
(注)2023年以降のデータ。青丸は直近付近。
(出所)ブルームバーグより市場戦略リサーチ部作成
もっとも、インフレが顕在化すれば、利上げが野村證券米国拠点の予想を超えて進むリスクもあります。合計で100bpの利上げとなれば、米10年金利は5%台半ばまで上昇すると見込まれます。3年先1ヶ月金利が4.75%まで上昇すれば、10年金利は5.41%と試算されます。当面は、追加的に金利が上昇するリスクに注意が必要です。
一方、来年には財政刺激効果もAI投資も減衰していくことが予想されます。特に減税法については、2026年前半に家計への税還付を通じて、ガソリン高による消費押し下げ効果を相殺したと推察されます。しかし、税還付の時期はすでに終了しています。このため、足元の原油高が個人消費の減速として顕在化するかどうかが注目されます。景気・インフレの減速基調が鮮明化すれば、利下げ期待が再度拡大し、米金利は低下傾向をたどると予想されます。金融政策が引き締め的な領域から中立へと移行していくことを市場が織り込めば、3年先1ヶ月金利は3%台へと低下し、10年金利は4%台前半へと低下するでしょう。
- 野村證券 市場戦略リサーチ部 シニア金利ストラテジスト
小清水 直和 - 米国市場を担当。経済・金融政策・政治といったファンダメンタルズに、投資家ポジション・規制動向といった需給要因を加味し、金利見通し・投資戦略を提供。2007年野村證券入社。2007~2010年日本経済エコノミスト、2011年より金利ストラテジーを担当。2013~2015年在英日本大使館経済専門調査員。2015年より現職。
※本記事は、投資判断の参考となる情報の提供を目的としており、投資勧誘を目的として作成したものではございません。また、将来の投資成果を示唆または保証するものでもございません。銘柄の選択、投資の最終決定はご自身のご判断で行ってください。
- 手数料等およびリスクについて
-
当社で取扱う商品等へのご投資には、各商品等に所定の手数料等(国内株式取引の場合は約定代金に対して最大1.43%(税込み)(20万円以下の場合は、2,860円(税込み))の売買手数料、投資信託の場合は銘柄ごとに設定された購入時手数料(換金時手数料)および運用管理費用(信託報酬)等の諸経費、年金保険・終身保険・養老保険の場合は商品ごとに設定された契約時・運用期間中にご負担いただく費用および一定期間内の解約時の解約控除、等)をご負担いただく場合があります。また、各商品等には価格の変動等による損失が生じるおそれがあります。信用取引、先物・オプション取引をご利用いただく場合は、所定の委託保証金または委託証拠金をいただきます。信用取引、先物・オプション取引には元本を超える損失が生じるおそれがあります。証券保管振替機構を通じて他の証券会社等へ株式等を移管する場合には、数量に応じて、移管する銘柄ごとに11,000円(税込み)を上限額として移管手数料をいただきます。有価証券や金銭のお預かりについては、料金をいただきません。商品ごとに手数料等およびリスクは異なりますので、当該商品等の契約締結前交付書面、上場有価証券等書面、目論見書、等をよくお読みください。
- 株式の手数料等およびリスクについて
-
国内株式(国内REIT、国内ETF、国内ETN、国内インフラファンドを含む)の売買取引には、約定代金に対し最大1.43%(税込み)(20万円以下の場合は2,860円(税込み))の売買手数料をいただきます。国内株式を相対取引(募集等を含む)によりご購入いただく場合は、購入対価のみお支払いいただきます。ただし、相対取引による売買においても、お客様との合意に基づき、別途手数料をいただくことがあります。国内株式は株価の変動により損失が生じるおそれがあります。国内REITは運用する不動産の価格や収益力の変動により損失が生じるおそれがあります。国内ETFおよび国内ETNは連動する指数等の変動により損失が生じるおそれがあります。国内インフラファンドは運用するインフラ資産等の価格や収益力の変動により損失が生じるおそれがあります。
外国株式(外国ETF、外国預託証券を含む)の売買取引には、売買金額(現地約定金額に現地手数料と税金等を買いの場合には加え、売りの場合には差し引いた額)に対し最大1.045%(税込み)(売買代金が75万円以下の場合は最大7,810円(税込み))の国内売買手数料をいただきます。外国の金融商品市場での現地手数料や税金等は国や地域により異なります。外国株式を相対取引(募集等を含む)によりご購入いただく場合は、購入対価のみお支払いいただきます。ただし、相対取引による売買においても、お客様との合意に基づき、別途手数料をいただくことがあります。外国株式は株価の変動および為替相場の変動等により損失が生じるおそれがあります。
詳しくは、契約締結前交付書面や上場有価証券等書面、目論見書、等をよくお読みください。