2026.09.17 NEW
米中間選挙 上下院結果別の4つのシナリオで「金利」を予想 野村證券・小清水直和

撮影/タナカヨシトモ(人物)
11月3日に米国の中間選挙が予定されています。選挙結果によって、金融市場はどのような反応をするでしょうか。今回は上下院結果別の4つのシナリオ(①上下院共和党、②上院共和党・下院民主党、③上院民主党・下院共和党、④上下院民主党)に分け、想定される金利の反応を分析します。野村證券の小清水直和シニア金利ストラテジストが解説します。
上下院共和党の結果が回避されれば、金利は低下傾向へ
現在の米国の中間選挙の情勢を予想サイトで確認すると、上下院とも民主党が制するとの予想確率が最も高くなっています。ただし、両院とも接戦状態にあり、数州・数議席の変動で結果が変わる可能性があります。債券市場においては、民主党が上下院のいずれか、ないしは両院とも過半数を獲得すれば、追加財政の可能性が低下し、減税法による景気刺激効果も剥落するため、金利低下が基本シナリオとなります。9月15~16日のFOMCでは、0.25%ポイントの利上げを決定しましたが、野村證券米国拠点では12月にも、追加利上げを予想しています。利上げの間は金利が高止まりしやすいものの、利上げ終了以降、金利は低下傾向を強めるでしょう。
| 上院 | 下院 | 市場 予想確率 |
インプリケーション | 想定される 市場反応 |
|---|---|---|---|---|
| 共和党 | 共和党 | 15% | ・追加財政拡大のリスクが上昇。 ・債務上限問題リスクは低下。政府閉鎖リスクは残存。 ・FRB理事の後任にハト派が就任する可能性が上昇。 ・トランプ大統領は対外強硬姿勢を継続。 ・AIデータセンター規制厳格化は進まず。 |
米債ベアスティープ化 |
| 共和党 | 民主党 | 34% | ・追加財政拡大のリスクは大きく低下。 ・債務上限問題・政府閉鎖リスクが継続。 ・FRB理事の後任にハト派が就任する可能性が上昇。 ・トランプ大統領は物価安定に配慮、対外強硬姿勢を柔軟化。 ・AIデータセンター規制厳格化は28年大統領選に向け争点化。 |
米債ブルスティープ化 (ただし、議会運営混乱や米国債の信認低下のリスクが強く意識されれば「悪い金利上昇」) |
| 民主党 | 共和党 | 2% | ・追加財政拡大のリスクは大きく低下。 ・債務上限問題・政府閉鎖リスクが継続。 ・FRB理事の後任にハト派が就任する可能性が低下。 ・トランプ大統領は物価安定に配慮、対外強硬姿勢を柔軟化。 ・AIデータセンター規制厳格化は28年大統領選に向け争点化。 |
米債ブルフラット化 (ただし、議会運営混乱や米国債の信認低下のリスクが強く意識されれば「悪い金利上昇」) |
| 民主党 | 民主党 | 49% | ・追加財政拡大のテールリスクが残存。 ・債務上限問題・政府閉鎖リスクが継続。 ・FRB理事の後任にハト派が就任する可能性が低下。 ・トランプ大統領は物価安定に配慮、対外強硬姿勢を柔軟化。 ・AIデータセンター規制は条件付きで厳格化の方向。 |
米債小幅ブルフラット化 (ただし、議会運営混乱や米国債の信認低下のリスクが強く意識されれば「悪い金利上昇」) |
(注)市場予想確率は、予想サイトKalshiに基づく、上下各院で過半数を占める政党の組み合わせ別予想確率。9月14日時点。
(出所)ブルームバーグより野村證券市場戦略リサーチ部作成
上下院共和党が過半数確保の場合、財政拡大リスクが最も高いシナリオになる可能性
各シナリオ別に想定される債券市場の反応を見ていきましょう。
①共和党が上下院ともに過半数の議席を維持する場合は、米債のベア・スティープ化(金利上昇を伴いながら利回り曲線の傾斜が急勾配化すること)が想定されます。4つのシナリオのうち、追加財政が打たれる可能性が最も高いシナリオだと考えています。よって、中間選挙に向けて、トランプ大統領支持率や共和党勝利確率が上昇すれば、米金利も上昇しやすいと予想されます。トランプ大統領は、9月9日に、中間選挙に共和党が勝利すれば成人1人あたり5,000米ドルの配当を支払うとの姿勢を表明しました。この施策の費用は1.2兆米ドル(GDP3.6%)にも上ると試算されます。米国の財政状況を踏まえれば現実的ではないものの、中間選挙に向けてこうしたバラマキ的な言及が続くことも考えられます。
上下院共和党以外のシナリオの注目点
上下院で過半数を確保する党が異なる「ねじれ議会」となる場合、②上院共和党・下院民主党では米債ブル・スティープ化(短期金利の低下を主因とする利回り曲線の傾斜の急勾配化)、③上院民主党・下院共和党では米債ブル・フラット化を予想しています。もし民主党が上院で過半数となれば、FRB理事など高官の人事承認権を持つことになります。当面は、2027年以降に退任する可能性があるパウエル理事の後任が焦点となるでしょう。トランプ大統領は、利下げを志向しやすい人物を後任理事として指名することが想定されますが、もし民主党が上院で過半数を占めていれば、指名が承認されない可能性があります。結果的に、トランプ大統領は極端に利下げを志向する人物を指名しにくくなると予想されます。このため、民主党が上院で過半数を占める場合は、そうでない場合と比べ、FOMCメンバーの分布がタカ派的となりやすいでしょう。
またねじれ議会となる場合においては、追加財政が拡大するリスクは大きく低下すると予想されます。ただ、最終的に両党やトランプ大統領が妥協し合い、追加財政が決定されるリスクもあります。
④民主党が上下院ともに過半数を制した場合、基本シナリオで説明した通り、米国債のイールドカーブ(利回り曲線)は小幅ブル・フラット化(超長期利回り低下を主因とする平たん化)が想定されます。ただし、両院とも民主党が過半数を占める場合でも、追加財政のリスクが完全になくなるわけではありません。もし民主党が政府閉鎖を辞さずに主張を続ける、ないしはトランプ大統領や共和党の支持率が極めて低ければ、トランプ大統領や共和党が折れ、民主党の主張する追加財政が成立する可能性も完全には排除し切れません。その際には、同時に共和党が主張する国防費拡大も含まれることで、大規模な財政拡張となるリスクもあるでしょう。追加財政拡大のテールリスクが残る点には注意が必要です。
なお、2028年大統領選に向けては、AIデータセンター規制が争点となる可能性があります。この点、上下院とも民主党のケースでは、規制厳格化が強まるとの懸念から株安が強まる場合には、米金利が大きめに低下するリスクも考えられます。ただし、米国全体として見た潮流としては、規制の全般的な厳格化というよりは、AIデータセンターの建設を前提としつつ条件を厳しくするという方向性です。このため中間選挙の時点で規制厳格化の懸念が大幅に高まることは、あくまでもリスクシナリオの位置づけです。
米国債への信認が低下する場合は「悪い金利上昇」のリスクも
ただ、上下院とも共和党というケースが回避されても、政府閉鎖や債務上限問題が、議会運営の混乱を通じて米国債の信認を毀損するとの見方が強まれば、いわゆる「悪い金利上昇」が起きてしまうことも考えられます。
米国では、毎年の予算とは別の法案で、債務上限が定められており、近年では、債務上限引き上げ後、徐々に債務が増加し債務上限に到達、その後債務上限が再度引き上げられるということが繰り返されています。債務上限問題が生じるタイミングは、超党派シンクタンクのBPCによれば、2027年初めから夏半ばのどこかとされています。債務上限問題が緊迫化するのはまだ先ですが、政府閉鎖の問題は暫定予算期限の2026年12月11日に向けて緊迫化する可能性があります。政府閉鎖リスクを巡る議会運営の混乱から、債務上限問題や米国債の格下げのリスクが強く意識されるようなら、「悪い金利上昇」が生じても不思議ではありません。
現時点では、米国債需給により直接的なインパクトを与える追加財政自体の有無の方が、中間選挙結果による金利への影響を左右すると想定されます。ただし、もし中間選挙に向けて米国債に対する信認のテーマが市場の焦点となるようであれば、上下院のいずれか、もしくは両院とも民主党が勝利しても金利はあまり低下せず、場合によっては議会運営の混乱が意識され金利上昇につながるため、注意が必要です。
この点、中間選挙に向けて、トランプ大統領支持率の上下と金利上下の相関に変化が見られるか、注目されます。つまり、トランプ大統領支持率上昇で上下院とも共和党が勝利する可能性が上昇する際に、金利も上昇するなら、市場は追加財政のリスクを重視していることになります。これに対して、トランプ大統領支持率が低下しても金利が上昇するようなら、市場は議会運営混乱に伴う米国債の信認低下をより重視していると判断できるでしょう。
また、実際に中間選挙結果を受けて議席が変更される2027年までの間、2026年中に共和党が国防費拡大など自らの主張に沿った財政法案を決定するリスクもあります。その際には、債務上限も同時に引き上げられる可能性も考えられます。
中間選挙以降は金利が低下傾向を辿るのが過去パターン
なお、過去の平均的な傾向を振り返ると、中間選挙前後で金利が低下傾向へと転換し、中間選挙以降は金利低下基調を辿った様子が確認できます。大統領選後にはいずれが政権を担っても財政拡張的となり、景気拡大とともにインフレが発生し、FRBが利上げで対応を迫られたことが、こうしたパターンの背景と考えられます。平均的には、財政拡大の景気刺激効果が息切れする、ないしは利上げによる景気減速が顕在化するのが、中間選挙前後だったと言えるでしょう。
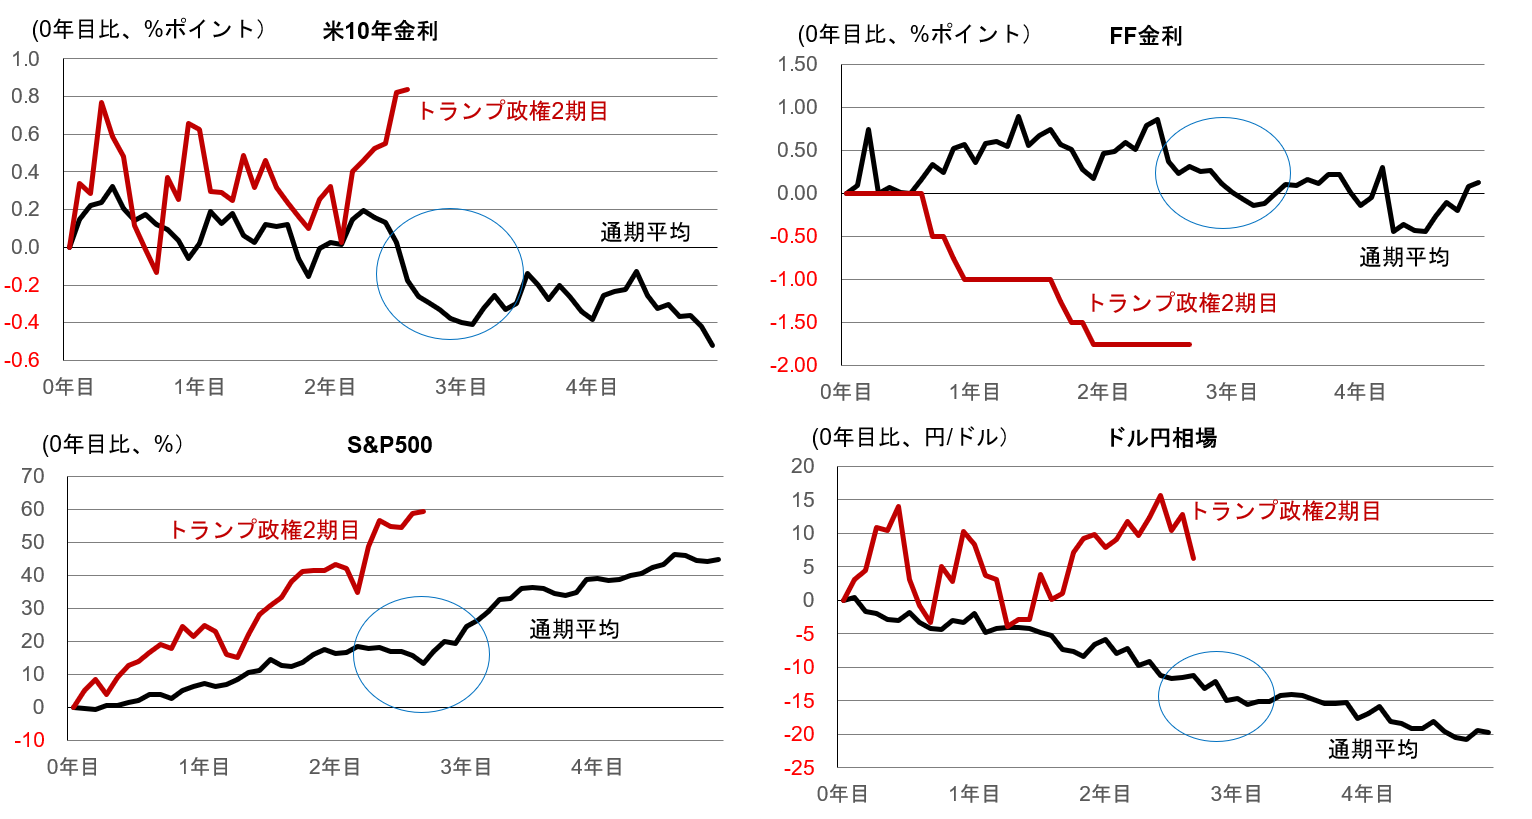
(注)大統領選のある年を0年目とした。通期平均は、1960年以降の平均。
(出所)ブルームバーグより野村證券市場戦略リサーチ部作成
ただし、こうしたパターンはあくまでも過去の平均的な傾向であり、局面により異なります。今回については、①断続的な利下げ局面へと既に転換していた点、②昨年成立した減税法の財政刺激効果やAI投資によりインフレが生じるリスクがある点が、過去の平均的なパターンとは異なります。つまり、今回の中間選挙は過去対比で景気が堅調である一方、インフレリスクが残存しているという状況です。上下院のいずれか、ないしは両院とも民主党が勝利すれば、追加財政の可能性は低下、財政刺激効果が薄れることで、景気・インフレが減速基調を辿りやすくなるでしょう。
- 野村證券 市場戦略リサーチ部 シニア金利ストラテジスト
小清水 直和 - 米国市場を担当。経済・金融政策・政治といったファンダメンタルズに、投資家ポジション・規制動向といった需給要因を加味し、金利見通し・投資戦略を提供。2007年野村證券入社。2007~2010年日本経済エコノミスト、2011年より金利ストラテジーを担当。2013~2015年在英日本大使館経済専門調査員。2015年より現職。
※本記事は、投資判断の参考となる情報の提供を目的としており、投資勧誘を目的として作成したものではございません。また、将来の投資成果を示唆または保証するものでもございません。銘柄の選択、投資の最終決定はご自身のご判断で行ってください。
- 手数料等およびリスクについて
-
当社で取扱う商品等へのご投資には、各商品等に所定の手数料等(国内株式取引の場合は約定代金に対して最大1.43%(税込み)(20万円以下の場合は、2,860円(税込み))の売買手数料、投資信託の場合は銘柄ごとに設定された購入時手数料(換金時手数料)および運用管理費用(信託報酬)等の諸経費、年金保険・終身保険・養老保険の場合は商品ごとに設定された契約時・運用期間中にご負担いただく費用および一定期間内の解約時の解約控除、等)をご負担いただく場合があります。また、各商品等には価格の変動等による損失が生じるおそれがあります。信用取引、先物・オプション取引をご利用いただく場合は、所定の委託保証金または委託証拠金をいただきます。信用取引、先物・オプション取引には元本を超える損失が生じるおそれがあります。証券保管振替機構を通じて他の証券会社等へ株式等を移管する場合には、数量に応じて、移管する銘柄ごとに11,000円(税込み)を上限額として移管手数料をいただきます。有価証券や金銭のお預かりについては、料金をいただきません。商品ごとに手数料等およびリスクは異なりますので、当該商品等の契約締結前交付書面、上場有価証券等書面、目論見書、等をよくお読みください。
- 株式の手数料等およびリスクについて
-
国内株式(国内REIT、国内ETF、国内ETN、国内インフラファンドを含む)の売買取引には、約定代金に対し最大1.43%(税込み)(20万円以下の場合は2,860円(税込み))の売買手数料をいただきます。国内株式を相対取引(募集等を含む)によりご購入いただく場合は、購入対価のみお支払いいただきます。ただし、相対取引による売買においても、お客様との合意に基づき、別途手数料をいただくことがあります。国内株式は株価の変動により損失が生じるおそれがあります。国内REITは運用する不動産の価格や収益力の変動により損失が生じるおそれがあります。国内ETFおよび国内ETNは連動する指数等の変動により損失が生じるおそれがあります。国内インフラファンドは運用するインフラ資産等の価格や収益力の変動により損失が生じるおそれがあります。
外国株式(外国ETF、外国預託証券を含む)の売買取引には、売買金額(現地約定金額に現地手数料と税金等を買いの場合には加え、売りの場合には差し引いた額)に対し最大1.045%(税込み)(売買代金が75万円以下の場合は最大7,810円(税込み))の国内売買手数料をいただきます。外国の金融商品市場での現地手数料や税金等は国や地域により異なります。外国株式を相対取引(募集等を含む)によりご購入いただく場合は、購入対価のみお支払いいただきます。ただし、相対取引による売買においても、お客様との合意に基づき、別途手数料をいただくことがあります。外国株式は株価の変動および為替相場の変動等により損失が生じるおそれがあります。
詳しくは、契約締結前交付書面や上場有価証券等書面、目論見書、等をよくお読みください。