2026.09.17 NEW
もし米中間選挙で共和党が下院を失うと? マーケットに影響する3つのリスク 野村證券・吉本元

文/斎藤健二(金融・SaaS・AIジャーナリスト) 撮影/タナカヨシトモ(人物)
2026年11月3日に行われる米中間選挙が近づいていますが、トランプ政権の支持率は低い水準にあります。中間選挙後の金融市場について、投資家はどんな事態を予想しておくといいのか、野村證券地政学・政治アナリストの吉本元が解説します。
米国の有権者が苦しむ物価高は、金融政策を左右する経済指標には表れない
- 11月の中間選挙が近づいています。トランプ政権の支持率は30%台と低い水準にあります。この背景にあるのはなんでしょうか。
-
トランプ政権は、コロナ禍後のバイデン政権下でのインフレを批判し、自分がそれを解決すると主張して当選したにもかかわらず、米国民はインフレに苦しんでいます。
金融政策を左右する経済指標はコア指数、つまりエネルギーと食料品を除いた価格の動きです。ところが、政治的な意味で重要なインフレはそこには表れません。人間にとって大切なのはまずは食べ物ですよね。そして、米国は移動手段がほとんど車ですから、次にガソリン代が強く影響します。コア指数から除いているものこそが支持率を動かすと言えるでしょう。
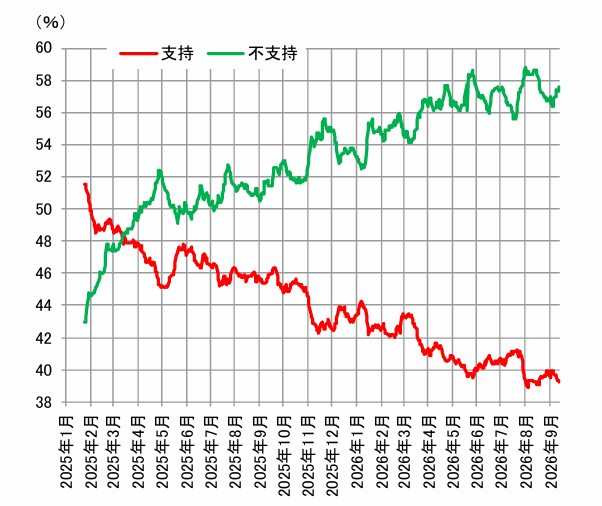
(注)支持率は大統領の実績に対する評価(President Trump Job Approval)。
(出所)各種報道より野村證券経済調査部作成
-
また、FRBや金融市場は物価の上昇率を重要視しますが、暮らしている人が気にするのは物価の水準です。たとえ上昇率がゼロでも高い水準が続けば生活は苦しく、トランプ大統領が問題を解決したとは思わないでしょう。ガソリン価格の上昇はイラン戦争以降の現象ですが、食料品も高止まりしているという声は強いです。関税政策が響いているというのもありますが、牛肉は特に別の要因でも値上がりしています。
- なぜですか?
-
もとをたどるとコロナ禍に原因があります。行動制限でハンバーガーなど外食産業での需要が低下し、畜産業者は子牛の数をぐっと減らしました。肉になるまでには子牛を育てる訳で年数がかかります。コロナ禍が過ぎ、国民が外食に戻ったときには牛の数が足りなくなっていました。足りなくなった分は輸入するしかありませんが、外国産の牛肉に関税がかかって、値段が高止まりしているという構造です。値段はコロナ禍前より4割ほど高くなったと言われています。先月は挽き肉の関税だけを下げていますが、劇的な値下げ効果が見込めるわけではありません。
米国民にとって牛肉はとても重要な存在です。日本の米騒動と似ているといえば想像がつくでしょう。私も住んでいたのでわかりますが、5月ごろから寒くなるまでは米国民にとっての楽しみはバーベキューです。バーベキューのシーズンの現在、米国の消費者は牛肉の高騰に直面し、不満を高めていると言えます。
財政・金融・通商のどれを使っても、選挙の成果にはつながりにくい
- 選挙に向けて、政権は経済政策で手を打ってくるのでしょうか。まず財政から聞かせてください。
-
財政赤字は昨年の減税ですでに膨らんでいますし、イラン戦争の戦費もかさんでいます。さすがに2年連続の減税は打てませんでした。
そのため9月の共和党全国大会では、トランプ配当を打ち出しました。中間選挙に勝った暁には、成人したアメリカ人全員に1人あたり5,000米ドルを配るというものです。コストは1.3兆米ドル近くで、2027年度に想定している歳出の62%に相当します。長期金利の上昇で財政状況が懸念される中で、歳出6割増の実現可能性には疑問符がつき、与党の勝利につなげるのは難しいと思います。
- 金融政策のほうはどうでしょうか。
-
トランプ大統領はなるべく金利を上げてほしくない。むしろ下げてほしいという態度を一貫してとっています。しかしFRBとしては今急いで対応しなければならないのはインフレです。9月のFOMCでは25bpの利上げとなりました。年内にさらに25bpの利上げを検討していることも明らかになりました。
しかし利上げを継続すれば、FRBとトランプ大統領との関係は悪化し、トランプ大統領とFRBの間でベッセント財務長官が板挟みになりかねません。トランプ大統領は、1期目にも、自分が指名したパウエル議長が、就任直後に利上げをしたことに不満を持ち、パウエル議長を推挙したムニューシン財務長官を強く批判した経緯があります。
- 通商政策も選挙対策になりますか。
-
実際に、トランプ政権は8月にカナダに対して制裁関税を発動しました。関税を交渉材料にして、アメリカ製品の購入などの譲歩を引き出す狙いだったはずですが、カナダは応じずに報復関税をかけてきました。対象は乳製品や工業製品で、民主党と競り合う選挙区の産地を直撃しています。トランプ関税のせいだと受け止められれば、共和党の候補は苦戦するでしょう。裏目に出ているともいえますが、カナダに対する関税を取り下げる動きはありません。
9月24日には習近平国家主席が訪米します。関税だけでなくAI規制など、通商上の圧力をかけようとしているのではないかと中国側は警戒しています。大統領は国内向けに対中強硬をアピールしたいところでしょう。しかし、株式市場が動揺したら、昨年と同様に引き下がらざるを得ないでしょう。
- 中間選挙の勝敗について今わかっていることはありますか。
-
トランプ大統領の支持率と、各社の議席予測を見る限り、共和党は上下両院とも議席を減らすと予想されています。上院はこれまでのリードがあるので、共和党が過半数を奪われる可能性は比較的低いのですが、下院はリードが小さく、民主党が過半数を奪還する可能性は比較的高いと見られています。
前回、バイデン大統領のときの中間選挙でも、支持率が下がったところで民主党が下院の過半数を失いました。1期目のトランプ大統領のときも共和党が下院の過半数を失いました。それらのときと比べても、トランプ大統領の支持率は低い状態です。共和党の劣勢を覆すのは難しくなってきたと思います。
ねじれ議会になると、財政の課題は解決できないまま2年が過ぎる恐れ
- では、下院を失った場合には何が起きますか。
-
マーケットへの影響は3つあります。1つ目は財政再建の行き詰まりです。
ベッセント米財務長官は最近、長期金利の上昇に強い懸念を示しています。発行済みの国債を買い戻すバイバックというオペレーションを強化すると言って金利上昇を避けようとする一方で、財政再建にも取り組む意向を示しています。債券市場の関心はかなり高いとみられます。
ただ、財政再建を本当に進められるかどうかは疑問です。歳出を削減するには予算(歳出法案)を成立させる必要がありますが、共和党が過半数を失ったねじれ議会で、民主党の同意を得るのはかなり厳しく、別の手段を探すしかなくなります。
- 歳出を減らす道はないのですか。
-
共和党は昨年、大規模な減税をしていますから、それを終わらせたり増税に転じたりする選択肢は考えにくいと思います。関税を引き上げるという発想はトランプ政権の中にはありますが、今年2月の訴訟で昨年発動した関税の大部分が無効とされ、戦略の見直しを迫られるなど、世界を相手に大規模な関税を掛けるには限界があります。
残るのは社会保障の給付削減です。オバマケア、それにメディケアとメディケイドという公的医療保険が対象になりやすいと見られます。特にオバマケアには共和党が導入当初から反対していますから、規模を縮小すべきという意見は出てくるかもしれません。ただ、オバマケアを実現した民主党が賛成するということは考えにくく、ねじれ議会の下では実現はしないでしょう。
また、予算が通らなければ暫定予算に頼るほかありませんが、これは前の年と歳出の規模を変えないことが前提ですから、大幅な歳出削減は進めにくい。トランプ政権の後半2年は、なかなか財政再建に手がつかず、課題は解決できないということです。
債務上限とFRB人事という、来年以降の火種
- 2つ目は何でしょうか。
-
債務上限の引き上げです。債務残高が法定の上限に達すると、新規に国債を発行できなくなるというルールがあります。法律を変えて上限を引き上げれば済む話ですが、ねじれ議会では引き上げの見返りに民主党から要求が出てくることが考えられます。これが政治問題化すれば、法定上限の引き上げが遅れ、金融市場の混乱を引き起こします。
新規の国債を発行できない一方で、これまでに発行した国債が満期を迎え、元本とクーポンを支払う必要が出てきた時、税収だけではその資金を賄えないと見られます。最悪の場合、債務不履行に陥るリスクが高まってきます。金融市場では国債を担保にした金融取引が行われていますが、債務不履行のリスクが高まれば、取引を見送らざるを得なくなり、金融機関によっては資金繰りが悪化しかねません。
このテーマは、まだ市場に意識されていませんが、来年にも、債務残高が現在の上限に到達すると予想され、その対応が大きなテーマとなるでしょう。
- 3つ目はどうでしょう。
-
FRB議長が代わってトランプ大統領による辞任圧力は減りましたが、大統領がFRBに利下げを求めるプレッシャーは続いています。
さらに問題なのは、政策を決める他のFRBのメンバーの入れ替わりです。来年9月にジェファーソン副議長が任期満了を迎えます。バイデン政権のときに就任した人ですから、再任されるかは不透明です。大統領の影響力が強い候補を指名すれば、FRBの独立性が侵されるのではないかと、市場がまた懸念することになります。2028年1月には、理事として残るパウエル前議長も任期満了を迎えます。
ただ、メンバーの指名には上院の承認が要ります。過半数すれすれの状況だと、共和党の一部から反対が出れば就任できません。こうした混乱が起きれば、FRBの信認が低下する可能性もあります。
中間選挙は通過点。ポスト・トランプが材料に
- 政治面ではどうでしょう。民主党が下院を取れば、トランプ大統領の弾劾という話も出てきますか。
-
弾劾の手続きでは、まず下院が検察の役割をします。疑惑ありと認定すれば、特別検察官を指名して捜査を進め、弾劾訴追案を過半数で可決し、上院に送ることになります。トランプ大統領は2期目の就任前に4つの刑事訴追を起こされていました。大統領になってからは免責で裁判は止まっていますが、弾劾の手続きとして裁くことが出来ます。また、トランプ大統領が自身の権限を利用し、ファミリー企業や政権に近い企業に便宜を供与しているとの疑惑についても、捜査される可能性があります。また、国民の関心が高いエプスタイン事件に関連して、調書の中で、トランプ大統領に関わる箇所を提示するよう、特別検察官が司法省に求めることも考えられます。
ただ、大統領を裁くのは上院になります。弾劾に必要な数は議員の3分の2です。上院の改選は3分の1ずつ行われ、どちらかの党が3分の2以上の議席を取ることはまずありません。共和党の議員の多くも民主党主導の弾劾に賛成して、トランプ大統領が罷免される可能性は低いと思います。
ただし、罷免を免れても、問題は残ります。トランプ大統領が2029年1月に辞めれば免責は無くなり、新たな刑事訴追のリスクに直面します。特に、2028年の大統領選挙の結果、民主党の大統領が就任し、新たに就任した司法長官が、弾劾訴追で集められた証拠をもとに刑事告訴すれば、トランプ大統領は不利になります。憲法上の規定で自分が出馬しない2028年の大統領選挙でも、トランプ大統領にとってはその結果が大事になります。
- 中間選挙が終わったあと、市場は何を見るようになりますか。
-
大統領選挙は長丁場です。本選の投票は2028年11月7日ですが、予備選挙は民主党の場合、2028年1月22日に始まります。従って、予備選挙出馬を目指す人たちが出馬を表明するのは、来年、2027年です。近年、大統領選挙の資金を集めるには時間がかかる傾向があります。このため、2027年の前半から出馬表明が相次ぎ、秋以降は、そうした候補を集めて各党で討論会が開かれます。討論会で劣勢になった候補は早期に撤退するため、予備選挙での争いは少数の候補に絞られることになります。予備選挙の段階になると、先に候補が一本化された政党の方が、有権者にアピールしやすくなり、候補者ごとに対立していた党内の融和も早くに手を付けることが出来るメリットがあります。
共和党は、トランプ大統領がバンス副大統領とルビオ国務長官の名前を挙げていますから、この2人が有力視されています。彼らがトランプ政権の経済政策をそのまま引き継ぐのか、関税、財政赤字、FRBへの圧力など、市場にとって好ましくない要素を軌道修正する気があるのか。そこをマーケットは気にします。
民主党は、ハリス前副大統領やニューサム・カリフォルニア州知事の名前が出ています。民主党は所得格差を是正しなければならないという意識が強くあります。高所得者層ほど減税が大きい、トランプ政権下の所得減税の見直しや、大企業向けの課税強化を訴えてくるでしょう。AIについても、データセンターへの反対運動が盛んですから、規制色の強い政策が出てくるかもしれません。
ですから、中間選挙の後は、レイムダック化したトランプ政権の動向よりも、次の大統領選挙、ポスト・トランプの経済政策が市場にとっての関心事になると見込まれます。
こうした不透明感の高い市場でいちばん危ないのは、資産を極端に偏らせて持つことです。中間選挙やポスト・トランプ、イラン戦争の収拾を巡って、政治的な動きがありますから、いろいろな資産のボラティリティが高い状態が続くと見られます。適切に資産を分散投資することが最も大切になります。
- 野村證券 金融経済研究所経済調査部 シニア・エコノミスト(政治・地政学調査)
吉本 元 - 1993年に野村総合研究所に入社し、経済調査部配属。1999年、東京大学大学院経済学研究科入学、2001年に経済学修士号取得。野村證券金融市場情報管理部、米国野村證券、野村證券金融経済研究所経済調査部を経て、2009年に外務省に出向し、在英国日本大使館に着任。2011年、野村證券金融経済研究所に帰任。国内外のリスク分析(政治政策、地政学リスク、政治動向など)を担当。
※本記事は、投資判断の参考となる情報の提供を目的としており、投資勧誘を目的として作成したものではございません。また、将来の投資成果を示唆または保証するものでもございません。銘柄の選択、投資の最終決定はご自身のご判断で行ってください。
- 手数料等およびリスクについて
-
当社で取扱う商品等へのご投資には、各商品等に所定の手数料等(国内株式取引の場合は約定代金に対して最大1.43%(税込み)(20万円以下の場合は、2,860円(税込み))の売買手数料、投資信託の場合は銘柄ごとに設定された購入時手数料(換金時手数料)および運用管理費用(信託報酬)等の諸経費、年金保険・終身保険・養老保険の場合は商品ごとに設定された契約時・運用期間中にご負担いただく費用および一定期間内の解約時の解約控除、等)をご負担いただく場合があります。また、各商品等には価格の変動等による損失が生じるおそれがあります。信用取引、先物・オプション取引をご利用いただく場合は、所定の委託保証金または委託証拠金をいただきます。信用取引、先物・オプション取引には元本を超える損失が生じるおそれがあります。証券保管振替機構を通じて他の証券会社等へ株式等を移管する場合には、数量に応じて、移管する銘柄ごとに11,000円(税込み)を上限額として移管手数料をいただきます。有価証券や金銭のお預かりについては、料金をいただきません。商品ごとに手数料等およびリスクは異なりますので、当該商品等の契約締結前交付書面、上場有価証券等書面、目論見書、等をよくお読みください。
- 株式の手数料等およびリスクについて
-
国内株式(国内REIT、国内ETF、国内ETN、国内インフラファンドを含む)の売買取引には、約定代金に対し最大1.43%(税込み)(20万円以下の場合は2,860円(税込み))の売買手数料をいただきます。国内株式を相対取引(募集等を含む)によりご購入いただく場合は、購入対価のみお支払いいただきます。ただし、相対取引による売買においても、お客様との合意に基づき、別途手数料をいただくことがあります。国内株式は株価の変動により損失が生じるおそれがあります。国内REITは運用する不動産の価格や収益力の変動により損失が生じるおそれがあります。国内ETFおよび国内ETNは連動する指数等の変動により損失が生じるおそれがあります。国内インフラファンドは運用するインフラ資産等の価格や収益力の変動により損失が生じるおそれがあります。
外国株式(外国ETF、外国預託証券を含む)の売買取引には、売買金額(現地約定金額に現地手数料と税金等を買いの場合には加え、売りの場合には差し引いた額)に対し最大1.045%(税込み)(売買代金が75万円以下の場合は最大7,810円(税込み))の国内売買手数料をいただきます。外国の金融商品市場での現地手数料や税金等は国や地域により異なります。外国株式を相対取引(募集等を含む)によりご購入いただく場合は、購入対価のみお支払いいただきます。ただし、相対取引による売買においても、お客様との合意に基づき、別途手数料をいただくことがあります。外国株式は株価の変動および為替相場の変動等により損失が生じるおそれがあります。
詳しくは、契約締結前交付書面や上場有価証券等書面、目論見書、等をよくお読みください。