2026.09.24 NEW
野村證券の日銀見通しを変更 利上げ時期を12月に前倒しもターミナルレートは据え置き 野村證券・森田京平

撮影/タナカヨシトモ(人物)
日本銀行は2026年9月17~18日に金融政策決定会合を開催し、事前の予想通り無担保コール翌日物金利の誘導目標を1.25%程度に引き上げることを決定しました。今回の決定会合後、野村證券は原油高などの環境変化を踏まえ、日銀の金融政策の見通しを変更しました。決定会合のポイントや野村證券の日銀シナリオについて、野村證券金融経済研究所チーフ・エコノミストの森田京平が解説します。
日銀は事前予想に沿って利上げを決定
9月18日、日銀は金融政策決定会合を終えました。政策金利(無担保コールレート・オーバーナイト物)の誘導水準は「1.25%程度」と、これまでの「1.0%程度」から引き上げられました。この決定は市場の事前予想通りであり、サプライズはありません。
高市内閣によって任命された2名の審議委員(浅田統一郎委員、佐藤綾野委員)が利上げに反対した結果、「7:2」での利上げ決定となりました。浅田委員は、コアCPI(生鮮食品を除く消費者物価指数)の上昇率が前年比2%を下回る中、経済の状況は必ずしも強いとは言えないことから、政策金利の据え置きを主張しました。佐藤委員は、経済・物価情勢が、現時点ではこれまでと比べて大きく加速している状態にあるわけではないとして、このタイミングでの利上げは適切ではないとしました。
一方、市場の一部で警戒されていた50bps(ベーシスポイント)の利上げは、今回の決定会合で提案されませんでした。
「追加」利上げは有力も、「連続」利上げの可能性は低い
今回の利上げ決定は市場で事前に織り込まれていたこともあり、焦点は利上げの「決定」ではなく「説明」にありました。その説明次第で、市場は「追加」利上げはもちろん、9月・10月の「連続」利上げの可能性さえ推し量ろうとしていました。
利上げの「説明」を巡っては、以下の4つの注目点がありました。
(1)物価上振れリスクの強調度合い
(2)政策運営姿勢の変化の有無(レジーム転換の有無)
(3)利上げの累積的な影響の点検姿勢
(4)「次回会合」への言及の有無
政策声明文、および植田総裁の会見に基づいて、これら4点を確認すると、今回の利上げ決定を踏まえても、日銀が追加的にタカ派化したとの結論は得られません。
1点目の物価上振れリスクについては、強調度合いが強まったとは言えません。日銀は中東情勢、AI関連需要の拡大、為替相場の変動、という3点を挙げつつ、基調的なインフレ率が「2%の『物価安定の目標』を超えて上振れていくリスクがある」としましたが、これは前回7月会合時点と変わりません。また、総裁会見における「政策の局面が変化した」との発言が市場で注目されました。確かに刺激的なレトリックですが、これも7月展望レポートで初出となった「基調的な物価上昇率を2%程度の水準で安定させていくという観点が重要」との趣旨から逸脱していません。
2点目の政策運営姿勢について、日銀は引き続き「金融緩和の度合いを調整することが適切」とし、引き締め領域にも入りうることを特段、示唆しませんでした。
3点目に挙げた利上げの累積的な影響の点検について、植田総裁は、基調的なインフレが2%に近づく中、2%に定着させられるよう、「しっかりと分析し、適切に金融政策を判断する」としました。利上げの影響の点検に要する時間が今後長くなる(あるいは、短くなる)など、利上げの間隔を示唆しうる表現は使いませんでした。
4点目の「次回会合」への言及について、植田総裁は「毎回の決定会合で政策を評価する」とし、特定の利上げ間隔、あるいは特定の会合(次回など)を示唆しませんでした。中東情勢など不確実要素が根強く残る中、経済・物価の展開と利上げの必要性の判断時期について自由度を確保する姿勢がみられます。
野村證券の日銀シナリオ:メインシナリオは追加利上げのタイミングを変更
上述した通り、今回の利上げ決定を踏まえても、日銀が追加的にタカ派化したとの評価には至りません。したがって野村證券では、従来のターミナルレートである1.75%を引き上げる必要はないとみています。
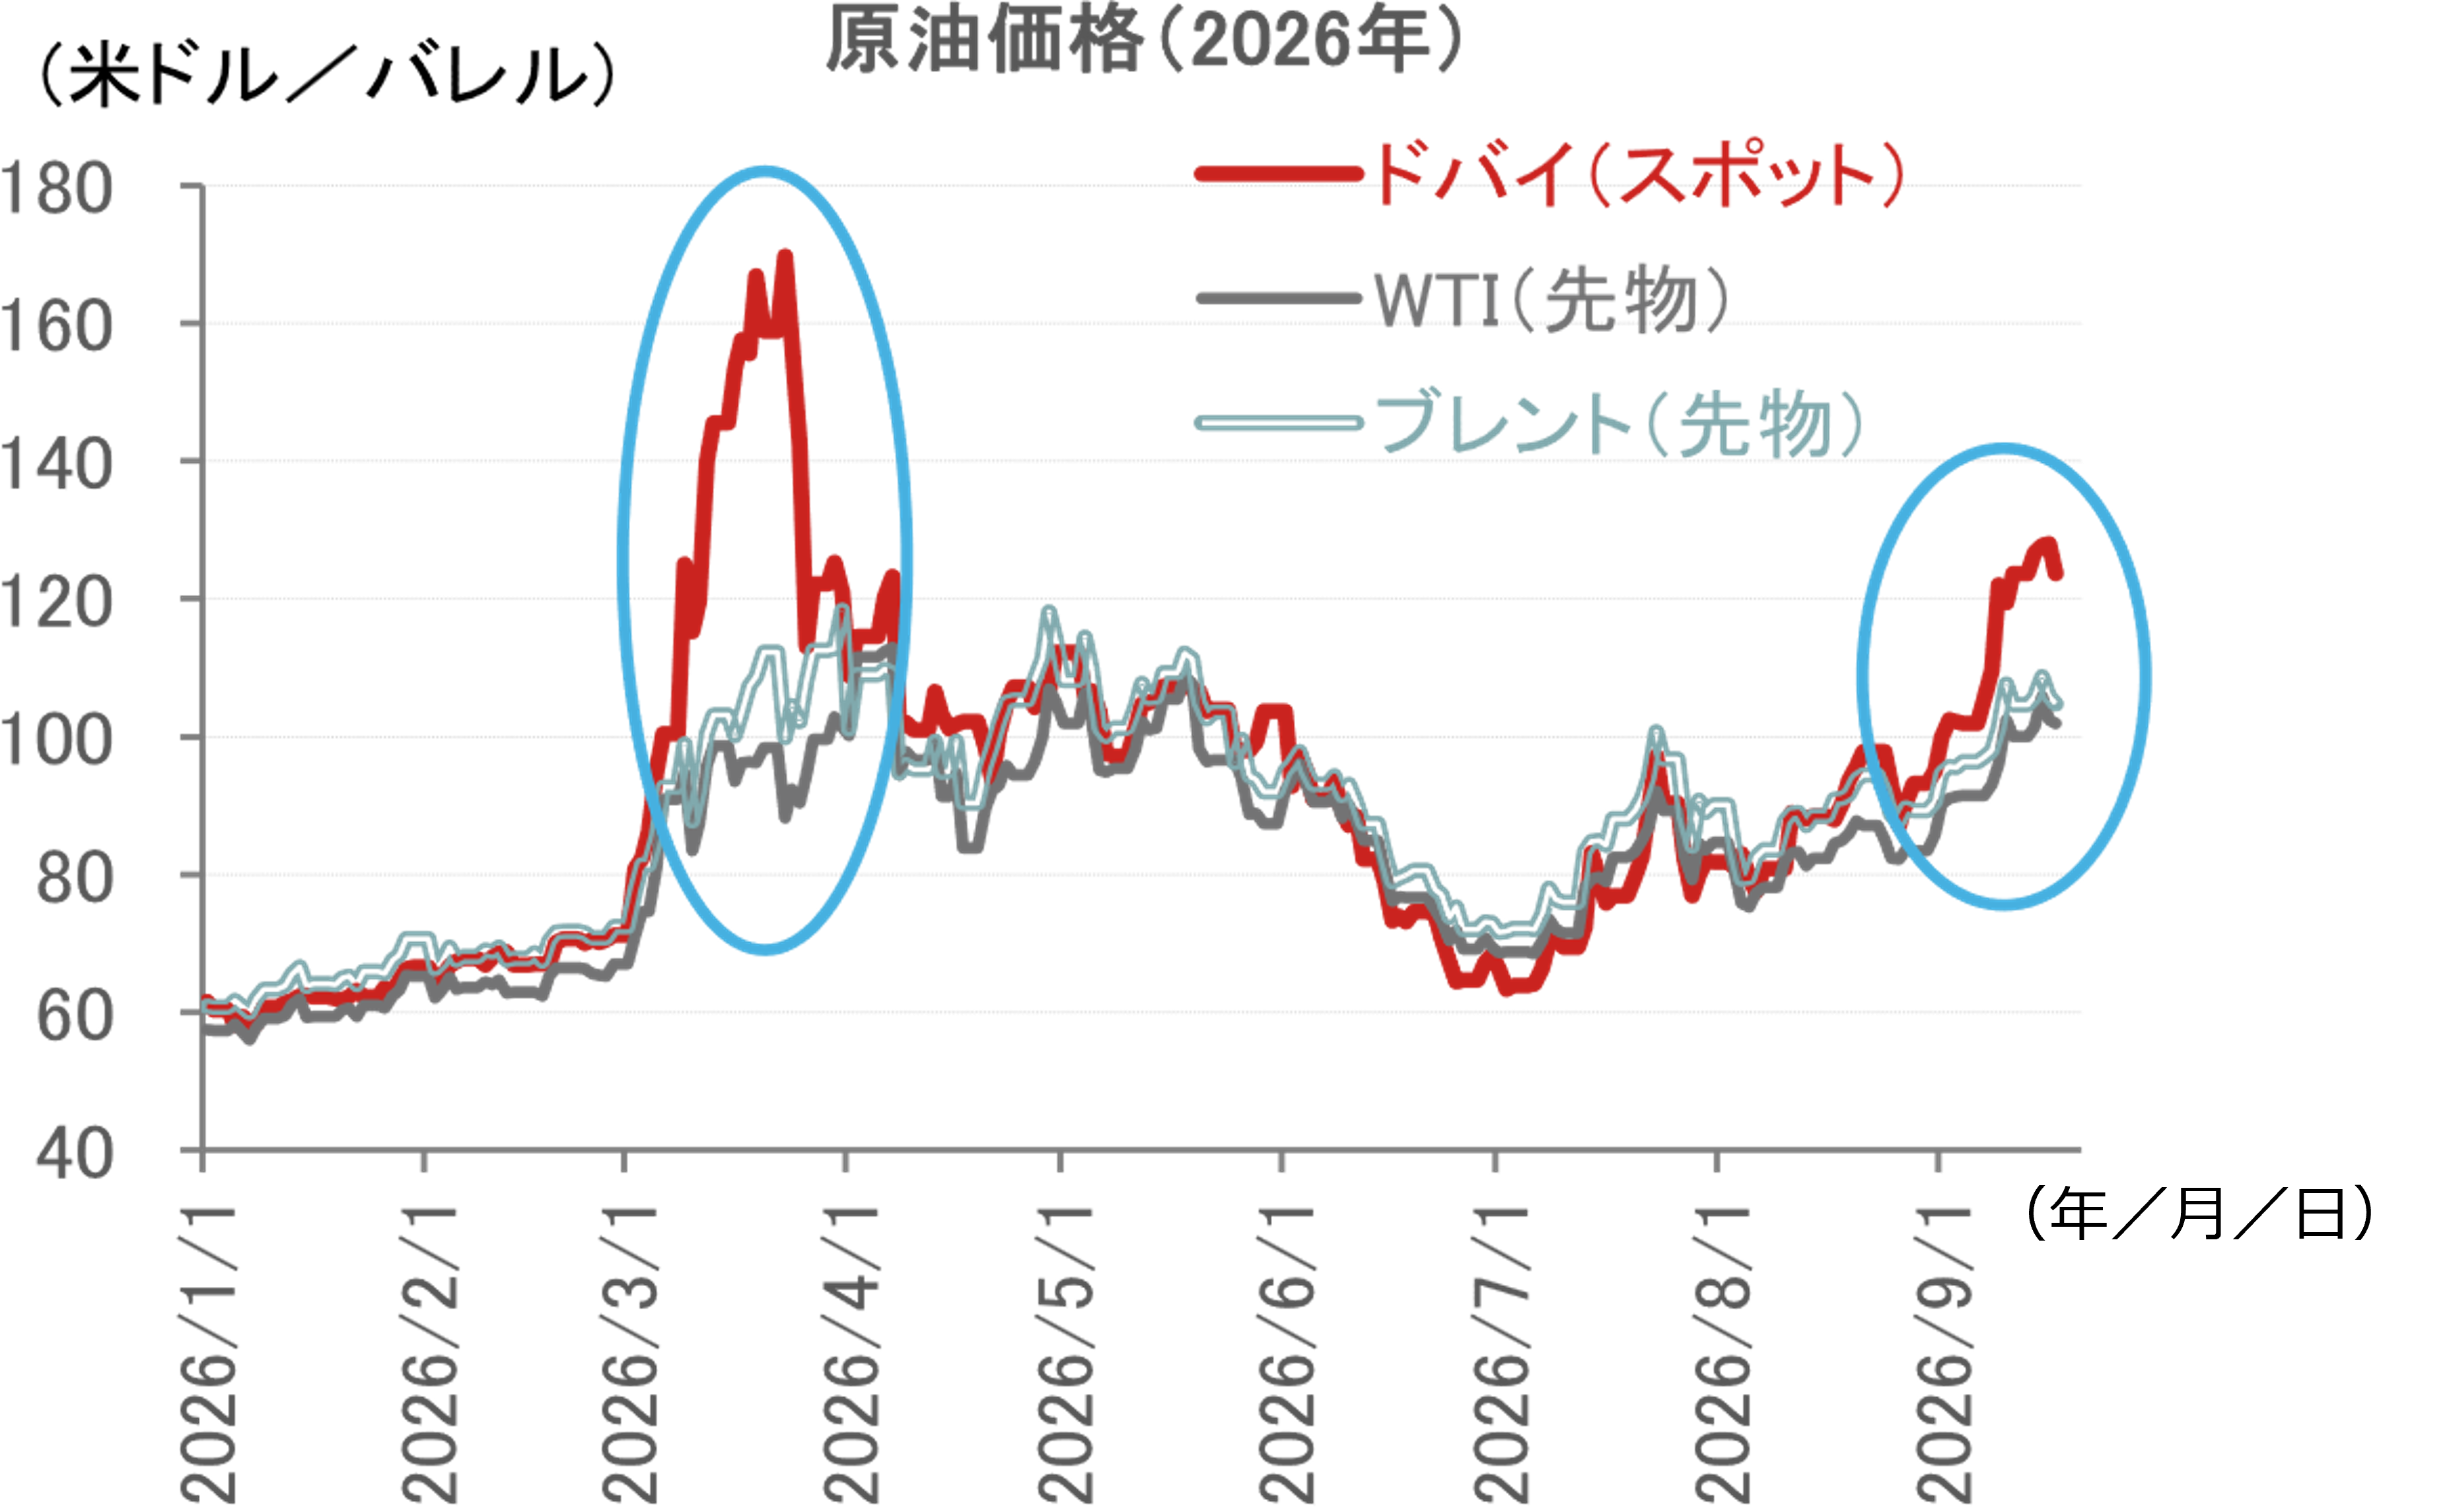
ただし、足元で原油価格、とりわけ日本経済に影響しやすいドバイ原油のスポット価格が上振れていることには注意が必要です。これが一定程度続けば、次回10月決定会合後に公表される展望レポート(経済・物価情勢の展望)で、2026年度と2027年度のコアCPI(生鮮食品を除く消費者物価指数)の見通しが、直近7月時点の前年度比+2.5%、+2.4%(日銀政策委員見通しの中央値)から引き上げられる可能性が高まります。
なお、足元にかけて米ドル円レートが下がったこと(米ドル安・円高)が、円建て原油価格の上昇ペースを抑える面はあるものの、野村證券ではもともと米ドル円レートの低下(2026年末154円程度)を前提として日銀シナリオを設定していました。
加えて、FRB(米連邦準備制度理事会)による追加利上げの可能性も無視できません。野村證券では、9月に続いて、12月もFRBが利上げをするとみています。これも、日銀シナリオを設定する際の環境変化といえます。
(出所)ブルームバーグより野村證券経済調査部作成
メインシナリオ(確率60%):利上げのタイミングを1会合分前倒し、ターミナルレートは1.75%で不変
こうした環境変化(原油価格の上昇、米国の12月利上げ予想)を踏まえ、野村證券では、メインシナリオにおける追加利上げのタイミングを1会合分、前倒しします。すなわち、追加利上げのタイミングを従来、「2027年1月、4月」としていましたが、これを「2026年12月、2027年3月」に変更します。
一方、日銀が追加的にタカ派化しているわけではないとの評価の下、ターミナルレートの予想は1.75%で据え置きます。
リスクシナリオA(確率30%):3ヶ月ごとの利上げ、従来よりも確率を小幅引き上げ
相対的に有力なリスクシナリオAでは、引き続き「2026年12月、2027年3月、2027年6月」の追加利上げを見込みます。ただし確率は、これまでの25%から30%へと小幅引き上げます。
野村證券では、今後コアCPIは(i)2027年1-3月期に向けたインフレ加速期、(ii)その後、2028年1-3月期に向けたインフレ減速期、(iii)その後のインフレ安定期、という3局面を経るとみています。しかし、仮に円安や原油価格の高騰(不安定な中東情勢)が粘着的に続くと、第2局面であるインフレ減速期が、想定よりも後ずれしやすくなります。このようなケースで、リスクシナリオAは有力となりやすくなります。
リスクシナリオB(確率10%):3会合連続利上げ、早期のターミナルレート到着
有力度が低いリスクシナリオBとして、新たに3会合連続利上げ(2026年9月、10月、12月)を見込みます。これは例えば、日銀が想定より早く、かつ強力にインフレ予想の抑え込みを図る場合に相当します。一方、景気に対して事後的に負の影響がもたらされるリスクもあります。
このような連続利上げがなされた場合、将来の利上げ回数は節約されるでしょう。そこで、リスクシナリオBのターミナルレートはメインシナリオと同じく、1.75%とみます。
| メインシナリオ (確率60%) |
リスクシナリオA (確率30%) |
リスクシナリオB (確率10%) |
|
|---|---|---|---|
| ●追加利上げの回数 | ・2026年1回 ・2027年1回 |
・2026年1回 ・2027年2回 |
・2026年2回 |
| ●利上げのタイミング | ・2026年12月 ・2027年3月 |
・2026年12月 ・2027年3月 ・2027年6月 |
・2026年10月 ・2026年12月 |
| ●政策金利水準 ・現在 ・2026年末 ・2027年末 |
・1.25% ・1.50% ・1.75% |
・1.25% ・1.50% ・2.00% |
・1.25% ・1.75% ・1.75% |
(注)各シナリオの確率分布は一定の有力性のあるシナリオについての相対的なものであり、これら以外のシナリオの実現性を排除するものではありません。
(出所)野村證券経済調査部作成
- 野村證券 金融経済研究所 チーフ・エコノミスト
森田 京平 - 1994年九州大学卒業、野村総合研究所入社。英国野村総研ヨーロッパ、野村證券金融経済研究所を経て、バークレイズ証券(2008~2017年)およびクレディ・アグリコル証券(2017~2022年)にてチーフ・エコノミストを務めた。2022年7月より現職。2000年米ブラウン大学より修士号(経済学)、2018年九州大学より博士号(経済学)を取得。共著に『人口減少時代の資産形成』(東洋経済新報社)、『現代金融論 新版』(有斐閣)など。
※本記事は、投資判断の参考となる情報の提供を目的としており、投資勧誘を目的として作成したものではございません。また、将来の投資成果を示唆または保証するものでもございません。銘柄の選択、投資の最終決定はご自身のご判断で行ってください。
- 手数料等およびリスクについて
-
当社で取扱う商品等へのご投資には、各商品等に所定の手数料等(国内株式取引の場合は約定代金に対して最大1.43%(税込み)(20万円以下の場合は、2,860円(税込み))の売買手数料、投資信託の場合は銘柄ごとに設定された購入時手数料(換金時手数料)および運用管理費用(信託報酬)等の諸経費、年金保険・終身保険・養老保険の場合は商品ごとに設定された契約時・運用期間中にご負担いただく費用および一定期間内の解約時の解約控除、等)をご負担いただく場合があります。また、各商品等には価格の変動等による損失が生じるおそれがあります。信用取引、先物・オプション取引をご利用いただく場合は、所定の委託保証金または委託証拠金をいただきます。信用取引、先物・オプション取引には元本を超える損失が生じるおそれがあります。証券保管振替機構を通じて他の証券会社等へ株式等を移管する場合には、数量に応じて、移管する銘柄ごとに11,000円(税込み)を上限額として移管手数料をいただきます。有価証券や金銭のお預かりについては、料金をいただきません。商品ごとに手数料等およびリスクは異なりますので、当該商品等の契約締結前交付書面、上場有価証券等書面、目論見書、等をよくお読みください。
- 株式の手数料等およびリスクについて
-
国内株式(国内REIT、国内ETF、国内ETN、国内インフラファンドを含む)の売買取引には、約定代金に対し最大1.43%(税込み)(20万円以下の場合は2,860円(税込み))の売買手数料をいただきます。国内株式を相対取引(募集等を含む)によりご購入いただく場合は、購入対価のみお支払いいただきます。ただし、相対取引による売買においても、お客様との合意に基づき、別途手数料をいただくことがあります。国内株式は株価の変動により損失が生じるおそれがあります。国内REITは運用する不動産の価格や収益力の変動により損失が生じるおそれがあります。国内ETFおよび国内ETNは連動する指数等の変動により損失が生じるおそれがあります。国内インフラファンドは運用するインフラ資産等の価格や収益力の変動により損失が生じるおそれがあります。
外国株式(外国ETF、外国預託証券を含む)の売買取引には、売買金額(現地約定金額に現地手数料と税金等を買いの場合には加え、売りの場合には差し引いた額)に対し最大1.045%(税込み)(売買代金が75万円以下の場合は最大7,810円(税込み))の国内売買手数料をいただきます。外国の金融商品市場での現地手数料や税金等は国や地域により異なります。外国株式を相対取引(募集等を含む)によりご購入いただく場合は、購入対価のみお支払いいただきます。ただし、相対取引による売買においても、お客様との合意に基づき、別途手数料をいただくことがあります。外国株式は株価の変動および為替相場の変動等により損失が生じるおそれがあります。
詳しくは、契約締結前交付書面や上場有価証券等書面、目論見書、等をよくお読みください。