2026.09.25 NEW
長期金利の上昇が加速、「ターミナルレート」も引き上がる? 住宅ローンや債券投資の判断のポイント 野村證券・美和卓

撮影/タナカヨシトモ(人物)
日本の長期金利が急ピッチで上昇しています。2026年9月に入り、日本で長期金利の指標となる新発10年物国債の利回りは3%台に到達し、約30年ぶりの高水準で推移しています。国債の金利動向は住宅ローン金利など身近な生活にも影響するため注目を集めやすいですが、その「ターミナルレート(最終到達点)」についてはどのようにみておくことができるのでしょうか。長期金利の先行きや今後の投資環境について、野村證券経済調査部エグゼクティブ・エコノミストの美和卓が詳しく解説します。
原油価格上昇でインフレ懸念は当面続く可能性も
- 長期金利の上昇が続く中、住宅ローンの金利動向などが気になっている人も多いと思います。以前のこちらの記事では、長期金利の上昇がすぐさま危険とは言い切れないと解説しています。
-
基本的なスタンスは以前の記事のときと変わっていないのですが、日米ともに、長期金利の上がり方が加速していますね。
日米に共通する点として、中央銀行の利上げ期待が強まっており、その分長期金利が上昇するのは正常な動きということだと思いますが、特に米国では市場の見方に少し変化が出ています。
日本では2024年3月の日本銀行(日銀)のマイナス金利政策解除後、ほぼ一貫して短期金利の上昇と同じ方向に長期金利も上昇してきました。そのペースは足元で加速していますが、メカニズム自体は変わっていません。他方、米国では金利の方向感に明確な変化があったとみています。2026年2月に米国とイスラエルがイランへの軍事攻撃に乗り出す以前は、金融政策には若干の利下げ期待があり、それを織り込んで市場金利も2025年の中盤あたりから低下方向でした。ところが、足元では明確に逆転しています。通常は、中央銀行の金融政策の方向性がいったん変わると当面は変動しないものですが、割と短期間で予想が逆転したのは特徴的と言えるでしょう。
その最も大きな理由は、もちろんイラン情勢の悪化によって原油価格が上昇し、インフレ懸念が強まったことです。
野村證券は日銀見通しを変更も、ターミナルレート予想は据え置き
- 日銀も9月に利上げし、最終的な金利の到達点であるターミナルレートの予想もどんどん上がっている印象ですが、どうみていますか。
-
日銀は2026年9月17~18日に開催した金融政策決定会合で、市場の事前予想通り、政策金利(無担保コールレート・オーバーナイト物)の誘導水準を「1.25%程度」と、これまでの「1.0%程度」から引き上げました。野村證券でも日銀の金融政策の見通しを変更し、追加利上げのタイミングを1会合分前倒ししています。ただし、到達金利を示すターミナルレートの予想は1.75%で据え置きました。
米国ではFRB(米連邦準備理事会)が9月15~16日に開催したFOMC(米連邦公開市場委員会)で、25bp(ベーシスポイント)の利上げを決定しましたが、従来と比べてとりわけ大きく引き上げたわけではありません。
市場は利上げ期待とほぼ同時に最終的な金利の到達点に対する予想を引き上げる傾向があります。日銀の植田和男総裁は金融政策決定会合後の記者会見で、ターミナルレートのレベルに関しては慎重に言及を避けました。それでも、市場では最終到達点の予想が引き上げられ、ターミナルレートは2%超がコンセンサスとなっています。
- 住宅ローンなどを抱え、長期金利がどんどんと際限なく上がったら・・・と不安に感じている人もいそうです。
-
そうですね。では、2%を超える可能性はどのくらいあるのか、というと、私は今の日本のファンダメンタルズに照らしてこの見方には疑問を持っています。
その理由は2つあります。1つは、既に言及したように、この長期金利上昇の背景はイラン情勢の悪化による原油価格上昇であり、原油価格の上昇はいずれ収束し、インフレ期待も収まるのではないかと思っているからです。
イラン情勢は、6月に覚書が締結されたことで停戦に向かい、原油価格は一時低下しました。ところが8月に覚書の期限が切れた後は戦闘再開に進み、ホルムズ海峡の航行の安全性が揺らいだことが原油価格上昇の背景となりました。こうした状況が今後も続くのかというと、もし戦闘が終結に向かえば、原油価格も下がる可能性があります。それを踏まえると、中央銀行がいつまでもどんどんと利上げをするという予想が良いのかという点は疑問があります。
もう1つは、日米両政府が7月、円安米ドル高の是正に向けて円買いの協調為替介入に踏み切ったことです。米国が日本に協力してまで金利の安定化を望んだと言えるでしょう。米ドル金利の上昇によってグローバルな金融環境が不安定化し、新興国の債務問題などを通じて世界的な金融環境の悪化につながりかねないことを懸念している可能性があります。2026年前半の株高をけん引したAI関連でも、データセンター建設に巨額のファイナンスが動いています。金利上昇の影響がこのような領域に波及しないよう、米国が何らかの手を打ってくる可能性もあります。
原油高収束なら金利上昇圧力は低下へ、債券投資に妙味も
- 際限なく長期金利が上がっていくわけではなさそうということですね。でも短期的には金利上昇は続くでしょうか。
-
年内はまだ利上げが正当化されやすい状況と言えるでしょう。インフレの根源である原油高も収まっていませんし、米国の内需や雇用、賃金といったファンダメンタルズも特段大きく崩れている感じはしません。イラン情勢次第の面があるため予測は困難ですし、目先の数ヶ月でインフレ懸念の問題が決着するとも思えません。ただ、今後半年とか1年以上にわたってだらだらと金利が上がり続け、流れが変わらないとまで考える理由もないのではないでしょうか。
少し楽観的かもしれませんが、市場にとって波乱の少ないシナリオとしては、イラン情勢悪化が起点となった原油高が収束することによって、インフレ懸念が後退し、FRBがハト派化するケースです。連動して市場金利の上昇も止まり、落ち着いてくることが想定できます。日本においても米金利の低下によって日米金利差の縮小が意識され、円高米ドル安方向に進めば、過度な円安によるインフレへの警戒感が収まり、金利上昇圧力が低下する可能性があります。
- さらなる金利上昇に備えて、いま住宅ローンで固定金利を選んだり、変動金利から固定金利に切り替えたりするのは、金利上昇を心配しすぎでしょうか。
-
物件単価の上昇も響いており、住宅ローンの利用者にとって相応に負担感が生じていると思いますが、物価上昇に伴って賃金も上がれば、必ずしも「悪い金利上昇」ではないという見方もあります。借入条件や変更手数料、返済余力などを踏まえた検討が必要ですが、いま固定金利にする判断も、短期的には利下げに転じる可能性が低いとみれば、妥当と言えるのではないでしょうか。中長期的に、市場で日銀の利上げが想定より早く止まるとの見方が出てくるようになれば、長期金利が低下に転じる可能性も出てくるでしょう。
- 国債の金利上昇で、国債など債券投資の妙味が出ているとの声もあります。
-
足元は金利上昇のペースがこれまでより加速した結果、そのペースに賃金の上昇が追い付かず、不安が高まっている局面と言えるでしょう。個人投資家にとってはどこまで金利が上がるか不安もあるとは思いますが、逆に国債や社債といった債券にバランス良く投資することで、金利のインカム収入を着実に得ていくことを検討する材料にもなるでしょう。
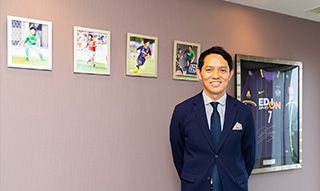
- 野村證券 経済調査部 エグゼクティブ・エコノミスト
美和 卓 - 1990年野村総合研究所入社。東京大学大学院法学政治学研究科修士課程修了。2004年野村證券に転籍。2024年4月より現職。国内・海外のプロの投資家に対して、日本と世界の経済に関する分析、見通しを提供する一方、一般向けに経済、金融の仕組みを分かりやすく解説。著書に『金利「超」入門』(日本経済新聞出版社)など。
※本記事は、投資判断の参考となる情報の提供を目的としており、投資勧誘を目的として作成したものではございません。また、将来の投資成果を示唆または保証するものでもございません。銘柄の選択、投資の最終決定はご自身のご判断で行ってください。
- 手数料等およびリスクについて
-
当社で取扱う商品等へのご投資には、各商品等に所定の手数料等(国内株式取引の場合は約定代金に対して最大1.43%(税込み)(20万円以下の場合は、2,860円(税込み))の売買手数料、投資信託の場合は銘柄ごとに設定された購入時手数料(換金時手数料)および運用管理費用(信託報酬)等の諸経費、年金保険・終身保険・養老保険の場合は商品ごとに設定された契約時・運用期間中にご負担いただく費用および一定期間内の解約時の解約控除、等)をご負担いただく場合があります。また、各商品等には価格の変動等による損失が生じるおそれがあります。信用取引、先物・オプション取引をご利用いただく場合は、所定の委託保証金または委託証拠金をいただきます。信用取引、先物・オプション取引には元本を超える損失が生じるおそれがあります。証券保管振替機構を通じて他の証券会社等へ株式等を移管する場合には、数量に応じて、移管する銘柄ごとに11,000円(税込み)を上限額として移管手数料をいただきます。有価証券や金銭のお預かりについては、料金をいただきません。商品ごとに手数料等およびリスクは異なりますので、当該商品等の契約締結前交付書面、上場有価証券等書面、目論見書、等をよくお読みください。
- 株式の手数料等およびリスクについて
-
国内株式(国内REIT、国内ETF、国内ETN、国内インフラファンドを含む)の売買取引には、約定代金に対し最大1.43%(税込み)(20万円以下の場合は2,860円(税込み))の売買手数料をいただきます。国内株式を相対取引(募集等を含む)によりご購入いただく場合は、購入対価のみお支払いいただきます。ただし、相対取引による売買においても、お客様との合意に基づき、別途手数料をいただくことがあります。国内株式は株価の変動により損失が生じるおそれがあります。国内REITは運用する不動産の価格や収益力の変動により損失が生じるおそれがあります。国内ETFおよび国内ETNは連動する指数等の変動により損失が生じるおそれがあります。国内インフラファンドは運用するインフラ資産等の価格や収益力の変動により損失が生じるおそれがあります。
外国株式(外国ETF、外国預託証券を含む)の売買取引には、売買金額(現地約定金額に現地手数料と税金等を買いの場合には加え、売りの場合には差し引いた額)に対し最大1.045%(税込み)(売買代金が75万円以下の場合は最大7,810円(税込み))の国内売買手数料をいただきます。外国の金融商品市場での現地手数料や税金等は国や地域により異なります。外国株式を相対取引(募集等を含む)によりご購入いただく場合は、購入対価のみお支払いいただきます。ただし、相対取引による売買においても、お客様との合意に基づき、別途手数料をいただくことがあります。外国株式は株価の変動および為替相場の変動等により損失が生じるおそれがあります。
詳しくは、契約締結前交付書面や上場有価証券等書面、目論見書、等をよくお読みください。