2026.09.29 NEW
米ドル円、160円超での上振れ余地は限定的 円買い介入が10月利上げへのカタリストとなる可能性 野村證券・後藤祐二朗

撮影/タナカヨシトモ(人物)
2026年9月のFOMC(米連邦公開市場委員会)後に米ドル高が進み、米ドル円相場は一時159円台の回復を試す水準まで上昇しました。円安圧力が再燃するなか、日米当局による円安是正の動きや、日本銀行が10月に連続利上げに踏み切る可能性が注目されています。円買い介入の可能性や米ドル円相場の今後の見通しについて、野村證券チーフ為替ストラテジストの後藤祐二朗が解説します。
米ドル円は乱高下の展開
9月のFOMC後の米ドル高基調が続き、先週の米ドル円相場は一時、159円台の回復を試す水準まで上昇しました。7月末の日米協調介入前に163円台だった米ドル円相場は、9月8日に153円割れまで調整し、1ヶ月強で10円以上の円高・米ドル安となりました。その後は円高・米ドル安の進行分の半分以上を取り戻した格好です。
もっとも、円安圧力の再燃を受け、日米当局は円安是正に向けた動きを再び活発化させています。米ドル円相場は先週金曜日に一時157円割れまで調整するなど、引き続き値動きの大きい展開となっています。
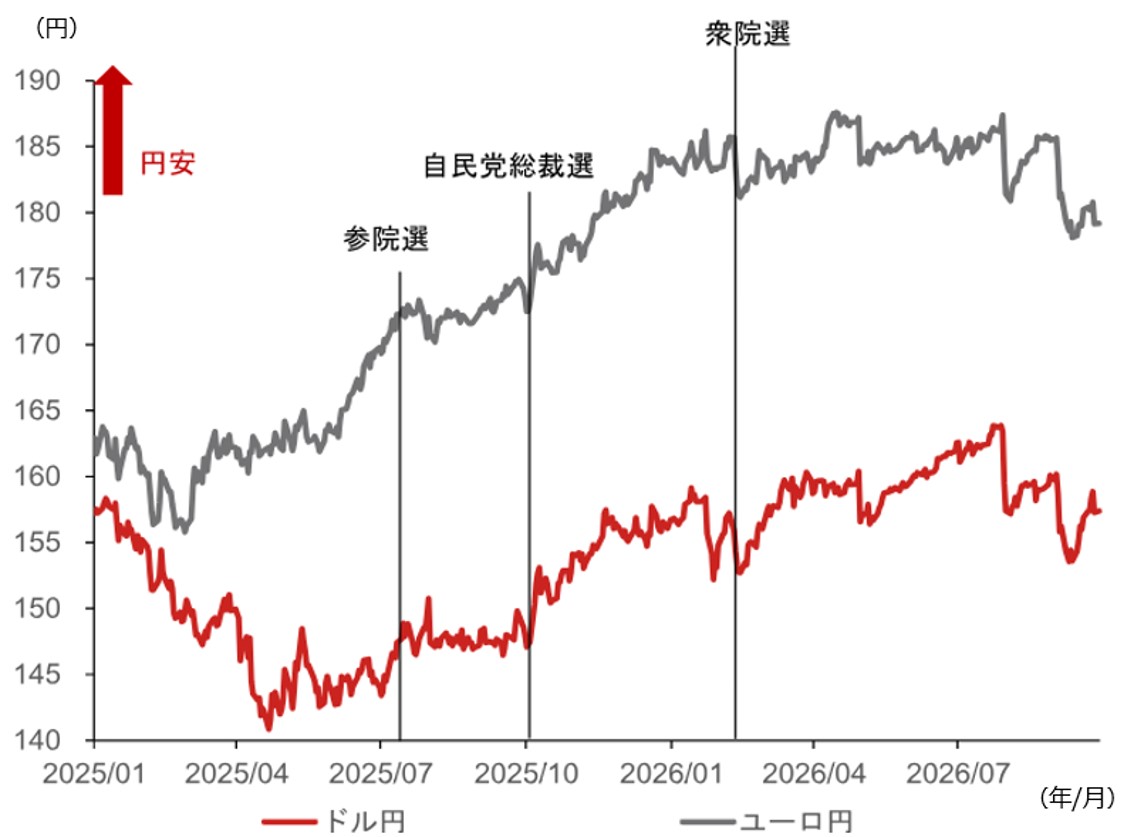
(出所)ブルームバーグより野村證券市場戦略リサーチ部作成
主要中銀の連続利上げの可能性が焦点に
9月は日銀とFRB(米連邦準備理事会)に加え、ECB(欧州中央銀行)も利上げを決めました。市場の焦点は、10月会合で連続利上げに踏み切る可能性に移っています。足元の市場は、FRBによる10月利上げの可能性を6割程度、ECBによる連続利上げの可能性をおおむね4割程度織り込んでいます。一方、日銀の連続利上げに対する期待は3割程度にとどまり、相対的にハードルが高いとみられています。原油価格の上昇圧力が根強いなか、日本のターミナルレートに対する市場の期待値の上昇は相対的に限られており、為替市場では円安材料とみられます。
10月末に向けて、為替市場では、日銀を含む主要中央銀行による連続利上げなど、利上げ加速の機運が一段と高まるかが焦点となるでしょう。
ファンダメンタルズ面では早いペースの利上げが正当化される
日銀は9月会合で25bp(ベーシスポイント)の利上げを決め、利上げの間隔を3ヶ月に短縮しました。植田和男総裁も「政策の局面が変化」と発言しました。基調的な物価上昇率が2%の物価安定目標に近づくなか、日銀はインフレ上振れへの警戒を強めているとみられます。
原油価格の上昇・高止まりもあり、日銀が利上げペースを加速したにもかかわらず、足元では債券市場の期待インフレ率が上昇しています。市場のインフレ上振れへの懸念は根強い状況です。
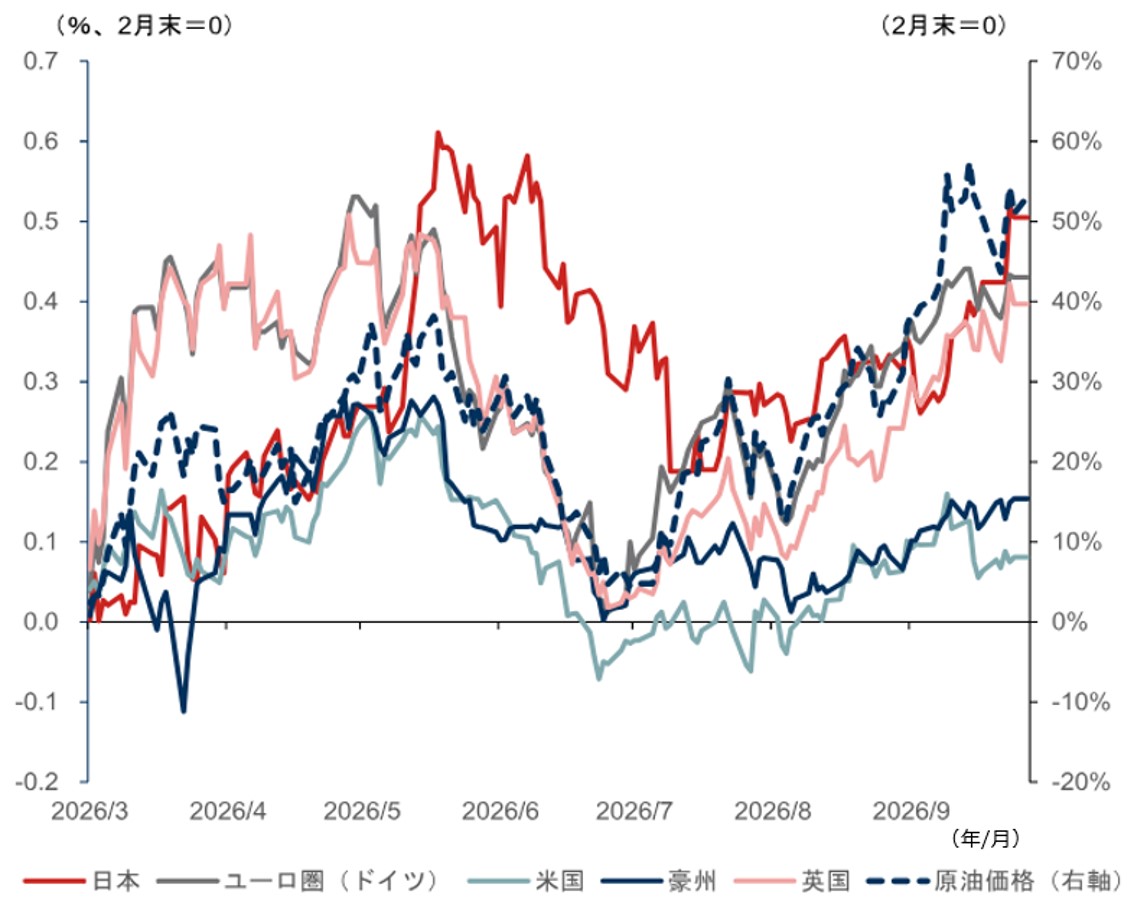
(注)インフレ期待はインフレ連動債による。
(出所)ブルームバーグより野村證券市場戦略リサーチ部作成
日銀は中東情勢や世界的なAI関連需要の動向、為替相場の変動をリスク要因として重視しています。原油価格や為替相場の動向次第では、これまでほとんど想定されてこなかった連続利上げが、現実味のあるリスクシナリオとして意識される可能性があります。
ファンダメンタルズの観点では、10月1日公表の9月短観で、製造業の景況感改善が確認される公算が大きいとみられます。AI需要の高まりもあり、設備投資計画も大幅に上方修正される見込みです。企業のインフレ期待が一段と高まれば、日銀のインフレ上振れへの警戒感も強まるでしょう。2日公表の9月の東京コアCPI(消費者物価指数)も、政策効果の剥落により、前年同月比でプラス2%台半ばから後半まで一気に加速する可能性が高いとみられます。秋口以降は、全国ベースでも政策効果の剥落によるインフレ加速が予想されます。
10月の展望レポートでは、目先を中心にインフレ見通しが上方修正される可能性があります。日銀は「基調的物価上昇率はおおむね2%近辺」などの形で物価判断をさらに修正し、インフレ上振れへの警戒姿勢を強める可能性があります。日銀は9月の利上げ後も、金融環境は緩和的との判断を維持しています。ただ、基調的な物価上昇率が目標に達しているとすれば、中立水準まで政策金利を引き上げることが妥当ともいえます。
日本では長年にわたり低金利が続き、中立金利の見極め自体が難しいという問題があります。ただ、物価安定目標を達成し、原油高や円安などによるインフレ上振れリスクが大きいなか、中立水準までの利上げを急ぐことは、それほど不自然ではありません。為替相場や原油価格の動向次第ですが、特にFRBやECBが10月に利上げへ踏み切る場合、日銀も10月の利上げで同調する可能性は否定できません。
円買い介入が10月利上げへのカタリストとなる可能性も
米ドル円相場が再び160円に近づいたことで、日本当局による円買い介入の可能性が引き続き警戒されています。介入は、日銀の10月利上げへの期待を高める材料となり得ます。日本経済新聞などは、日銀が9月会合後の18日夜にレートチェックを実施したと報じています。日本当局の円安抑制に向けた意向は、依然として強いとみられます。
先週の日米首脳会談で、高市早苗首相は、トランプ米大統領が「円安によって米国の貿易が厳しい」と発言したことを明らかにしました。高市首相は一般論として「円の過小評価は問題」と指摘したとされます。9月25日には日米財務相が電話会談を実施しました。ベッセント米財務長官は「日本の力強いファンダメンタルズを反映した強い円が望ましい」と議論したことを明らかにしました。「円の過小評価は問題という点を再確認」したとされます。
7月の協調介入前に公表された米財務省の為替報告書では、すでに「円は大幅に割安な水準」との評価が示されていました。一方、片山さつき財務相を含め、高市政権は、為替相場の水準に関する回答を控える姿勢でした。米国側の「円は過小評価されている」との認識が明確になり、高市政権も円安水準を問題視せざるを得ない状況といえます。日本当局は、円安是正に一段と注力せざるを得なくなりそうです。
片山財務相は会談に先立ち、「過度に投機的な動きには断固たる措置」と発言しました。米ドル円相場が160円を超える場合、実弾介入のリスクが警戒されるでしょう。日本による円安是正介入については、引き続き米国の理解を得やすい一方、政権が日銀の利上げを容認せざるを得ない状況が一段と強まる可能性があります。介入の前後には、それに沿った金融政策の変更を伴うことが、おおむね慣例となっています。米ドル円相場の一段の上昇を受けて介入が発動された場合、市場の10月利上げへの期待が一段と高まる可能性に留意が必要です。
結論:米ドル円の160円超での上振れ余地は限定的に
今週公表される日本の経済指標が景況感の改善やインフレ圧力の高まりを示せば、ファンダメンタルズ面から速いペースでの利上げ継続が正当化されるでしょう。政治面でも、日銀の利上げへの批判は出にくくなった可能性があります。米国の経済指標次第では、FRBによる10月利上げの可能性も排除できません。一段の円安や、それに対する為替介入の可能性も踏まえると、10月会合での連続利上げはリスクシナリオながら、相応の可能性を伴うものとなりつつあります。160円を超える円安・米ドル高の余地は限られやすく、米ドル円相場は年末に向けて154円前後へ再び低下する可能性が高いとの見方を維持します。
- 野村證券 市場戦略リサーチ部 チーフ為替ストラテジスト
後藤 祐二朗 - 為替相場のリサーチ・ストラテジーを担当。8年半にわたるニューヨーク・ロンドン駐在時には海外ヘッジファンド向けを中心としたドル円ストラテジー、日米欧の資本フロー分析、日本及び欧州の金融政策及びマクロ分析を担う。2002年に野村総合研究所に入社、2004年に野村證券への転籍を経て、2011年以降は海外拠点にて外国人投資家向けの情報提供を中心に活動。2019年8月より現職。
※本記事は、投資判断の参考となる情報の提供を目的としており、投資勧誘を目的として作成したものではございません。また、将来の投資成果を示唆または保証するものでもございません。銘柄の選択、投資の最終決定はご自身のご判断で行ってください。
- 手数料等およびリスクについて
-
当社で取扱う商品等へのご投資には、各商品等に所定の手数料等(国内株式取引の場合は約定代金に対して最大1.43%(税込み)(20万円以下の場合は、2,860円(税込み))の売買手数料、投資信託の場合は銘柄ごとに設定された購入時手数料(換金時手数料)および運用管理費用(信託報酬)等の諸経費、年金保険・終身保険・養老保険の場合は商品ごとに設定された契約時・運用期間中にご負担いただく費用および一定期間内の解約時の解約控除、等)をご負担いただく場合があります。また、各商品等には価格の変動等による損失が生じるおそれがあります。信用取引、先物・オプション取引をご利用いただく場合は、所定の委託保証金または委託証拠金をいただきます。信用取引、先物・オプション取引には元本を超える損失が生じるおそれがあります。証券保管振替機構を通じて他の証券会社等へ株式等を移管する場合には、数量に応じて、移管する銘柄ごとに11,000円(税込み)を上限額として移管手数料をいただきます。有価証券や金銭のお預かりについては、料金をいただきません。商品ごとに手数料等およびリスクは異なりますので、当該商品等の契約締結前交付書面、上場有価証券等書面、目論見書、等をよくお読みください。
- 株式の手数料等およびリスクについて
-
国内株式(国内REIT、国内ETF、国内ETN、国内インフラファンドを含む)の売買取引には、約定代金に対し最大1.43%(税込み)(20万円以下の場合は2,860円(税込み))の売買手数料をいただきます。国内株式を相対取引(募集等を含む)によりご購入いただく場合は、購入対価のみお支払いいただきます。ただし、相対取引による売買においても、お客様との合意に基づき、別途手数料をいただくことがあります。国内株式は株価の変動により損失が生じるおそれがあります。国内REITは運用する不動産の価格や収益力の変動により損失が生じるおそれがあります。国内ETFおよび国内ETNは連動する指数等の変動により損失が生じるおそれがあります。国内インフラファンドは運用するインフラ資産等の価格や収益力の変動により損失が生じるおそれがあります。
外国株式(外国ETF、外国預託証券を含む)の売買取引には、売買金額(現地約定金額に現地手数料と税金等を買いの場合には加え、売りの場合には差し引いた額)に対し最大1.045%(税込み)(売買代金が75万円以下の場合は最大7,810円(税込み))の国内売買手数料をいただきます。外国の金融商品市場での現地手数料や税金等は国や地域により異なります。外国株式を相対取引(募集等を含む)によりご購入いただく場合は、購入対価のみお支払いいただきます。ただし、相対取引による売買においても、お客様との合意に基づき、別途手数料をいただくことがあります。外国株式は株価の変動および為替相場の変動等により損失が生じるおそれがあります。
詳しくは、契約締結前交付書面や上場有価証券等書面、目論見書、等をよくお読みください。