2026.09.30 NEW
3つの逆風でも大崩れしない米国株 景気・業績改善とマネー・貸出拡大が支え 野村證券ストラテジストが解説

9月は米国株一進一退も半導体・高ベータ堅調:ローテーション取引的な流れ
2026年9月の米国株は、指数間・銘柄間の格差が目立つローテーション相場となりました。金利上昇に加え、AIの減速懸念が台頭し、PER(株価収益率)が抑制されやすいなか、半導体株や高ベータ株は比較的堅調でした。主な要因は、AI・半導体株の割高感の解消と、AI分野を含む景気・業績の改善(≒EPS(1株当たり利益)の拡大)です。多くの投資家は、インフレや景気拡大が大きく崩れないとの大局観のもと、「株式から債券」へのシフトをリバランスの範囲内にとどめ、株式内でリバーサル=ローテーション取引を進めています。
逆風1:中間選挙への警戒、大きなネガティブサプライズがなければ株高も
11月3日の米中間選挙では、議会構成によって財政政策やAI・データセンター投資、金融政策への見方が変わる可能性があります。一方、与党の苦戦は毎回みられるため、民主党の勝利が想定内であれば影響は限定的との見方もあります。中間選挙前の株価指数はやや軟調となる一方、選挙後は議会構成にかかわらず上昇するという過去の傾向も意識されやすい状況です。
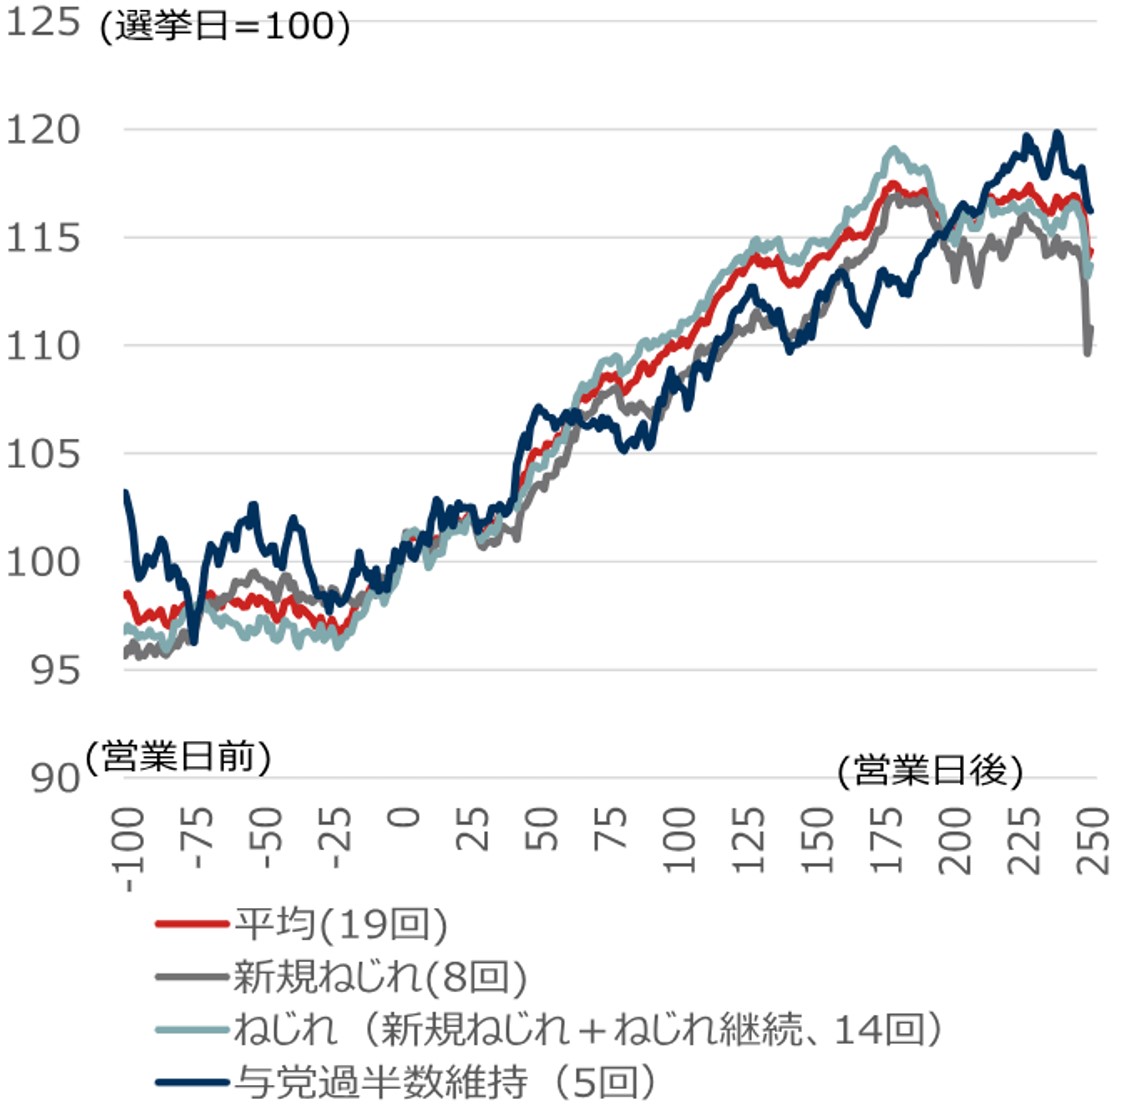
(出所)S&P、Bloombergより野村證券市場戦略リサーチ部作成
逆風2:FRB利上げ・10年国債利回り5%超、目先はPER抑制要因に
9月16日のFRB(米連邦準備理事会)による利上げ決定後も長期金利は上昇し、米10年債利回りは8月末の4.75%から9月末には一時5.25%超まで上昇しました。過去を振り返ると、長期金利が特定の節目を超えたからといって、直ちに株価が急落するケースは多くありませんでした。ただ、数ヶ月後にかけてS&P500が弱含む場面もみられました。
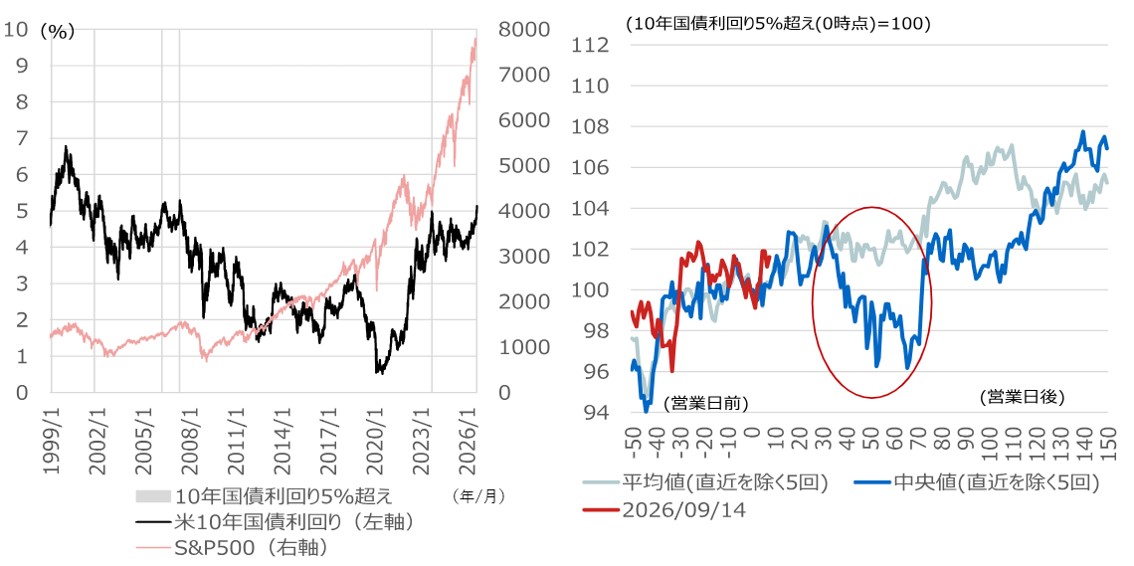
(注)「米国10年国債利回り5%超え」局面は、過去25営業日で5%未満だった米10年国債利回りが5%を超えたケース(1999年以降)。こうした場面におけるS&P500の傾向を点検した
(出所)S&P、Bloombergより野村證券市場戦略リサーチ部作成
金利上昇の遅行効果への警戒は今後も続きやすく、目先はPERの抑制要因となるでしょう。
逆風3:AI開発減速懸念台頭、割安になったAI・半導体株
9月中旬には、一部のAI企業トップがAI開発の減速を求める情報を発信し、AI・半導体関連株が一時下落する場面もみられました。ただ、経済安全保障や競争上の理由から、現実には投資の減速は容易ではありません。AI・半導体企業の来期予想PERは15~17倍台と、業績の下振れリスクを相当程度織り込んだ可能性があります。この場合、業績予想並みの決算となるだけでも、株価は底堅く推移しやすいでしょう。
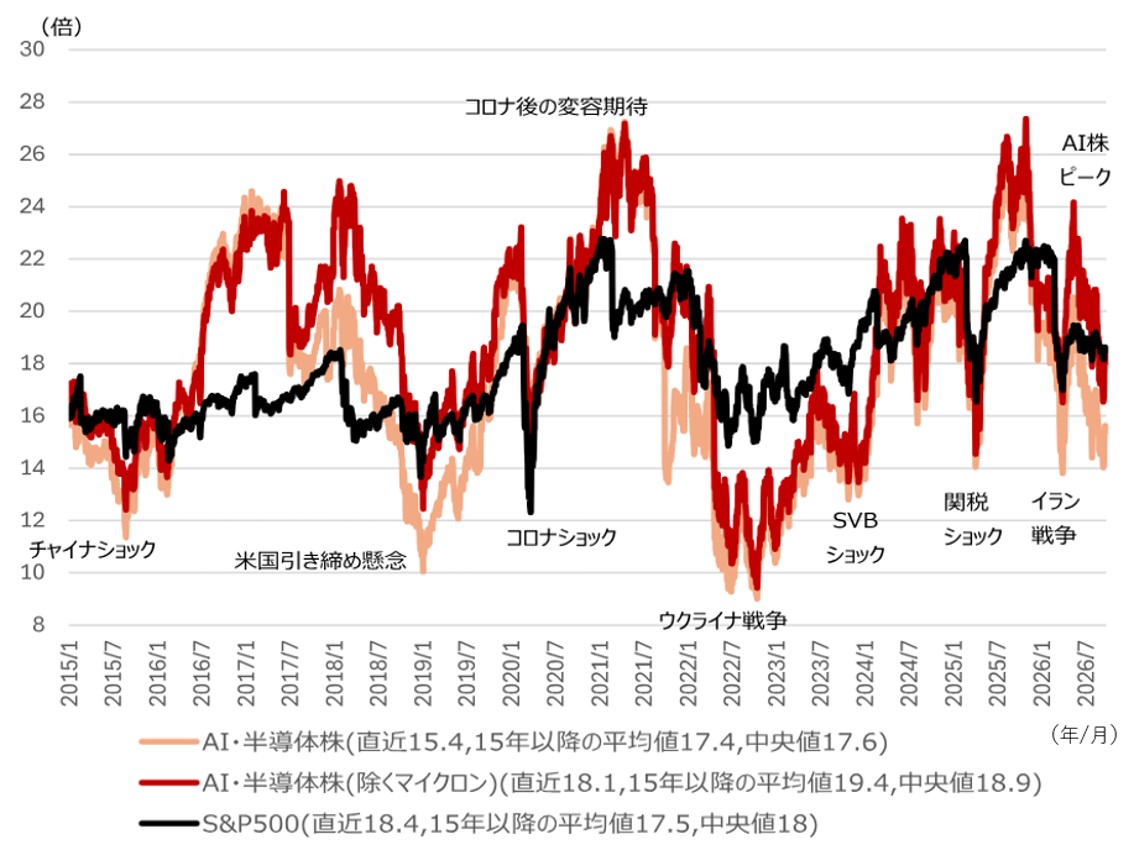
(注)AI・半導体企業はエヌビディア、AMD、ブロードコム、マイクロン、マーベルテクノロジーズ、AMAT、テラダイン、コーニング、インテル。業績予想はBloomberg。凡例では直近値(2026年9月28日)、2015年1月以降の平均値、中央値を表示。
(出所)Bloombergより野村證券市場戦略リサーチ部作成
景気・業績改善やマネー拡大が継続する中での株価見通しと投資戦略
米国の景気指標やマクロサプライズは堅調で、半年後の景気後退確率も直近では1割弱に抑えられています。S&P500のEPSは、2026年に前年比+34.2%、2027年に同+10.8%を見込んでいます。M2(通貨供給量)は直近で前年比+5~6%の伸びとなり、2010年代の通常レンジに戻りました。マネーや貸し出しの拡大、株式ファンドへの資金流入も、株式相場を下支えしやすい状況です。
メインシナリオでは、S&P500を2026年末に8,000、2027年末に8,500、2028年末に9,000と引き続き予想します。
| 2026年 | 2027年 | 2028年 | 2029年 | |||||||
|---|---|---|---|---|---|---|---|---|---|---|
| 12月 | 3月 | 6月 | 9月 | 12月 | 3月 | 6月 | 9月 | 12月 | 3月 | |
| S&P500 | 8,000 | 8,100 | 8,200 | 8,300 | 8,500 | 8,600 | 8,700 | 8,800 | 9,000 | 9,100 |
| 下限 | 7,100 | 7,100 | 7,200 | 7,300 | 7,400 | 7,400 | 7,400 | 7,500 | 7,700 | 7,800 |
| 上限 | 8,700 | 8,900 | 9,100 | 9,200 | 9,400 | 9,600 | 9,700 | 9,800 | 10,000 | 10,100 |
(出所)野村證券市場戦略リサーチ部作成
目先は10月末から11月初めにかけて、中間選挙やFOMC(米連邦公開市場委員会)、決算を控え、一進一退となりやすいものの、EPSの拡大が中長期的な支援材料となります。投資戦略では、半導体・銀行を軸に、クオリティ株、等ウェイト指数、資源インフラ、素材・鉄鋼を組み合わせるバーベル型を重視します。
(編集:野村證券投資情報部)
編集元アナリストレポート
米国マクロメモ:3つの逆風でも大崩れしない米国株 – 金利上昇&AI減速懸念台頭でも半導体・グロース株高という意外な展開、ローテーション相場継続(2026年9月29日配信)
(注)各種データや見通しは、編集元アナリストレポートの配信日時点に基づいています。画像はイメージ。
※本記事は、投資判断の参考となる情報の提供を目的としており、投資勧誘を目的として作成したものではございません。また、将来の投資成果を示唆または保証するものでもございません。銘柄の選択、投資の最終決定はご自身のご判断で行ってください。
- 手数料等およびリスクについて
-
当社で取扱う商品等へのご投資には、各商品等に所定の手数料等(国内株式取引の場合は約定代金に対して最大1.43%(税込み)(20万円以下の場合は、2,860円(税込み))の売買手数料、投資信託の場合は銘柄ごとに設定された購入時手数料(換金時手数料)および運用管理費用(信託報酬)等の諸経費、年金保険・終身保険・養老保険の場合は商品ごとに設定された契約時・運用期間中にご負担いただく費用および一定期間内の解約時の解約控除、等)をご負担いただく場合があります。また、各商品等には価格の変動等による損失が生じるおそれがあります。信用取引、先物・オプション取引をご利用いただく場合は、所定の委託保証金または委託証拠金をいただきます。信用取引、先物・オプション取引には元本を超える損失が生じるおそれがあります。証券保管振替機構を通じて他の証券会社等へ株式等を移管する場合には、数量に応じて、移管する銘柄ごとに11,000円(税込み)を上限額として移管手数料をいただきます。有価証券や金銭のお預かりについては、料金をいただきません。商品ごとに手数料等およびリスクは異なりますので、当該商品等の契約締結前交付書面、上場有価証券等書面、目論見書、等をよくお読みください。
- 株式の手数料等およびリスクについて
-
国内株式(国内REIT、国内ETF、国内ETN、国内インフラファンドを含む)の売買取引には、約定代金に対し最大1.43%(税込み)(20万円以下の場合は2,860円(税込み))の売買手数料をいただきます。国内株式を相対取引(募集等を含む)によりご購入いただく場合は、購入対価のみお支払いいただきます。ただし、相対取引による売買においても、お客様との合意に基づき、別途手数料をいただくことがあります。国内株式は株価の変動により損失が生じるおそれがあります。国内REITは運用する不動産の価格や収益力の変動により損失が生じるおそれがあります。国内ETFおよび国内ETNは連動する指数等の変動により損失が生じるおそれがあります。国内インフラファンドは運用するインフラ資産等の価格や収益力の変動により損失が生じるおそれがあります。
外国株式(外国ETF、外国預託証券を含む)の売買取引には、売買金額(現地約定金額に現地手数料と税金等を買いの場合には加え、売りの場合には差し引いた額)に対し最大1.045%(税込み)(売買代金が75万円以下の場合は最大7,810円(税込み))の国内売買手数料をいただきます。外国の金融商品市場での現地手数料や税金等は国や地域により異なります。外国株式を相対取引(募集等を含む)によりご購入いただく場合は、購入対価のみお支払いいただきます。ただし、相対取引による売買においても、お客様との合意に基づき、別途手数料をいただくことがあります。外国株式は株価の変動および為替相場の変動等により損失が生じるおそれがあります。
詳しくは、契約締結前交付書面や上場有価証券等書面、目論見書、等をよくお読みください。