2026.09.30 NEW
強気維持のバリュー株も選別が必要な局面に 低クオリティーを避けた銘柄一覧 野村證券ストラテジストが解説

米国のバリューは年初来マイナスに、ハイイールド債は直近大幅下落
日米のバリュー(BPR:PBRの逆数)のファクターリターンをみると、足下では米国のバリューが年初来でマイナスとなりました。これに対し、日本のバリューは大幅なプラスとなっています。
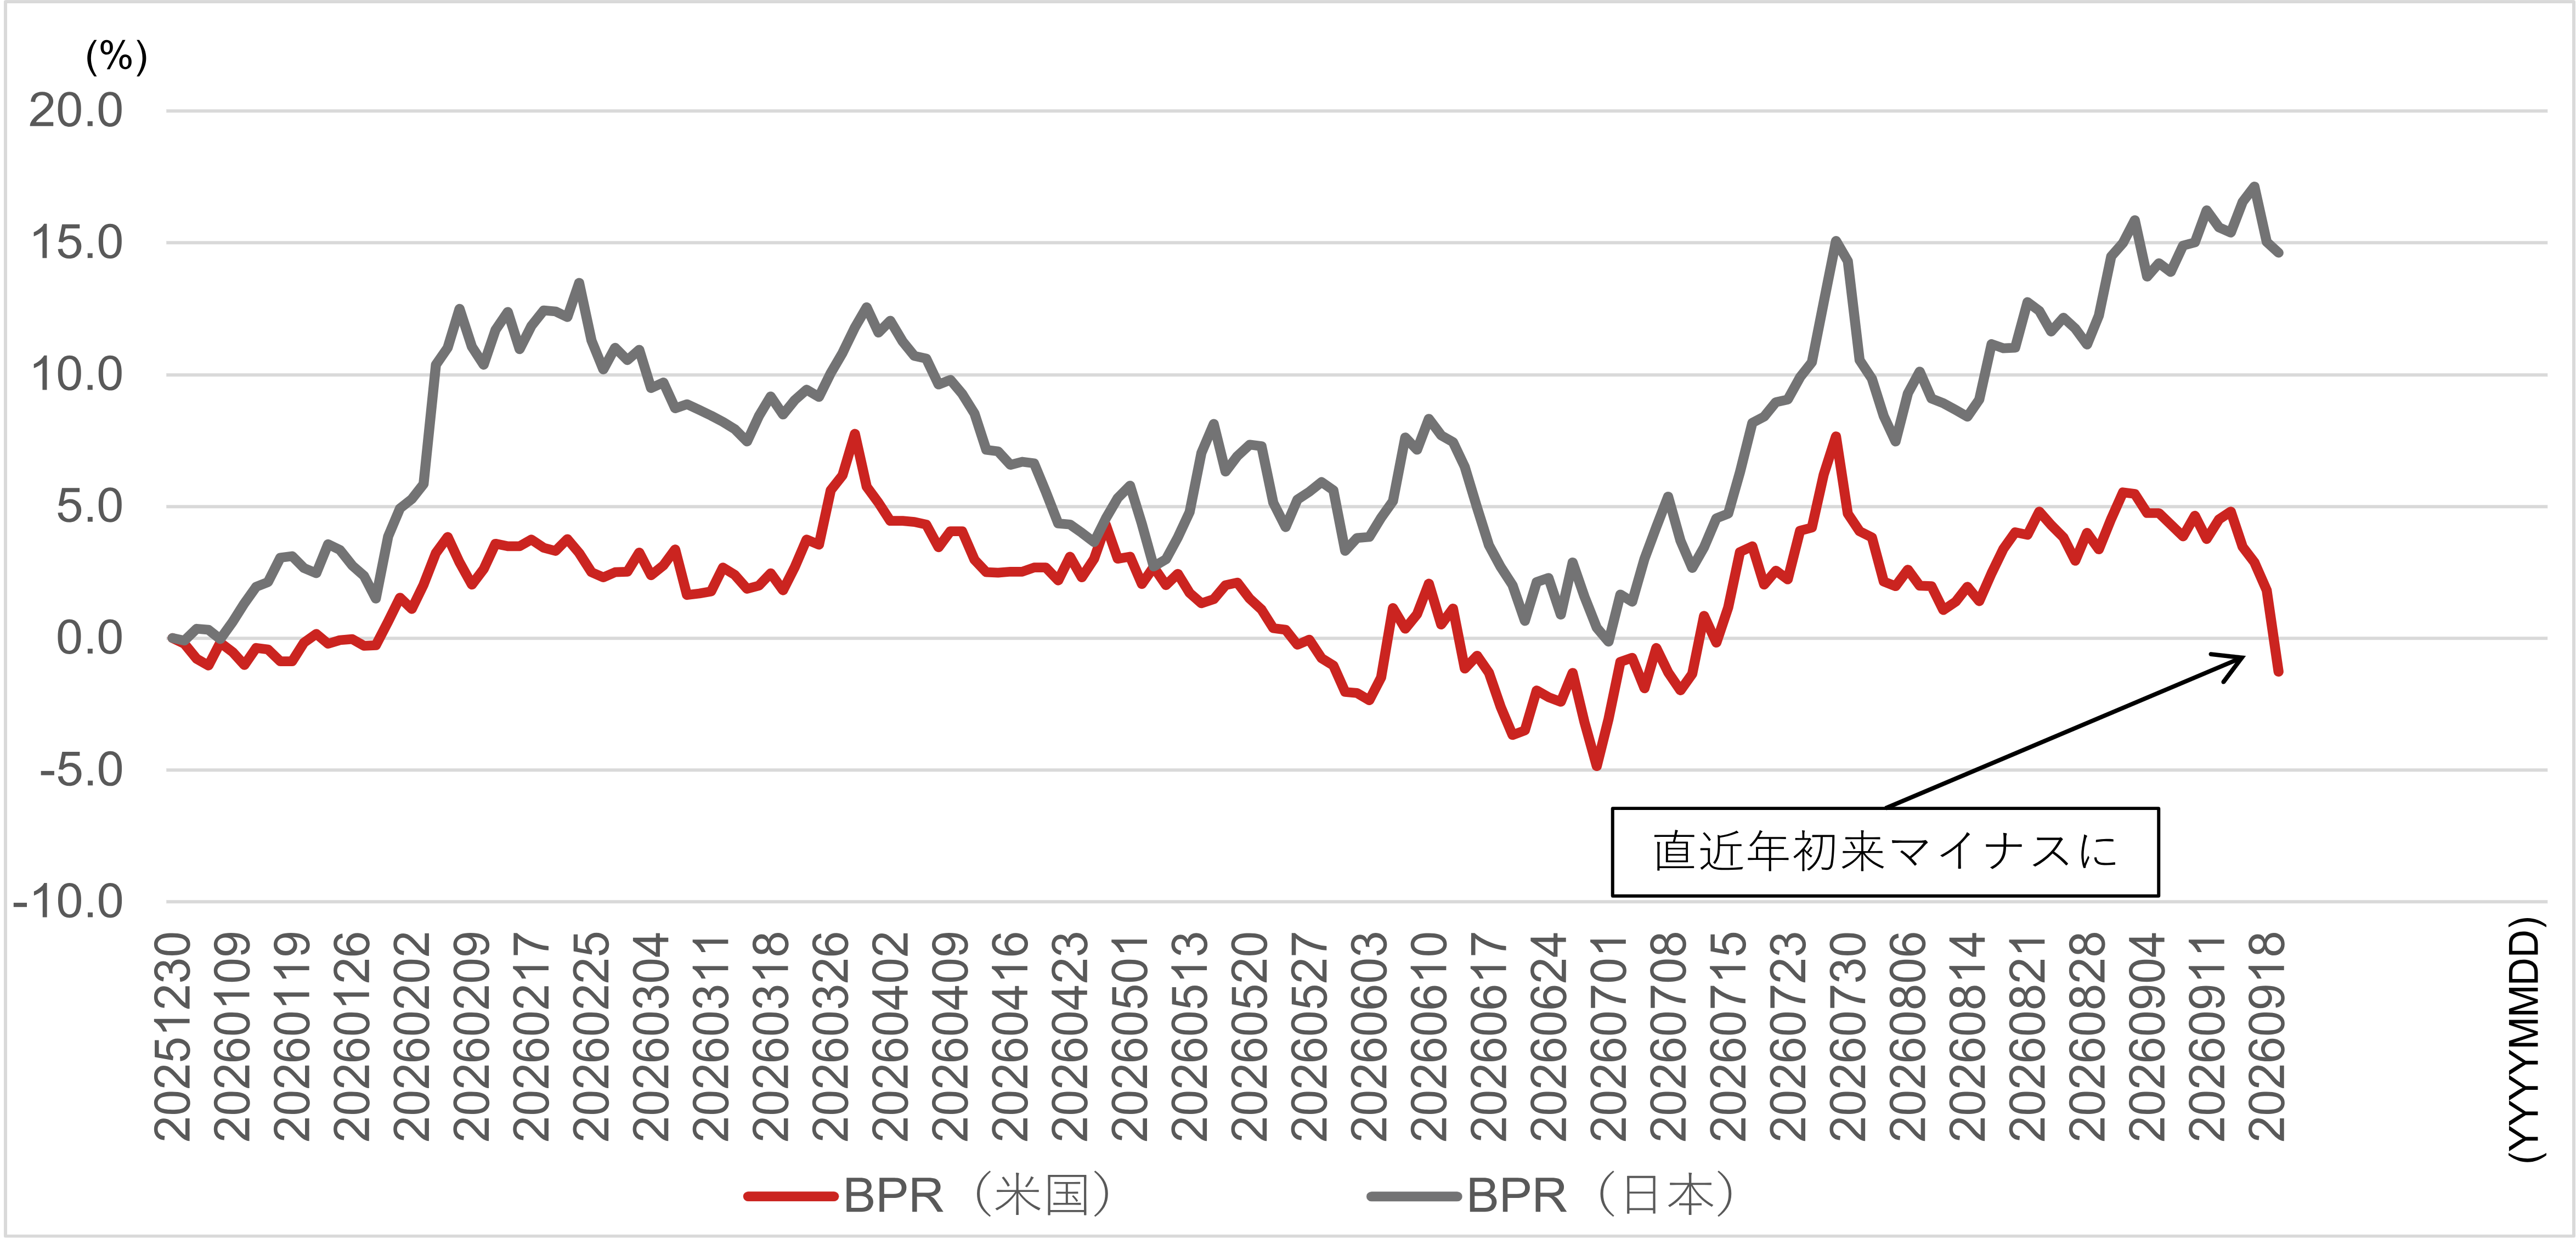
(注)米国株はMSCI North Americaユニバース、日本株はTOPIX500ユニバース。
(出所)QUICK、Bloombergより野村證券市場戦略リサーチ部作成
一方、直近の株式市場では、長期金利の急ピッチな上昇が注目されています。一般的に、国内金利上昇でバリュー株が相対的に優位な展開になりやすいとの認識は投資家の間で強いと考えられます。しかし、バリューのファクターリターンと国内金利の感応度や相関は低下してきています。従って、国内金利上昇がバリュー株を押し上げるという関係は、弱くなっているとの指摘ができるでしょう。
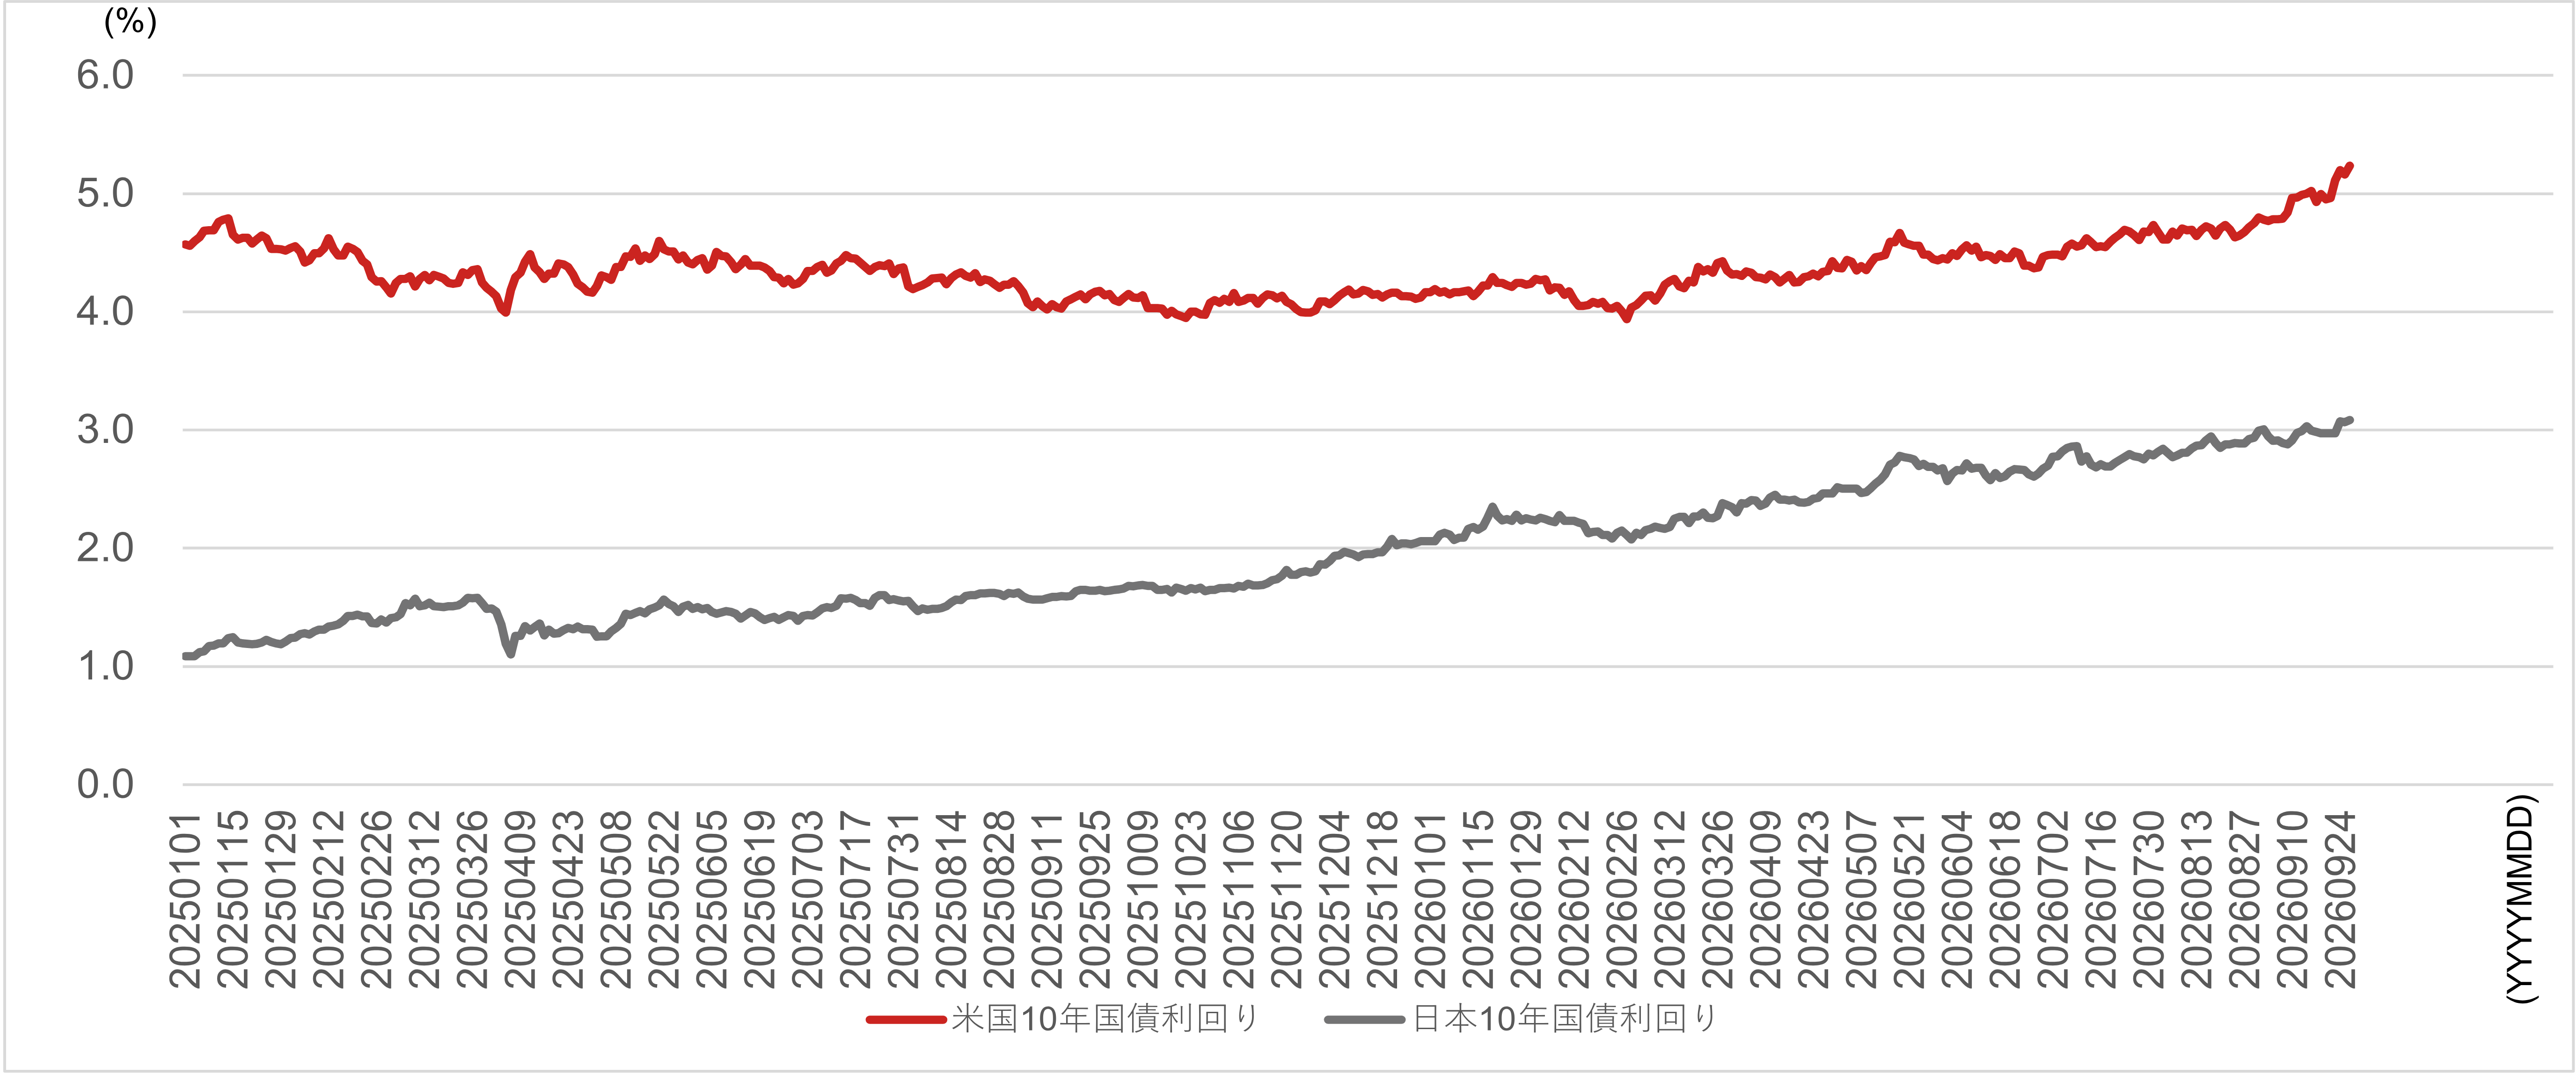
(出所)Bloombergより野村證券市場戦略リサーチ部作成
また、長期金利が急上昇する中でも、堅調な企業業績などを背景に、株式市場全体への悪影響は現時点では限定的とみられます。ただし、他のリスク資産に目を向けますと、直近ハイイールド債の大幅下落が目立ちます。米国株式上場のハイイールド債ETF(上場投資信託、HYG US Equity)は月初来で‐2.8%(9月28日まで)とこのアセットクラスとしては下落が大きく、懸念が少しずつ出始めている可能性があります。
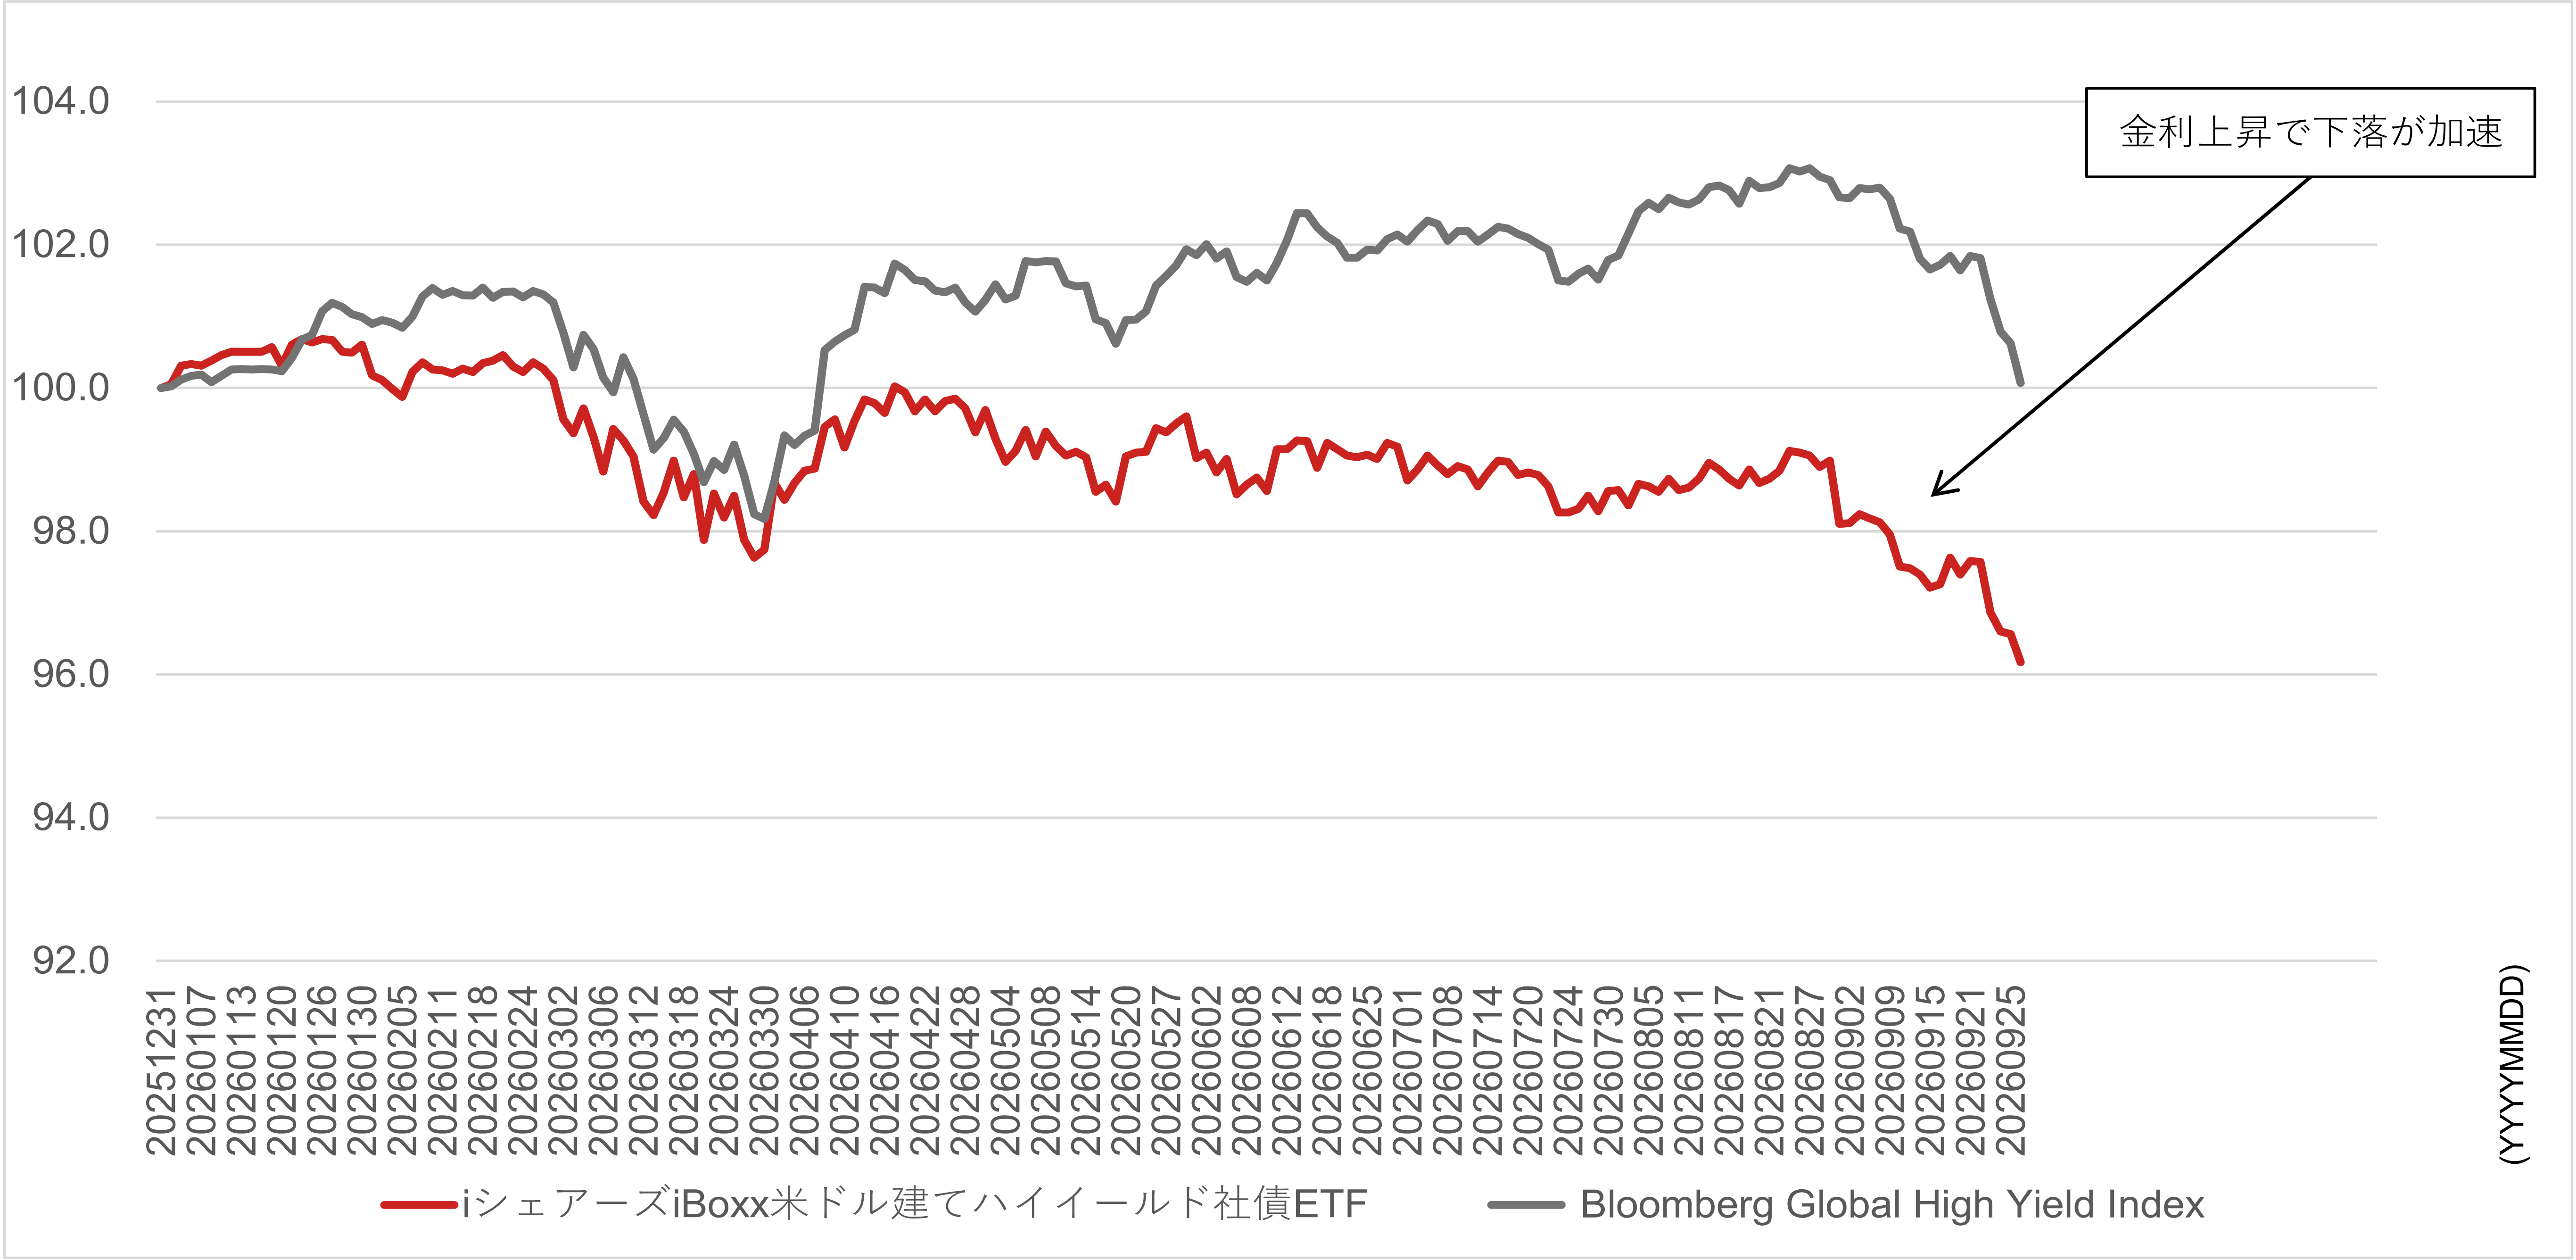
(注)Bloomberg Global High Yield Index(LG30TRUU Index)及びiシェアーズiBoxx米ドル建てハイイールド社債ETF(HYG US Equity)。2026年年初を100として指数化。
(出所)QUICK、Bloombergより野村證券市場戦略リサーチ部作成
ただし、今年3月にもハイイールド債は中東情勢の不透明感から大幅に下落した局面がありました。今回の下落も中東情勢悪化を懸念した一過性のものなのか、長期金利の急上昇に伴うクレジット懸念なのか、事態の推移をみておく必要があるといえます。以下ではこの先のバリューについての見通しを述べます。
日本の低クオリティーのバリュー株は今後影響を受ける可能性も
我々のバリューに対するスタンスは一貫しており、日銀による継続的な利上げが見込まれる限り、強気の見方を維持しています。現状では2027年も複数回に及ぶ利上げに対する期待が市場で観察されています。また、上述しましたようにバリューのファクターリターンと国内金利の感応度や相関は低下してきているものの、その値はプラスであり、関係性が失われたわけではありません。
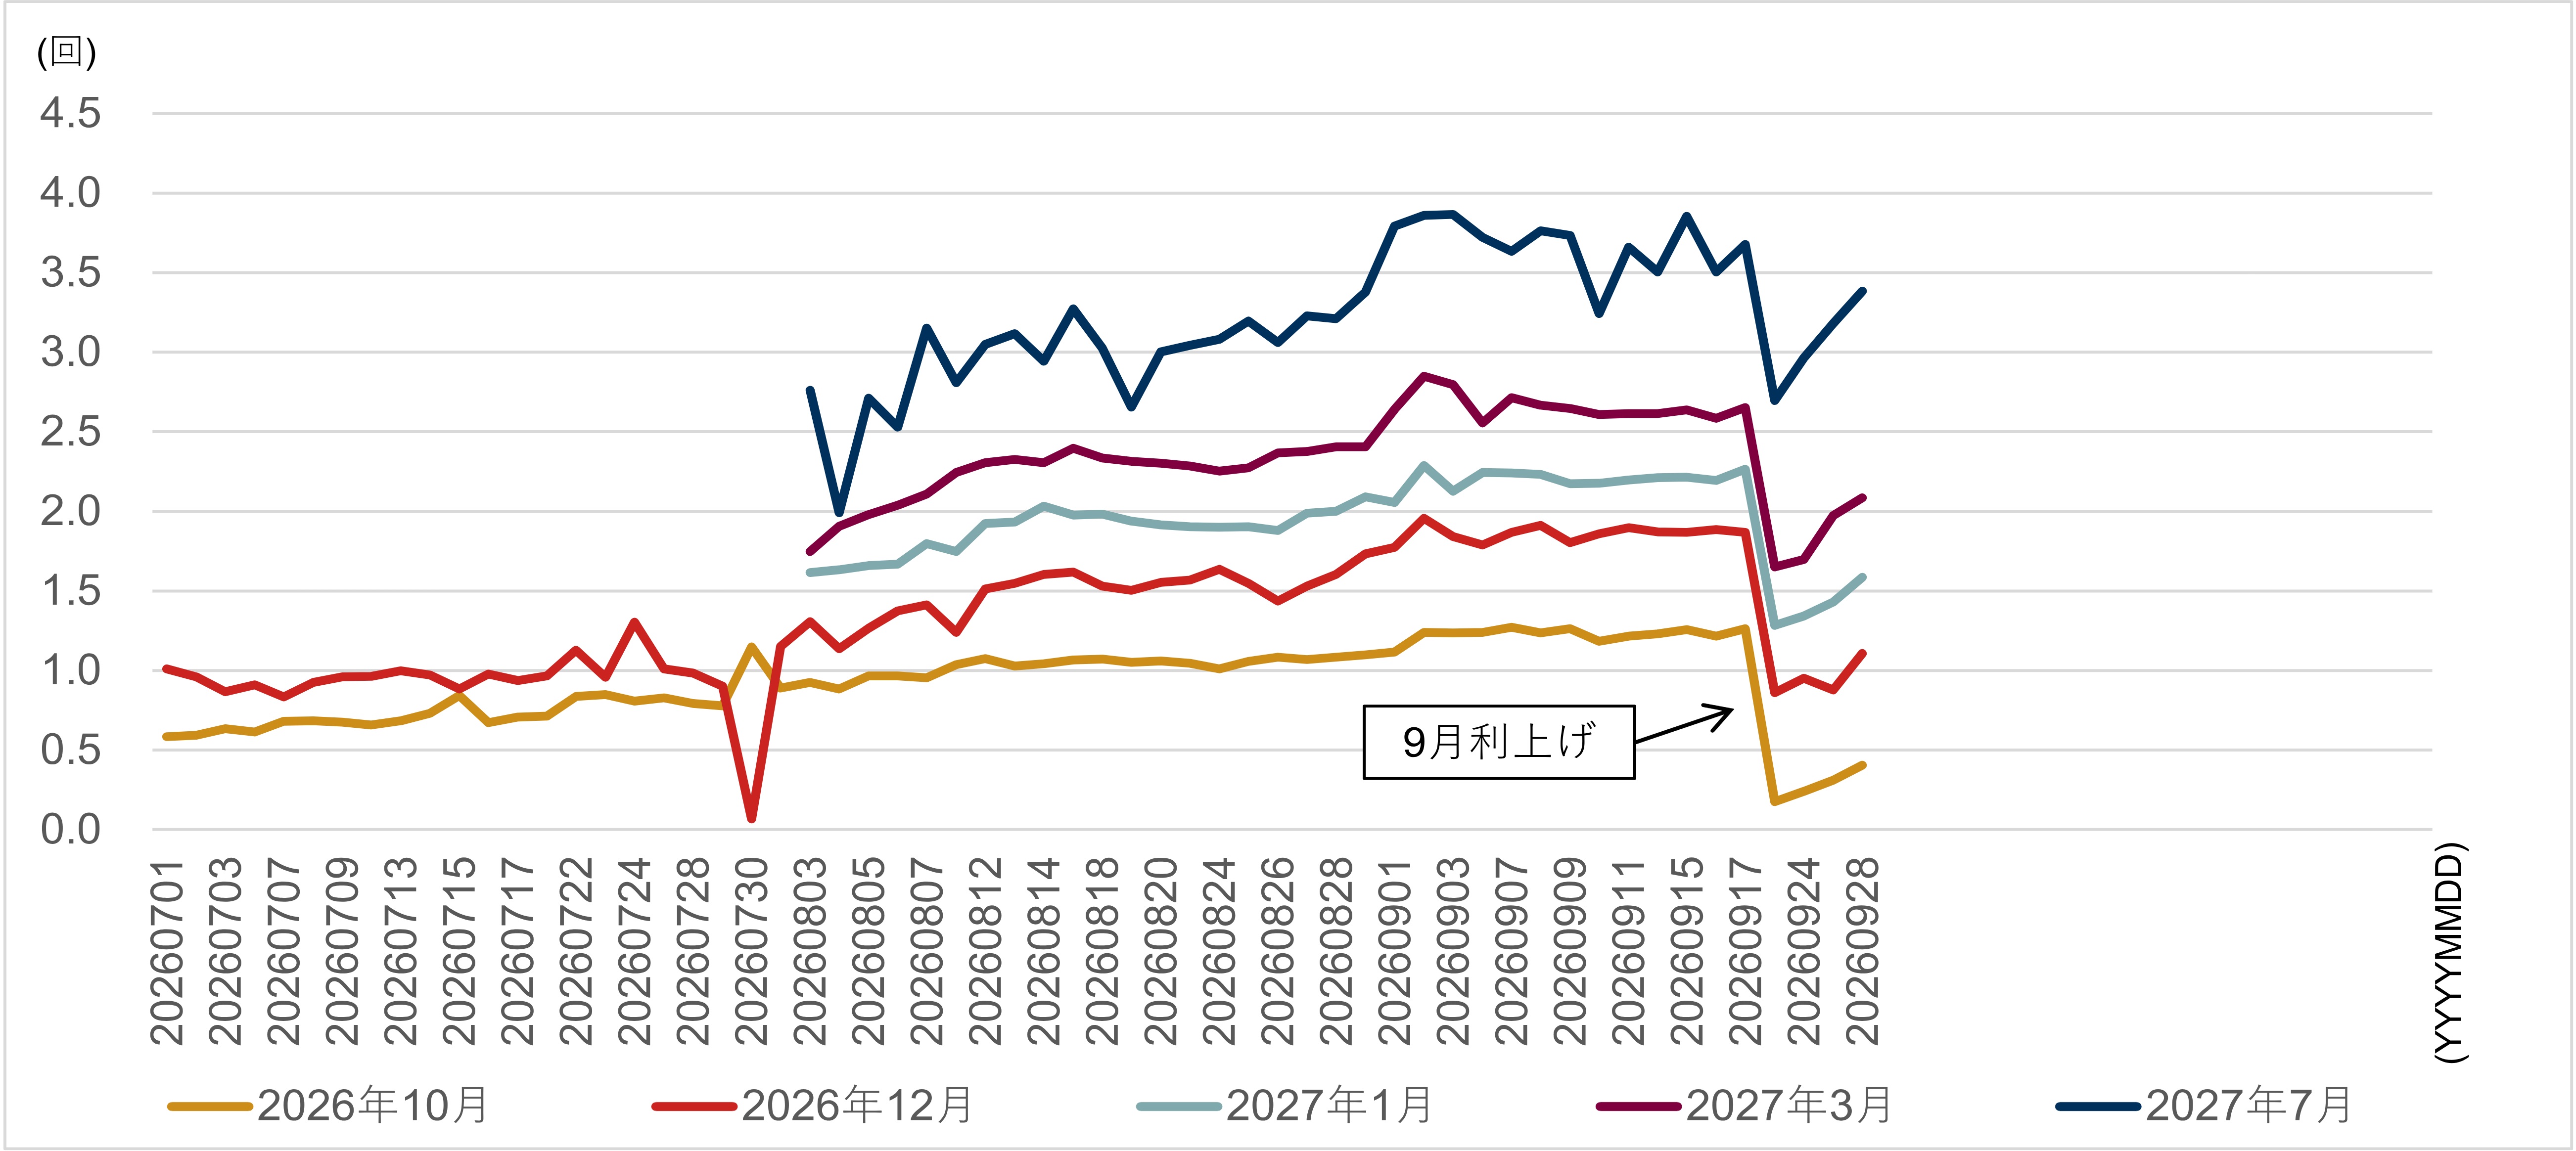
(注)各会合に向けた利上げ回数の織り込み。1回を25bpsと想定している。
(出所)QUICK、Bloomberg、IFISより野村證券市場戦略リサーチ部作成
ただし、上述したハイイールド債の下落が、金利の急速な上昇によるものであるならば、これらはグローバル要因とみなされる可能性が高く、足下で確認されている金利とバリューの相関低下の一因であるとも考えられます。この場合、一般的にバリュー株はクオリティーが低い銘柄が相対的に多いことに加えて、直近の日本株市場で一部のクオリティーファクターの有効性が確認できることを重視したいと考えます。
例えば、バリューと、会計上の利益と現金収支(キャッシュフロー)の差額のことで現金収入を伴う高クオリティーの利益かどうかを見極める指標である「アクルーアル(会計発生高)」の2段階ソートポートフォリオの超過リターンをみると、長期(1996年から直近まで)の累和リターンベースでは、バリュー銘柄内でクオリティーの高低で分けたパフォーマンスの差はほぼ変わりませんが、アクルーアルが効果を強めた2006年以降の数年間ではその差が拡大した局面もありました。特にバリューかつ低クオリティー銘柄はこの間のリターンが低迷しており、バリュー銘柄内での選別が必要な期間であったといえるでしょう。
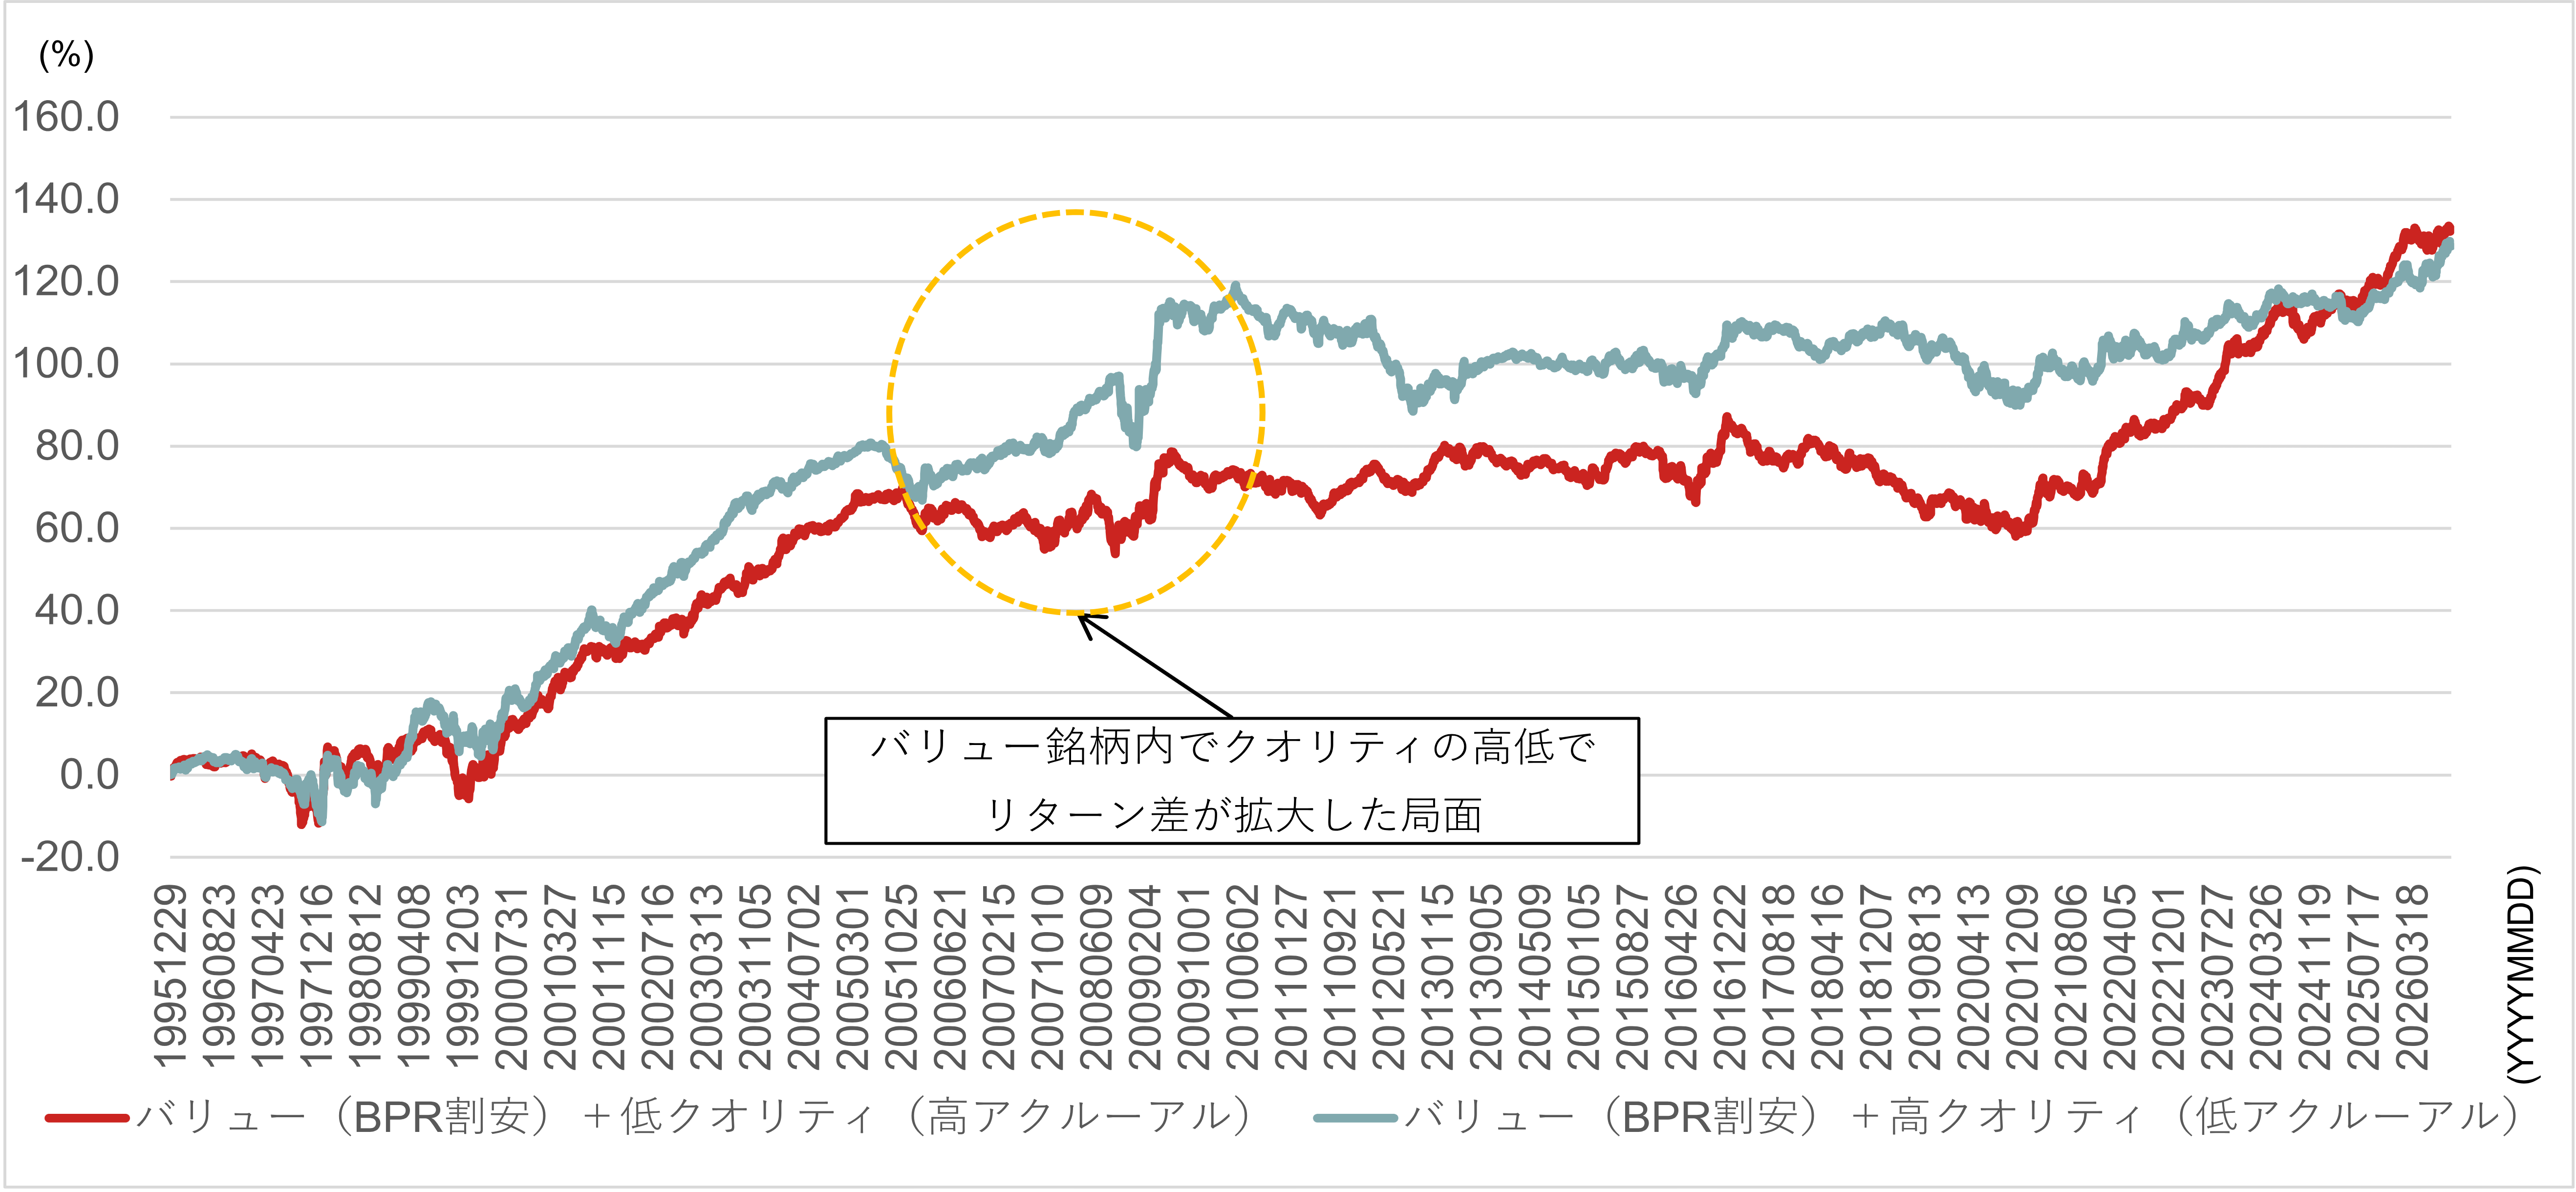
(注)TOPIX500ユニバース。BPRに基づいて3分位に分けた時の最割安分位について、アクルーアルに基づいて3分位に分けた時の高クオリティー及び低クオリティーの超過リターン。1996年以降。
(出所)QUICK、Bloomberg、IFISより野村證券市場戦略リサーチ部作成
つまり、日銀の利上げ継続を前提にバリューに対しては強気姿勢を維持するものの、長期金利の大幅な上昇によって、この先についてはバリュー株の中で選別が必要な局面となる可能性もあるとみています。足下では高クオリティー銘柄に全面的にティルトするべき局面であるとは判断していないものの、現時点ではロング側で低クオリティー銘柄を避けることを推奨したいと考えます。具体的な銘柄を以下に示しました。
| コード | 銘柄名 | 東証17業種 | 時価総額 | 予想PER | 実績PBR |
|---|---|---|---|---|---|
| (10億円) | (倍) | (倍) | |||
| 1417 | ミライト・ワン | 建設・資材 | 324.9 | 11.90 | 1.18 |
| 1605 | INPEX | エネルギー資源 | 4,803.6 | 10.05 | 0.94 |
| 1860 | 戸田建設 | 建設・資材 | 473.7 | 11.87 | 0.98 |
| 1911 | 住友林業 | 建設・資材 | 749.7 | 7.52 | 0.68 |
| 1928 | 積水ハウス | 建設・資材 | 2,199.1 | 9.29 | 0.98 |
| 2587 | サントリービバレッジ&フード | 食品 | 1,392.0 | 14.96 | 1.03 |
| 2784 | アルフレッサ ホールディングス | 商社・卸売 | 448.8 | 17.97 | 0.92 |
| 3116 | トヨタ紡織 | 自動車・輸送機 | 421.6 | 8.14 | 0.86 |
| 3391 | ツルハホールディングス | 小売 | 974.8 | 17.71 | 1.11 |
| 3402 | 東レ | 素材・化学 | 1,882.9 | 16.27 | 1.04 |
| 4042 | 東ソー | 素材・化学 | 860.2 | 13.42 | 1.02 |
| 4045 | 東亞合成 | 素材・化学 | 196.8 | 15.07 | 0.90 |
| 4202 | ダイセル | 素材・化学 | 365.3 | 10.51 | 0.99 |
| 4272 | 日本化薬 | 素材・化学 | 312.0 | 12.18 | 1.10 |
| 4540 | ツムラ | 医薬品 | 296.1 | 10.21 | 0.91 |
| 5019 | 出光興産 | エネルギー資源 | 2,040.3 | 10.59 | 1.24 |
| 5105 | TOYO TIRE | 自動車・輸送機 | 601.0 | 8.38 | 1.09 |
| 5110 | 住友ゴム工業 | 自動車・輸送機 | 531.3 | 7.15 | 0.70 |
| 5406 | 神戸製鋼所 | 鉄鋼・非鉄 | 829.7 | 8.61 | 0.66 |
| 5947 | リンナイ | 建設・資材 | 485.1 | 13.22 | 1.11 |
| 6326 | クボタ | 機械 | 3,133.2 | 12.13 | 1.12 |
| 6471 | 日本精工 | 機械 | 550.0 | 13.74 | 0.80 |
| 6473 | ジェイテクト | 機械 | 676.1 | 9.67 | 0.84 |
| 6902 | デンソー | 自動車・輸送機 | 5,587.6 | 12.20 | 1.09 |
| 6923 | スタンレー電気 | 電機・精密 | 443.5 | 11.30 | 0.96 |
| 7202 | いすゞ自動車 | 自動車・輸送機 | 1,499.1 | 8.36 | 0.99 |
| 7259 | アイシン | 自動車・輸送機 | 1,627.4 | 9.06 | 0.77 |
| 7270 | SUBARU | 自動車・輸送機 | 1,886.6 | 10.15 | 0.68 |
| 7282 | 豊田合成 | 自動車・輸送機 | 619.1 | 9.46 | 1.06 |
| 7313 | テイ・エス テック | 自動車・輸送機 | 226.5 | 18.67 | 0.73 |
| 8129 | 東邦ホールディングス | 商社・卸売 | 293.1 | 22.15 | 1.10 |
| 9101 | 日本郵船 | 運輸・物流 | 2,960.1 | 13.73 | 0.95 |
| 9104 | 商船三井 | 運輸・物流 | 2,585.2 | 11.90 | 0.87 |
| 9401 | TBSホールディングス | 情報通信・サービスその他 | 929.2 | 17.82 | 0.58 |
| 9404 | 日本テレビホールディングス | 情報通信・サービスその他 | 761.5 | 12.21 | 0.72 |
(注)TOPIX500ユニバース。BPR割安度上位30%銘柄かつ、デットエクイティレシオ・アルトマンZスコア・低ボラティリティ・利益安定性・収益持続性・アクルーアルの全てにおいて下位20%の低クオリティー側に属する銘柄を除いた。PERはIFIS予想、来期優先。9月28日時点。
(出所)QUICK、Bloomberg、IFISより野村證券市場戦略リサーチ部作成
(編集:野村證券投資情報部)
編集元アナリストレポート
日本株クオンツメモ – バリューの傾向が変化していく可能性(2026年9月29日配信)
(注)各種データや見通しは、編集元アナリストレポートの配信日時点に基づいています。画像はイメージ。
※本記事は、投資判断の参考となる情報の提供を目的としており、投資勧誘を目的として作成したものではございません。また、将来の投資成果を示唆または保証するものでもございません。銘柄の選択、投資の最終決定はご自身のご判断で行ってください。
- 手数料等およびリスクについて
-
当社で取扱う商品等へのご投資には、各商品等に所定の手数料等(国内株式取引の場合は約定代金に対して最大1.43%(税込み)(20万円以下の場合は、2,860円(税込み))の売買手数料、投資信託の場合は銘柄ごとに設定された購入時手数料(換金時手数料)および運用管理費用(信託報酬)等の諸経費、年金保険・終身保険・養老保険の場合は商品ごとに設定された契約時・運用期間中にご負担いただく費用および一定期間内の解約時の解約控除、等)をご負担いただく場合があります。また、各商品等には価格の変動等による損失が生じるおそれがあります。信用取引、先物・オプション取引をご利用いただく場合は、所定の委託保証金または委託証拠金をいただきます。信用取引、先物・オプション取引には元本を超える損失が生じるおそれがあります。証券保管振替機構を通じて他の証券会社等へ株式等を移管する場合には、数量に応じて、移管する銘柄ごとに11,000円(税込み)を上限額として移管手数料をいただきます。有価証券や金銭のお預かりについては、料金をいただきません。商品ごとに手数料等およびリスクは異なりますので、当該商品等の契約締結前交付書面、上場有価証券等書面、目論見書、等をよくお読みください。
- 株式の手数料等およびリスクについて
-
国内株式(国内REIT、国内ETF、国内ETN、国内インフラファンドを含む)の売買取引には、約定代金に対し最大1.43%(税込み)(20万円以下の場合は2,860円(税込み))の売買手数料をいただきます。国内株式を相対取引(募集等を含む)によりご購入いただく場合は、購入対価のみお支払いいただきます。ただし、相対取引による売買においても、お客様との合意に基づき、別途手数料をいただくことがあります。国内株式は株価の変動により損失が生じるおそれがあります。国内REITは運用する不動産の価格や収益力の変動により損失が生じるおそれがあります。国内ETFおよび国内ETNは連動する指数等の変動により損失が生じるおそれがあります。国内インフラファンドは運用するインフラ資産等の価格や収益力の変動により損失が生じるおそれがあります。
外国株式(外国ETF、外国預託証券を含む)の売買取引には、売買金額(現地約定金額に現地手数料と税金等を買いの場合には加え、売りの場合には差し引いた額)に対し最大1.045%(税込み)(売買代金が75万円以下の場合は最大7,810円(税込み))の国内売買手数料をいただきます。外国の金融商品市場での現地手数料や税金等は国や地域により異なります。外国株式を相対取引(募集等を含む)によりご購入いただく場合は、購入対価のみお支払いいただきます。ただし、相対取引による売買においても、お客様との合意に基づき、別途手数料をいただくことがあります。外国株式は株価の変動および為替相場の変動等により損失が生じるおそれがあります。
詳しくは、契約締結前交付書面や上場有価証券等書面、目論見書、等をよくお読みください。