2026.10.01 NEW
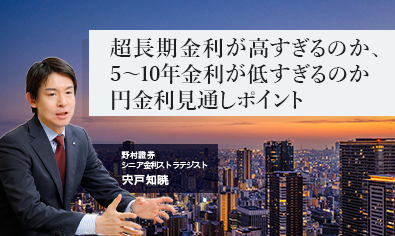
日銀は「普通」の利上げペースへ 2027年の利上げ局面終了後、超長期金利の低下を予想 野村證券・宍戸知暁

撮影/タナカヨシトモ(人物)
日本銀行は2026年9月17・18日の金融政策決定会合で、25bp(ベーシスポイント)の利上げを決めました。野村證券は今後、3ヶ月ごとの利上げを見込み、2027年には利上げ局面が終わると予想しています。本記事では、高市早苗政権による金融政策への干渉懸念や日銀人事のリスクを整理したうえで、超長期国債の金利見通しについて、野村證券シニア金利ストラテジストの宍戸知暁が解説します。
日銀は「普通」の利上げペースに移行へ
9月17・18日に開いた金融政策決定会合で、日銀は大方の予想通り25bp(ベーシスポイント)の利上げを決めました。野村證券は同会合前、リスクシナリオとして3ヶ月ごとに25bpの利上げを想定していました。今回、メインシナリオについても、今年12月と来年3月に3ヶ月間隔で利上げするとの予想に変更しました。野村證券の予想通りとなれば、今年6月までの半年で25bp程度という古今東西に類例が見当たらないほど遅い利上げペースから、国際的にみて標準的なペースへ移行することになります。これにより、日銀の金融政策運営は、他国の中央銀行と比べても特殊ではなくなるといえます。
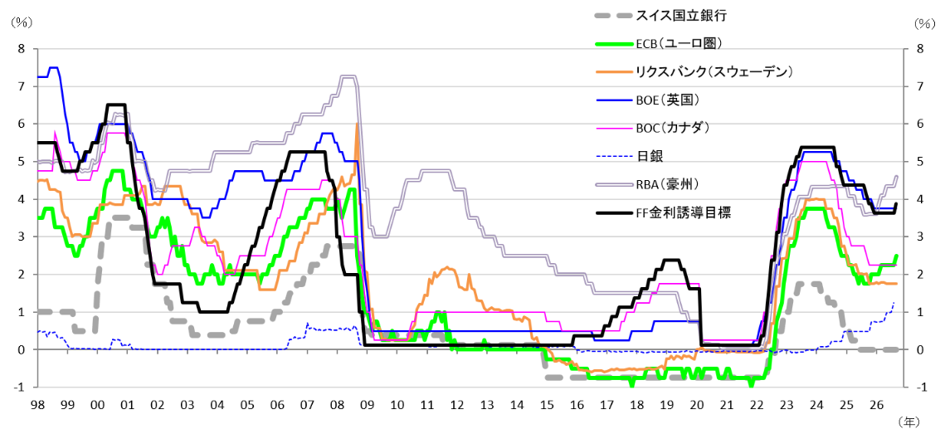
(出所)Bloombergより野村證券市場戦略リサーチ部作成
政権による日銀の政策運営への露骨な干渉は行われない見込み
6月の日銀金融政策決定会合では、城内実経済・財政担当相とみられる内閣府の参加者が「今回の利上げにつき説明責任を果たすとともに、過度な景気変動が生じた場合には主体的かつ適切な対応が重要である」と、脅しとも受け取られかねない意見を述べていました。9月18日の日銀会合でも内閣府参加者は同様の意見を述べていたことが判明しました。
しかし、城内大臣は、9月25日に「リフレーション政策は金融緩和も含むと理解している。今は物価も金利も上がり、金融を緩和して財政も機動的に取り組むアベノミクス的なリフレーション政策の局面は終わっている」と述べました。日銀に対して、不必要な金融緩和の継続を求めているわけではないとの考えを示した可能性があります。
利上げを決めた9月17・18日の金融政策決定会合前に、高市首相と植田和男総裁の会談は行われませんでした。日程上の制約が理由だった可能性もありますが、高市政権全体が、日銀の政策運営に干渉していると受け取られかねない言動を控える方針に転じた可能性もあります。
今後は、日銀が利上げをしようとしても、高市政権の反対によって実施できなくなったり、時期が遅れたりすることを市場が懸念する必要はなくなるものと想定しています。
日銀人事が市場にショックを与えるリスクは残る
もっとも、政権による日銀の政策運営への露骨な干渉がなくなっても、日銀人事が市場にショックを与える可能性は残ります。城内大臣は、リフレ派を自認する浅田統一郎日銀審議委員と、高圧経済論者とみられる佐藤綾野日銀審議委員の選任に深く関わったとみられます。来年2月以降に決まるとみられる田村直樹・高田創両審議委員の後任人事にも、深く関与する可能性があります。後任の人選や、その時点のインフレ動向次第では、日銀の政策が後手に回るビハインド・ザ・カーブへの懸念が再燃する可能性に留意が必要です。
「財政拡張路線が不変だからイールドカーブは再スティープ化」は間違い
筆者は、今年7月に円安とイールドカーブのスティープ(急こう配)化のトレンドが終わったと考えています。円金利カーブは依然として、古今東西の平均的なカーブに比べて大幅にスティープです。また、30年物で4%といった超長期金利の水準は、日本の潜在成長率の低さ(0.5%前後)と2%の物価目標の達成を前提とすれば、高すぎるとみています。
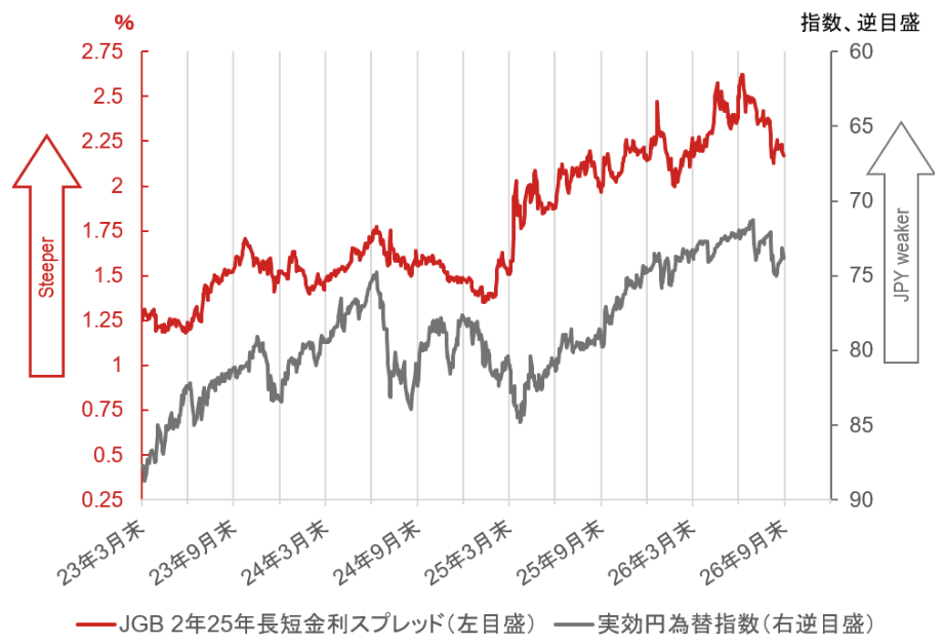
(出所)Bloombergより野村證券市場戦略リサーチ部作成
一方、イールドカーブが一段とスティープ化する可能性があるとの見方もあります。その根拠の一つは、高市政権が金融政策への干渉を控えることでビハインド・ザ・カーブへの懸念が解消しても、拡張財政路線を続ける限り、カーブにはスティープ化圧力がかかるというものです。しかし、こうした考え方は必ずしも妥当ではないと考えます。拡張財政路線と日銀の独立性尊重の組み合わせは、ベア・スティープ化ではなく、ベア・フラット(平たん)化につながると想定されます。拡張財政路線によってインフレ圧力が高まれば、その分、日銀はより大幅に利上げする必要が生じるためです。
拡張財政と、日銀が必要と考える利上げを妨げる政策が組み合わされば、イールドカーブはスティープ化すると考えられます。ただ、前述の通り、今後はそのような組み合わせにはならないとみています。来年7月末の田村・高田両委員の退任により、利上げの機会が失われるとの見方もあります。しかし、(1)それまでにインフレ圧力の抑制に必要な利上げが完了している可能性がある、(2)利上げに反対する委員が4人になっても、政策委員会の過半数にはなお1人足りない、といった点を踏まえる必要があります。日銀人事を通じ、結果的に日銀が物価安定目標の達成に向けて適切な金融政策をとらなくなるとしても、それは今回ではなく、次の利上げ局面における問題となるのではないでしょうか。
2027年に利上げ局面終了へ、超長期JGBの金利低下を予想
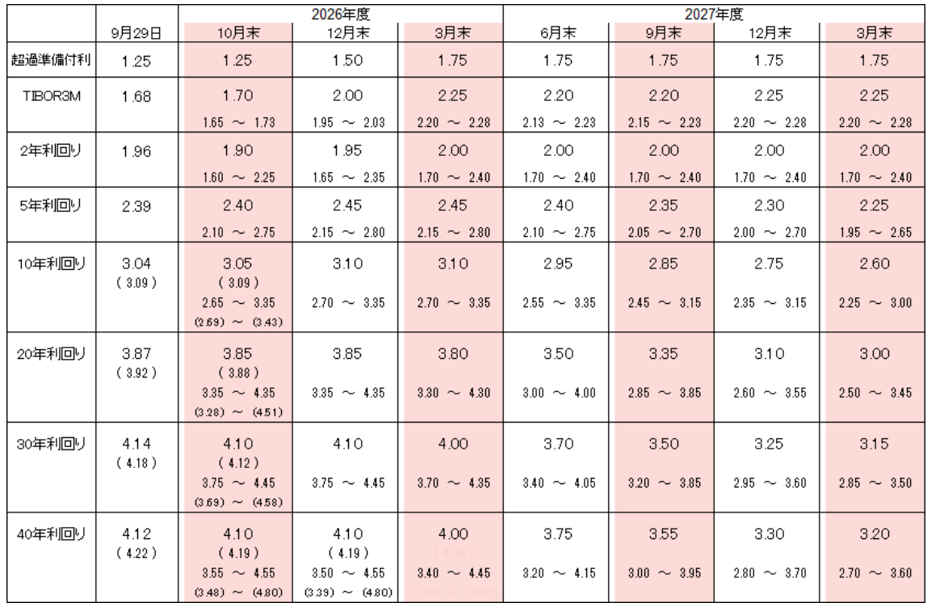
野村證券は、今年12月と来年3月にそれぞれ25bpずつ利上げし、政策金利が1.75%まで上昇すると見込んでいます。リスクシナリオでは、12月と3月に加えて6月にも利上げし、政策金利が2.0%に達すると想定しています。また、生起確率は低いとみるものの、9月、10月、12月と3会合連続で利上げし、その後に利上げ局面が終わるサブ・リスクシナリオも想定しています。
この野村證券の予想通りに、早ければ2027年の4月以降、遅くとも7月以降の政策決定会合で政策金利の据え置きが続けば、2027年の下期中には、利上げ局面が終了したとの認識が金利市場で広く共有されると考えられます。利上げが終了すれば、利回りの高い長期債に投資家の買いが入りやすくなり、2027年度下期には2年超から10年までのイールドカーブが顕著にブル・フラット化すると予想しています。
超長期JGBは、発行減額や海外投資家などによる買いに加え、低クーポン銘柄の処分売りも時間の経過とともに減衰すると見込まれます。需給の改善傾向が続き、市場機能も徐々に回復するなか、利回りを押し上げている各種プレミアムは次第に剝落するとみています。10年超の金利水準は徐々に低下し、2027年度には低下ペースが加速すると見込んでいます。
米中間選挙を通過すれば、トランプ政権がイランとの合意をことさらに急ぐ理由はなくなります。このため、イラン側が米国への要求を緩め、譲歩する可能性は高まるでしょう。議会上下両院、または少なくとも下院で野党・民主党が多数派となることが見込まれるなか、トランプ大統領が改めて「レガシー」を残すため、外交上の得点稼ぎ(または失点の挽回)に動く可能性もあります。原油価格が低下すれば、前述した野村證券の予想が実現する可能性は高まるでしょう。
(出所)Bloombergより野村證券市場戦略リサーチ部作成
- 野村證券 市場戦略リサーチ部 シニア金利ストラテジスト
宍戸 知暁 - 2000年野村総合研究所入社。2003年からニューヨークの野村総研アメリカおよび米国野村證券で米国マクロ経済の分析に従事。2006年からマクロ経済分析を基礎とした米国債券市場の分析・予測を担当し、その後は米株式市場の分析およびマルチアセット・ストラテジーを担当。2022年から2年間、財務省理財局国債業務課で市場分析官として勤務し、海外市場および円金利市場の分析に従事した。2023年6月から円金利ストラテジー担当。 ファンダメンタルズ分析および中銀ウォッチを基本に、投資家の売買動向を含む市場需給見込みも加味した予測作成およびストラテジー構築を心掛けている。
※本記事は、投資判断の参考となる情報の提供を目的としており、投資勧誘を目的として作成したものではございません。また、将来の投資成果を示唆または保証するものでもございません。銘柄の選択、投資の最終決定はご自身のご判断で行ってください。
- 手数料等およびリスクについて
-
当社で取扱う商品等へのご投資には、各商品等に所定の手数料等(国内株式取引の場合は約定代金に対して最大1.43%(税込み)(20万円以下の場合は、2,860円(税込み))の売買手数料、投資信託の場合は銘柄ごとに設定された購入時手数料(換金時手数料)および運用管理費用(信託報酬)等の諸経費、年金保険・終身保険・養老保険の場合は商品ごとに設定された契約時・運用期間中にご負担いただく費用および一定期間内の解約時の解約控除、等)をご負担いただく場合があります。また、各商品等には価格の変動等による損失が生じるおそれがあります。信用取引、先物・オプション取引をご利用いただく場合は、所定の委託保証金または委託証拠金をいただきます。信用取引、先物・オプション取引には元本を超える損失が生じるおそれがあります。証券保管振替機構を通じて他の証券会社等へ株式等を移管する場合には、数量に応じて、移管する銘柄ごとに11,000円(税込み)を上限額として移管手数料をいただきます。有価証券や金銭のお預かりについては、料金をいただきません。商品ごとに手数料等およびリスクは異なりますので、当該商品等の契約締結前交付書面、上場有価証券等書面、目論見書、等をよくお読みください。
- 株式の手数料等およびリスクについて
-
国内株式(国内REIT、国内ETF、国内ETN、国内インフラファンドを含む)の売買取引には、約定代金に対し最大1.43%(税込み)(20万円以下の場合は2,860円(税込み))の売買手数料をいただきます。国内株式を相対取引(募集等を含む)によりご購入いただく場合は、購入対価のみお支払いいただきます。ただし、相対取引による売買においても、お客様との合意に基づき、別途手数料をいただくことがあります。国内株式は株価の変動により損失が生じるおそれがあります。国内REITは運用する不動産の価格や収益力の変動により損失が生じるおそれがあります。国内ETFおよび国内ETNは連動する指数等の変動により損失が生じるおそれがあります。国内インフラファンドは運用するインフラ資産等の価格や収益力の変動により損失が生じるおそれがあります。
外国株式(外国ETF、外国預託証券を含む)の売買取引には、売買金額(現地約定金額に現地手数料と税金等を買いの場合には加え、売りの場合には差し引いた額)に対し最大1.045%(税込み)(売買代金が75万円以下の場合は最大7,810円(税込み))の国内売買手数料をいただきます。外国の金融商品市場での現地手数料や税金等は国や地域により異なります。外国株式を相対取引(募集等を含む)によりご購入いただく場合は、購入対価のみお支払いいただきます。ただし、相対取引による売買においても、お客様との合意に基づき、別途手数料をいただくことがあります。外国株式は株価の変動および為替相場の変動等により損失が生じるおそれがあります。
詳しくは、契約締結前交付書面や上場有価証券等書面、目論見書、等をよくお読みください。