2026.10.05 NEW
米金利が急上昇する中で発表された9月雇用統計 鈍化は一時的要因が寄与したとみる 野村證券・小清水直和

撮影/タナカヨシトモ(人物)
米国市場で急ピッチな金利上昇が続いており、市場の注目を集めています。特にここ数週間は上昇が顕著となる中、2026年10月2日公表の米雇用統計では雇用の大幅な鈍化が示されました。足元の金利上昇は、実体経済のファンダメンタルズ改善を反映したいわゆる「良い金利上昇」なのでしょうか、それともファンダメンタルズ以外の要因による「悪い金利上昇」なのでしょうか。雇用統計の見方と併せて、野村證券の小清水直和シニア金利ストラテジストが解説します。
雇用の鈍化は一時的要因が寄与、基調的には労働市場は底堅く推移
- 米金利が上昇する中で注目された米雇用統計は、どういった内容だったのでしょうか。
-
9月非農業部門雇用者数は前月比+2.9万人(8月同+13.3万人、市場予想同+9.0万人)と、市場予想を下回り鈍化しました。3ヶ月平均では月+5万人と、パウエル前FRB(米連邦準備理事会)議長が潜在的な労働供給側の伸びとして示唆した月ゼロ~+5万人のレンジ程度です。単月での大幅鈍化には、①前月分からの反動、②レイバーデイの休日による給与支払い時期のズレ、③起業廃業モデル推計値による押し下げ、といった要因も影響した可能性があります。大幅鈍化は、労働市場の堅調を示唆する周辺統計と整合性を欠いています。
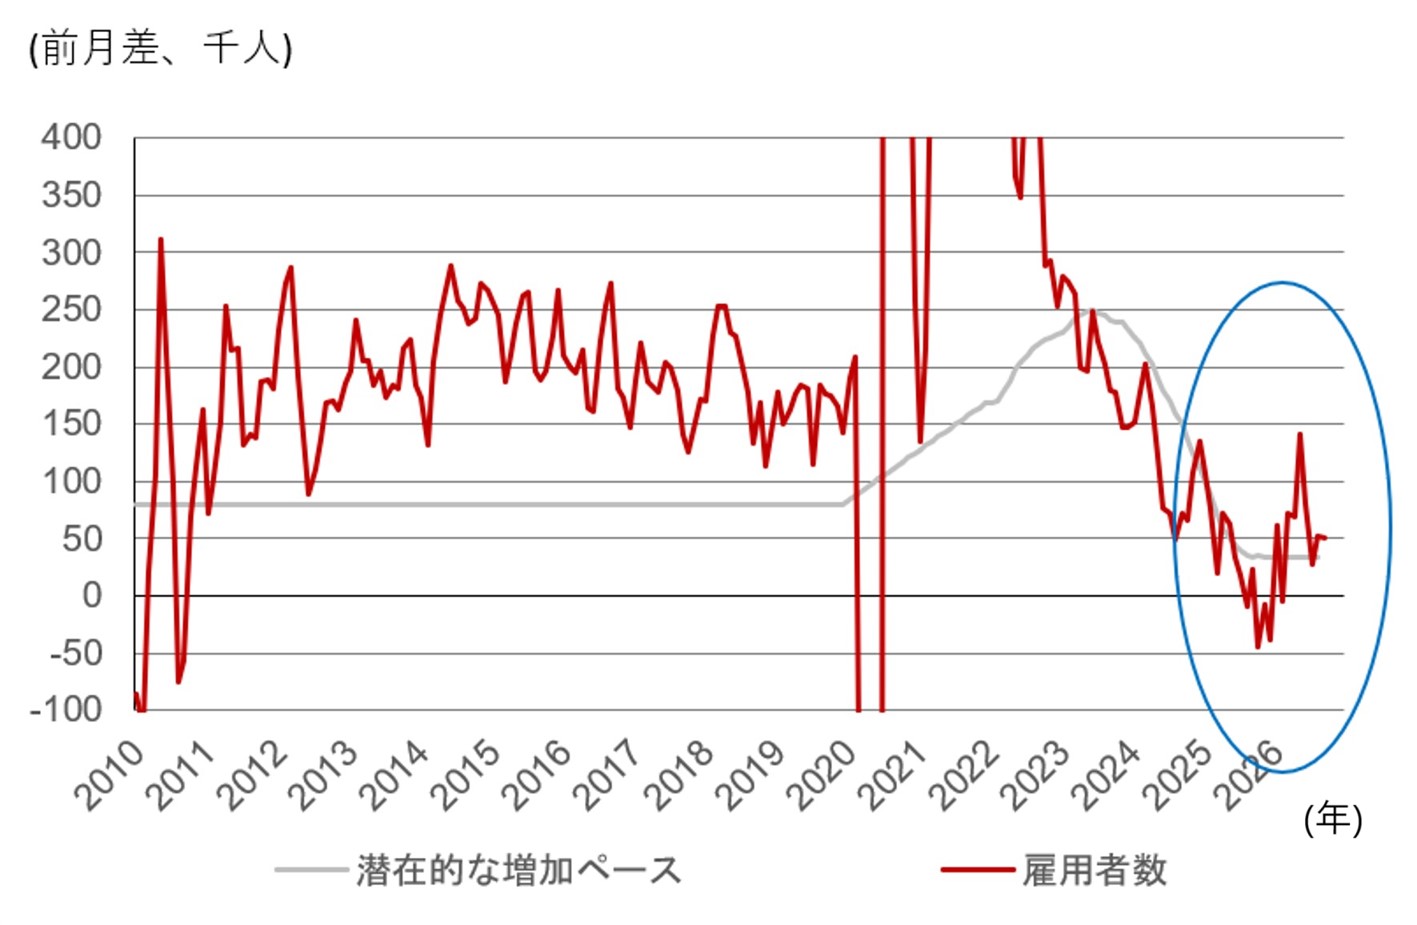
(注)潜在的な増加ペースは、2019年以前はサンフランシスコ連銀推計値、2022年以降はダラス連銀推計値、間の2020年~2021年については両者を線形補間。
(出所)サンフランシスコ連銀、ダラス連銀、ブルームバーグより野村證券市場戦略リサーチ部作成
-
業種別には、財が8月前月比+3.4万人→9月同+1.8万人、サービスが同+5.5万人→+2.8万人、政府が同+4.4万人→-1.7万人です。財は減速したとはいえヒストリカルに見れば底堅い推移です。建設業と製造業ともにAIデータセンター建設から好影響を受けているでしょう。
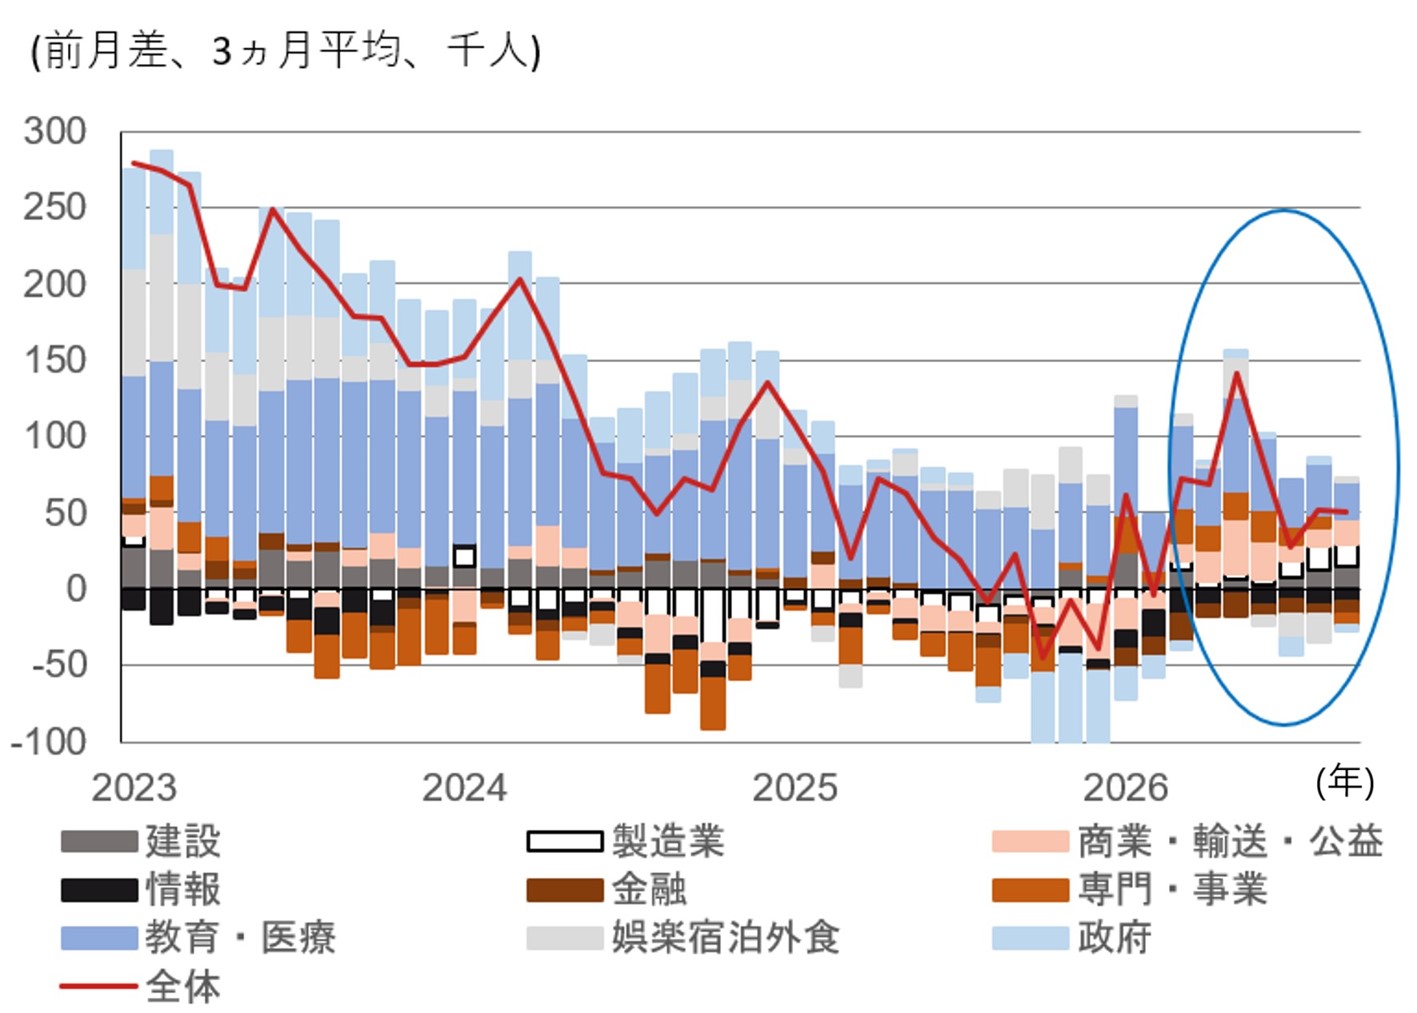
(出所)ブルームバーグより野村證券市場戦略リサーチ部作成
-
雇用統計では、12日を含む給与支払い期間に給与が支払われた人員が雇用者数としてカウントされます。この調査基準日に休日が近いと、攪乱が起きることがあります。今年のレイバーデイが9月7日と調査基準日に近かったことで、給与支払い期のズレから雇用者数にカウントされなかった人員も生じたと推察されます。特に政府部門ではこうした影響が生じたと見られます。
雇用者数は、調査対象データからの推計値に起業廃業モデルによる推計値が加えられることで算出されています。9月分は原系列ベースで教育医療や娯楽宿泊外食において起業廃業モデルによる推計値が大幅に押し下げに寄与していました。サービス業の減速にはこうしたモデル値が一部影響していると言えます。
9月失業率は4.2%(8月4.1%、市場予想4.1%)と市場予想を上回り、上昇しました。家計調査ベースの就業者数は増加したものの、労働参加率が上昇したために失業者数も増加し、失業率が上昇した形です。9月平均時給は前月比+0.1%(8月同+0.3%、市場予想同+0.3%)と市場予想を大きく下回りました。3ヶ月平均では月+0.2%の伸びで、コロナ前とほぼ同様です。労働市場の需給逼迫による賃金インフレの加速は、全体としては生じていません。
年初来は「良い金利上昇」、ただしここ数週間はファンダメンタルズ以外が要因
- 米国では特にここ数週間で金利が大幅に上昇しましたが、米雇用統計の内容と見比べて、どのように評価できるのでしょうか。
-
10年金利を要因分解すると、年初以降の金利上昇には実質政策金利期待の上昇が最も寄与してきたことが確認できます。市場がFRBの姿勢変化を織り込んだことが、金利上昇の最大の要因と言えるでしょう。こうした金利上昇が景気やインフレの強さといったファンダメンタルズに沿ったものであるという点では、年初来の金利上昇は「良い金利上昇」と言えるでしょう。
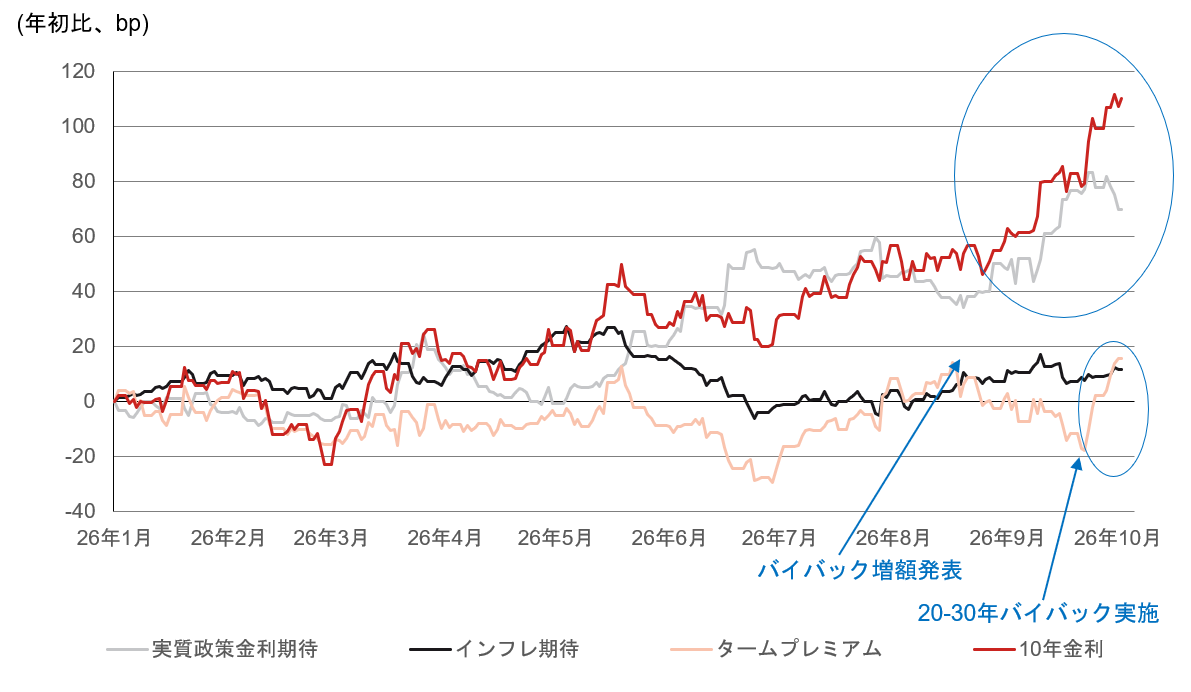
(注)10 年金利を政策金利期待とタームプレミアムに分解、さらに政策金利期待を実質政策金利期待とインフレ期待(10 年 BEI) に分解。タームプレミアムは政策金利期待で説明できない需給要因。政策金利期待とタームプレミアムは NY 連銀による推計。
(出所)ブルームバーグより野村證券市場戦略リサーチ部作成
-
ただし、ここ数週間ではタームプレミアムの拡大が金利上昇に寄与しています。8月15日にバイバック(米国債の買い入れ消却)増額がアナウンスされてタームプレミアムは縮小しましたが、その後実際のバイバックにおいては事前に設定された上限よりも少ない額しか落札されませんでした。9月24日に20年超30年セクターのバイバックにおいて上限よりも少ない額が落札されて以降は、タームプレミアムが拡大に転じました。ここ数週間の金利上昇には、ファンダメンタルズよりも債券需給が寄与したと評価されます。
長い年限の金利上昇には、債先CTD(最割安受渡銘柄)の長期化に対する懸念も寄与してきたと推察されます。金利の変動によりCTDは入れ替わることがあります。足元では、US(20年債先)ではあと10bp(ベーシスポイント)強の金利上昇でCTDが3~4年も長期化すると試算されます。金利上昇の中でデュレーションが長期化するため、債先ロングの主体は追加的にヘッジを行う必要が生じます。こうした事態に備え先回りでヘッジが行われてきた可能性が考えられるでしょう。
- 米金利は今後も一方的に上昇し続ける可能性があるのでしょうか。
-
いいえ、金利の上昇方向と低下方向の変動リスクに対する市場の歪みを示す指標である米債先オプションSKEWは、極端に金利上昇方向に傾いているため、金利上昇材料が一旦出尽くしとなれば、ポジション中立化の過程で大きめに金利が低下することも考えられます。11月3日の米中間選挙で上下院のいずれか、ないしは両院とも民主党が勝利すれば、追加財政の可能性は低下、またAI投資規制厳格化の懸念から、金利上昇が反転する可能性があるでしょう。
なお、FRBが利上げを行うと、投資家のリスクテイク余力が低下し、その時点で脆弱な市場において混乱が生じることがあります。足元では仏債市場が急変しています。直接的な原因は仏財政拡張に対する懸念と見られますが、間接的にはFRBが利上げに転じたことも影響している可能性も考えられるでしょう。もっとも、米ドルの流動性を示す米ドル円ベーシスはマイナス幅をやや拡大させたものの、小幅な動きに留まっています。事態が流動性難にまで発展し、グローバル市場全体にまで影響している様子は窺えません。現時点では、仏債市場の混乱から米国金融市場も影響を受けることで、FRBが利上げ方針を転換することまでは考えにくいでしょう。
景気は市場想定以上に強く、緩和解消織り込みまでは潜在的に金利上昇余地
- 金利の方向感に対する市場の見方が足元で固まっているわけではないということですね。先行きはどうでしょうか。
-
今回の雇用統計が労働市場の需給逼迫は強まっていないことを改めて示したことで、FOMC(米連邦公開市場委員会)が10月に利上げを急ぐ必要性は限界的には低下しました。もっとも、FOMC中心メンバーのウィリアムズNY連銀総裁は年内あと1回の利上げが必要であることを示唆しています。また、14日CPI(消費者物価指数)が大幅に上振れれば、10月利上げの可能性が再び台頭し得ます。
過去には、実質フォワード金利において1年先1ヶ月のような短い年限が5年先5年や10年先1ヶ月のような長い年限にキャッチアップすれば、名目金利でも実質金利でも金利上昇が鎮静化する傾向がありました。市場が緩和状況の解消を織り込んだことで、景気・インフレ加速の期待が低下したことが背景にあったと推察されます。
しかし、足元では短い年限は長い年限へとキャッチアップし切れていません。市場は、緩和状況が完全に解消することまでは織り込んでいない状況です。市場のインフレ懸念が鎮静化するようなペースでは、利上げが行われていないと言えるでしょう。指標悪化や株価の十分な下落まで、潜在的には金利上昇余地が残存していると見込まれます。さらに、足元では長い年限自体がじりじりと上昇しており、中立金利の上昇と整合的な動きとも捉えられます。景気が市場想定以上に強いことが影響していると見られます。
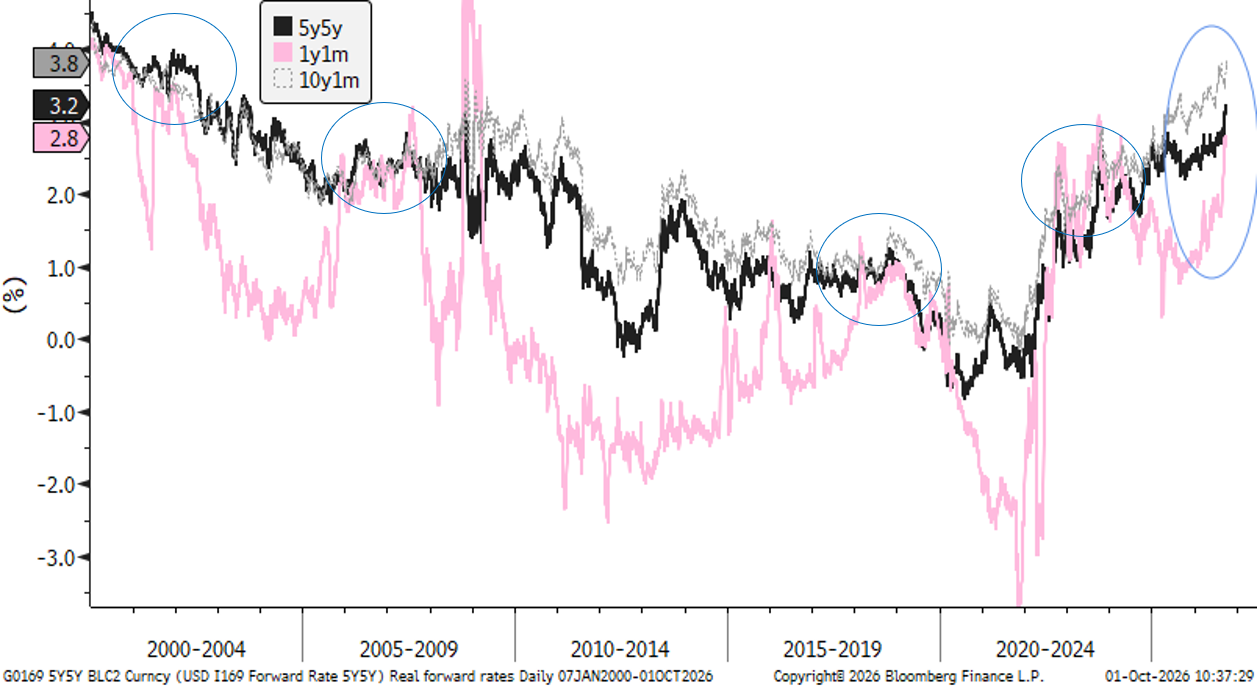
(注)Bloomberg Finance L.P. の許可を得て使用。
(出所)ブルームバーグより野村證券市場戦略リサーチ部作成
-
私は、二つの金利上昇リスクがあると見ています。第一は、インフレが高止まりし、市場が今後3年間で計100bpの利上げを織り込むことで、米10年金利が5%台半ばまで上昇するリスクです。第二は、失業率が速やかに低下してインフレが一段と加速するとの懸念が強まり、市場が今後3年間で計150bpの利上げを織り込むことで、米10年金利が6%前後まで上昇するリスクです。一方、過去にはS&P500が30日間で10%以上下落すると、FRBが利上げ停止~利下げに移行する傾向がありました。
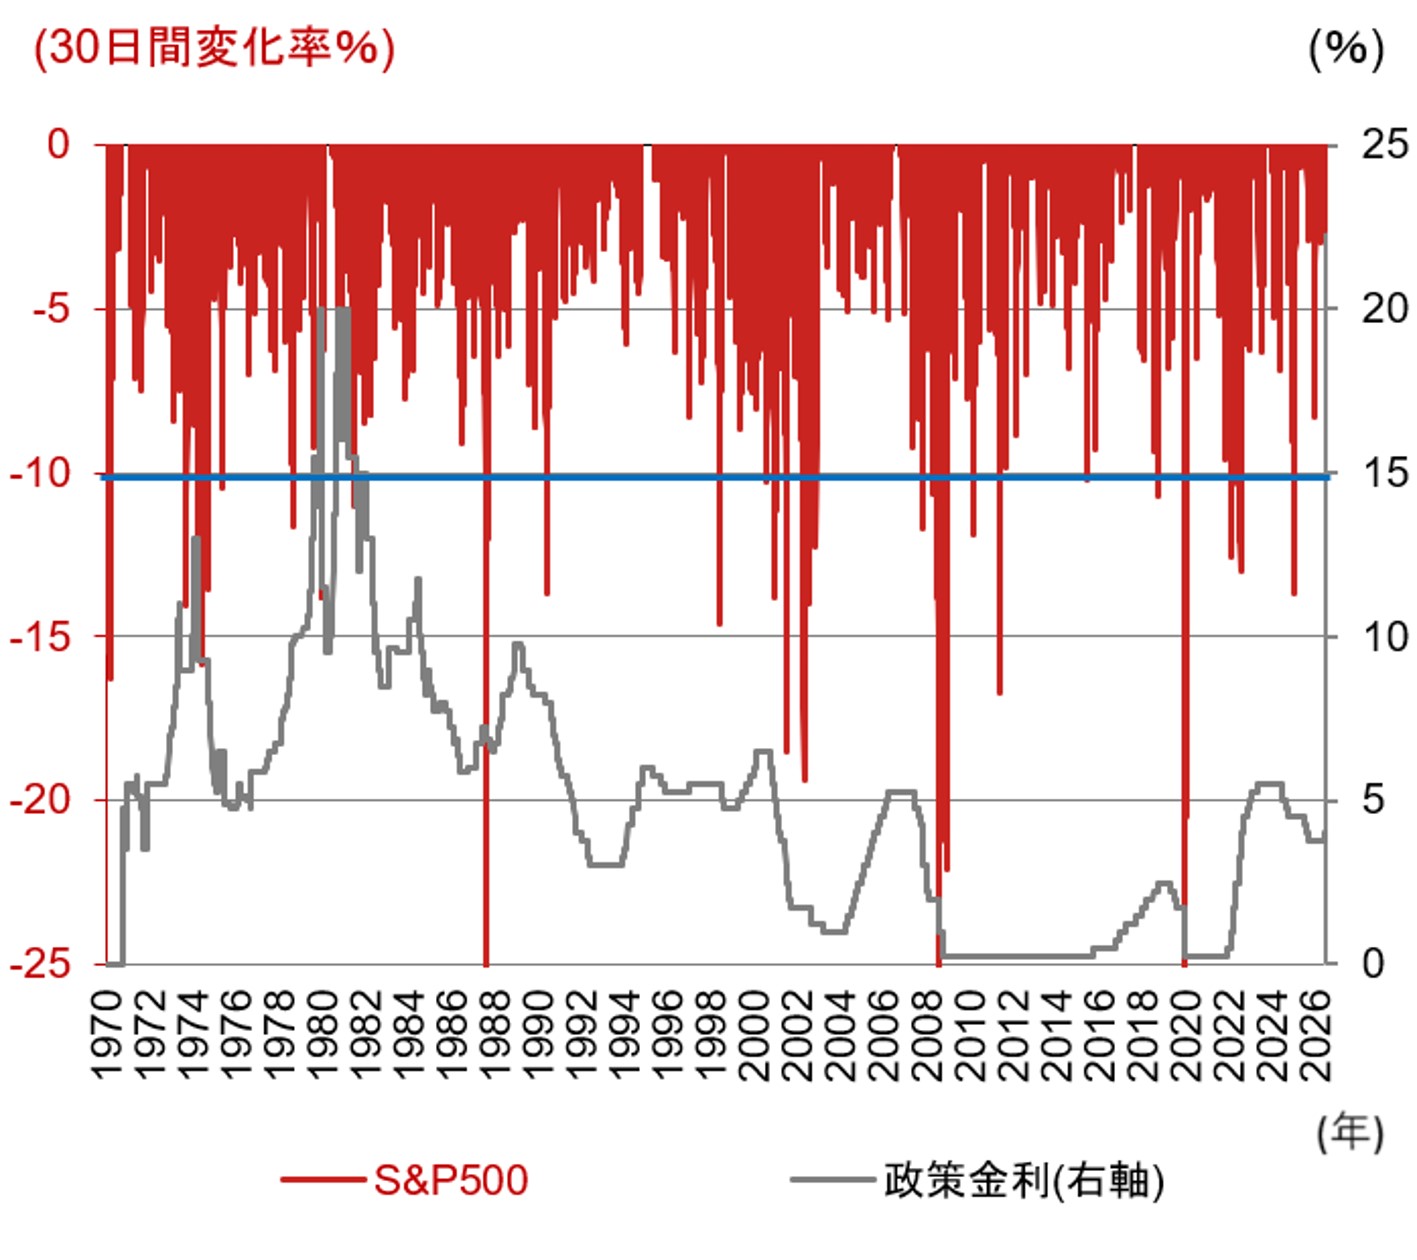
(出所)ブルームバーグより野村證券市場戦略リサーチ部作成
-
ハイパースケーラーのROA(営業利益/総資産比率)は20%超ですが、米国非金融法人企業全体ではROAは5%弱です。十分な利上げが織り込まれれば、非AI企業・家計・住宅市場の悪化の懸念が強まり、再度利下げ期待が拡大するフェーズに入るでしょう。減税法による景気刺激効果やAI投資といった、今年の景気2大牽引役も減衰していくことが見込まれます。
- 野村證券 市場戦略リサーチ部 シニア金利ストラテジスト
小清水 直和 - 米国市場を担当。経済・金融政策・政治といったファンダメンタルズに、投資家ポジション・規制動向といった需給要因を加味し、金利見通し・投資戦略を提供。2007年野村證券入社。2007~2010年日本経済エコノミスト、2011年より金利ストラテジーを担当。2013~2015年在英日本大使館経済専門調査員。2015年より現職。
※本記事は、投資判断の参考となる情報の提供を目的としており、投資勧誘を目的として作成したものではございません。また、将来の投資成果を示唆または保証するものでもございません。銘柄の選択、投資の最終決定はご自身のご判断で行ってください。
- 手数料等およびリスクについて
-
当社で取扱う商品等へのご投資には、各商品等に所定の手数料等(国内株式取引の場合は約定代金に対して最大1.43%(税込み)(20万円以下の場合は、2,860円(税込み))の売買手数料、投資信託の場合は銘柄ごとに設定された購入時手数料(換金時手数料)および運用管理費用(信託報酬)等の諸経費、年金保険・終身保険・養老保険の場合は商品ごとに設定された契約時・運用期間中にご負担いただく費用および一定期間内の解約時の解約控除、等)をご負担いただく場合があります。また、各商品等には価格の変動等による損失が生じるおそれがあります。信用取引、先物・オプション取引をご利用いただく場合は、所定の委託保証金または委託証拠金をいただきます。信用取引、先物・オプション取引には元本を超える損失が生じるおそれがあります。証券保管振替機構を通じて他の証券会社等へ株式等を移管する場合には、数量に応じて、移管する銘柄ごとに11,000円(税込み)を上限額として移管手数料をいただきます。有価証券や金銭のお預かりについては、料金をいただきません。商品ごとに手数料等およびリスクは異なりますので、当該商品等の契約締結前交付書面、上場有価証券等書面、目論見書、等をよくお読みください。
- 株式の手数料等およびリスクについて
-
国内株式(国内REIT、国内ETF、国内ETN、国内インフラファンドを含む)の売買取引には、約定代金に対し最大1.43%(税込み)(20万円以下の場合は2,860円(税込み))の売買手数料をいただきます。国内株式を相対取引(募集等を含む)によりご購入いただく場合は、購入対価のみお支払いいただきます。ただし、相対取引による売買においても、お客様との合意に基づき、別途手数料をいただくことがあります。国内株式は株価の変動により損失が生じるおそれがあります。国内REITは運用する不動産の価格や収益力の変動により損失が生じるおそれがあります。国内ETFおよび国内ETNは連動する指数等の変動により損失が生じるおそれがあります。国内インフラファンドは運用するインフラ資産等の価格や収益力の変動により損失が生じるおそれがあります。
外国株式(外国ETF、外国預託証券を含む)の売買取引には、売買金額(現地約定金額に現地手数料と税金等を買いの場合には加え、売りの場合には差し引いた額)に対し最大1.045%(税込み)(売買代金が75万円以下の場合は最大7,810円(税込み))の国内売買手数料をいただきます。外国の金融商品市場での現地手数料や税金等は国や地域により異なります。外国株式を相対取引(募集等を含む)によりご購入いただく場合は、購入対価のみお支払いいただきます。ただし、相対取引による売買においても、お客様との合意に基づき、別途手数料をいただくことがあります。外国株式は株価の変動および為替相場の変動等により損失が生じるおそれがあります。
詳しくは、契約締結前交付書面や上場有価証券等書面、目論見書、等をよくお読みください。