2026.10.02 NEW
AI・半導体株のリバウンドは予想外に続く可能性 在庫減少と業績予想の上方修正に注目 野村證券ストラテジストが解説

日経平均は配当落ち後に回復、投資家はなお慎重姿勢
2026年7~9月はTOPIX(東証株価指数)が3.8%上昇する一方、日経平均株価は4.1%下落し、「銀行株中心のTOPIX対AI・半導体株中心の日経平均株価」で明暗が分かれました(配当込み)。ただ、9月29日の配当落ち後は日経平均株価の回復がTOPIXより速く、押し目買い意欲もうかがえます。
7~9月の節目は、AI・半導体株の売りが極まった7月29日前後の大底と、その後の反発です。2026年はこれまでに4回、相場が反転しました。7月29日以降、AI・半導体株は相対的に堅調ですが、投資家との議論では本格的な上昇相場に入ったとみる向きは今のところ少数です。投資家のポートフォリオも銀行・サービス株に傾斜し、AI・半導体株の組み入れは減少傾向にあります。
SOX(フィラデルフィア半導体株指数)や日経平均株価は、調整後の反発に時間を要しやすいことも意識されています。
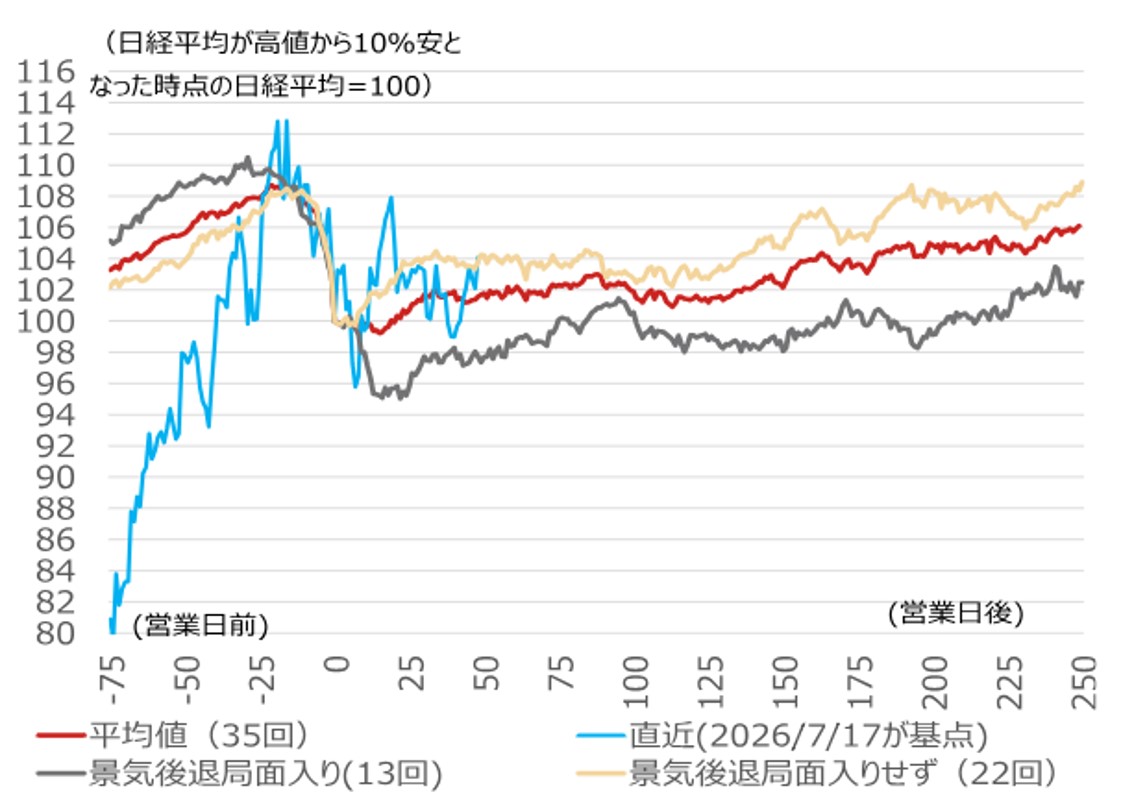
(注)1980年以降で検証。終値ベースで過去75営業日の高値比10%安かつ、過去75営業日に重複がない35回が対象。景気後退判定は内閣府によるもので、株式市場の先読み傾向を勘案して、先行き1年間の景気後退の有無で場合分けした。2026年9月30日時点。
(出所)日本経済新聞社、内閣府より野村證券市場戦略リサーチ部作成
6月の高値形成時に膨らんだレバレッジは再現しにくく、AI・半導体株のPER(株価収益率)は以前に比べて低い状況が続きやすいとみられます。一方、PERの低下後はEPS(1株当たり利益)の拡大が株高につながりやすい傾向があります。9月25日以降も、相対的に割安感のあった日本の半導体株は堅調に推移しています。9月29日のトランプ米大統領とAI企業の会談では、参加者の幅広さが注目されました。ただ、自主規制と監視の確認にとどまり、9月30日のSOXは前日比横ばい、9月は9.5%上昇しました。
月末月初の内外景気指標のチェック時期:短観、鉱工業生産・在庫からの示唆
9月23日以降に米長期金利が上昇する契機となったのは、普段は重要度が低いとされる9月のS&Pグローバル米製造業PMI(購買担当者景気指数)と同サービス業PMIの大幅な改善でした。その意味で、この分野で長い歴史を持つ10月1日の9月ISM(米供給管理協会)製造業指数と10月5日の同サービス業指数は、10月2日の9月雇用統計とともに、米景気の強さを確認するうえで重要です。
米ISM製造業指数が55を超える局面では、TOPIXや日経平均株価が堅調に推移し、外需株やバリュー(割安)株も相対的に堅調となりやすい傾向がみられました。もっとも、2010年以降は「ISMを見てからでは遅い」という傾向が強まっています。予想修正や民間PMIなど各種データが充実するなか、ISMの情報価値が低下した可能性もあります。一つのデータだけでポートフォリオ全体を動かすのは現実的ではありません。その意味で、現時点では在庫情報にも注目すべきだと考えています。「在庫を見てから投資しても遅くない」ためです。日本の鉱工業在庫が前年同月比で減少したことを確認した後にTOPIXへ投資した場合、月間騰落率の中央値は1%前後の上昇となります。この傾向は2000年以降も有効性を示してきました。
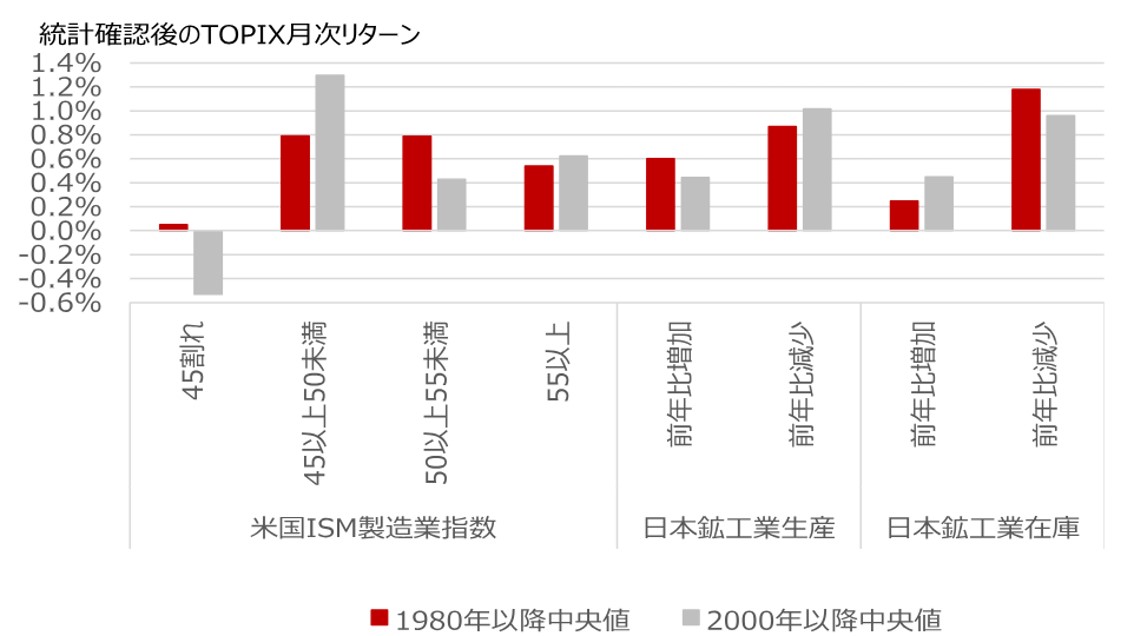
(注)統計の公表ラグを考慮してISM製造業指数は翌月のTOPIXを参照、日本鉱工業生産・在庫は翌々月のTOPIXリターンを参照。
(出所)ISM、経済産業省、JPX総研より野村證券市場戦略リサーチ部作成
9月30日に公表された日本の8月の鉱工業生産は、前月比1.7%減、前年同月比3.4%増でした。鉱工業在庫は前月比0.5%減、前年同月比1.9%減となり、前年同月比で在庫の抑制基調が確認できます。基本的に、鉱工業在庫が前年同月比で減少する局面では、TOPIXや景気敏感業種が堅調となる傾向がみられました。
8月の電子部品・デバイスの在庫も前月比3.3%減、前年同月比5.8%減となり、2ヶ月連続で前年同月を下回りました。電子部品・デバイスの在庫が前年同月比で減少する局面では、TOPIXや電気機器セクターの株価が堅調となりやすい傾向があります。10月1日に公表された9月の日銀短観では、大企業の業況判断DI(業況判断指数)が素材業種を中心に改善しました。在庫判断DIも素材・加工業種ともにやや低下し、改善しました。大企業の2026年度業績予想は、全産業で売上高が前年度比5.7%増、経常利益が同4.3%増となり、6月調査から大幅に上方修正されました。特に製造業は、経常利益が同13.6%増の予想となり、加工業種を中心に大きく上振れました。
(編集:野村證券投資情報部)
編集元アナリストレポート
日本株ウィークリー(2026年10月1日) – 9月半ば以降のAI・半導体株リバウンドの賞味期限は?(2026年10月1日配信)
(注)各種データや見通しは、編集元アナリストレポートの配信日時点に基づいています。画像はイメージ。
※本記事は、投資判断の参考となる情報の提供を目的としており、投資勧誘を目的として作成したものではございません。また、将来の投資成果を示唆または保証するものでもございません。銘柄の選択、投資の最終決定はご自身のご判断で行ってください。
- 手数料等およびリスクについて
-
当社で取扱う商品等へのご投資には、各商品等に所定の手数料等(国内株式取引の場合は約定代金に対して最大1.43%(税込み)(20万円以下の場合は、2,860円(税込み))の売買手数料、投資信託の場合は銘柄ごとに設定された購入時手数料(換金時手数料)および運用管理費用(信託報酬)等の諸経費、年金保険・終身保険・養老保険の場合は商品ごとに設定された契約時・運用期間中にご負担いただく費用および一定期間内の解約時の解約控除、等)をご負担いただく場合があります。また、各商品等には価格の変動等による損失が生じるおそれがあります。信用取引、先物・オプション取引をご利用いただく場合は、所定の委託保証金または委託証拠金をいただきます。信用取引、先物・オプション取引には元本を超える損失が生じるおそれがあります。証券保管振替機構を通じて他の証券会社等へ株式等を移管する場合には、数量に応じて、移管する銘柄ごとに11,000円(税込み)を上限額として移管手数料をいただきます。有価証券や金銭のお預かりについては、料金をいただきません。商品ごとに手数料等およびリスクは異なりますので、当該商品等の契約締結前交付書面、上場有価証券等書面、目論見書、等をよくお読みください。
- 株式の手数料等およびリスクについて
-
国内株式(国内REIT、国内ETF、国内ETN、国内インフラファンドを含む)の売買取引には、約定代金に対し最大1.43%(税込み)(20万円以下の場合は2,860円(税込み))の売買手数料をいただきます。国内株式を相対取引(募集等を含む)によりご購入いただく場合は、購入対価のみお支払いいただきます。ただし、相対取引による売買においても、お客様との合意に基づき、別途手数料をいただくことがあります。国内株式は株価の変動により損失が生じるおそれがあります。国内REITは運用する不動産の価格や収益力の変動により損失が生じるおそれがあります。国内ETFおよび国内ETNは連動する指数等の変動により損失が生じるおそれがあります。国内インフラファンドは運用するインフラ資産等の価格や収益力の変動により損失が生じるおそれがあります。
外国株式(外国ETF、外国預託証券を含む)の売買取引には、売買金額(現地約定金額に現地手数料と税金等を買いの場合には加え、売りの場合には差し引いた額)に対し最大1.045%(税込み)(売買代金が75万円以下の場合は最大7,810円(税込み))の国内売買手数料をいただきます。外国の金融商品市場での現地手数料や税金等は国や地域により異なります。外国株式を相対取引(募集等を含む)によりご購入いただく場合は、購入対価のみお支払いいただきます。ただし、相対取引による売買においても、お客様との合意に基づき、別途手数料をいただくことがあります。外国株式は株価の変動および為替相場の変動等により損失が生じるおそれがあります。
詳しくは、契約締結前交付書面や上場有価証券等書面、目論見書、等をよくお読みください。